
Как заполнять РСВ, если пониженный тариф субъект МСП применяет не с начала года
Короткий ответ: Если субъект МСП получил право на пониженный тариф 15 процентов (для приоритетных отраслей) только с июня 2026 года, пересчитывать взносы с января не нужно. В расчете по страховым взносам (РСВ) заполняются два подраздела 1 раздела 1: с кодом тарифа "01" (основной) за январь-май и с кодом "32" (льготный) только за июнь. Приложение 3.1 с расчетом доли доходов 70 процентов заполняется нарастающим итогом с учетом доходов с момента начала льготной деятельности.
Кому подходит эта инструкция и для чего она нужна
Материал актуален для бухгалтеров и финансовых директоров компаний малого и среднего бизнеса, которые:
Включены в реестр МСП
И получили право на пониженный тариф 15 процентов с выплат сотрудникам сверх полуторакратного МРОТ (в 2026 году это 40 639,50 рубля).
Сменили ОКВЭД в ЕГРЮЛ
Внесли основной вид деятельности из Перечня приоритетных отраслей, утвержденного Распоряжением Правительства от 27.12.2025 N 4125-р, в середине отчетного периода.
Хотят избежать ошибок в РСВ
Чтобы корректно отразить страховые взносы и подтвердить право на льготу перед ФНС без штрафов и требования уточненок.
Для чего: Правильное заполнение РСВ позволяет законно снизить нагрузку по страховым взносам (ставка 30 процентов для части выплат меняется на 15 процентов) и избежать претензий налоговых органов. С 2026 года ФНС усилила контроль за соблюдением условия о 70 процентах доходов от льготной деятельности.
Пошаговое руководство: как заполнить РСВ при смене тарифа с середины года
Основание: пункты 17 и 2.4, пункт 13.3 статьи 427 Налогового кодекса РФ, Приказ ФНС России от 29.09.2022 N ЕД-7-11/878@.
Право на пониженный тариф для субъектов МСП возникает с 1-го числа месяца, в котором в Единый государственный реестр юридических лиц (ЕГРЮЛ) или Единый государственный реестр индивидуальных предпринимателей (ЕГРИП) внесена запись об основном виде деятельности из приоритетных отраслей. Пересчета с 1 января законодательство не предусматривает. Пример: новый ОКВЭД добавлен 10 июня 2026 года. Льгота применяется с 1 июня 2026 года. За апрель и май страховые взносы уплачиваются по основному тарифу (30 процентов в пределах установленной базы).
Этот раздел РСВ отражает страховые взносы по основному тарифу (30 процентов) за месяцы, когда льгота еще не применялась. В строке 001 указывается код "01". Заполнение производится нарастающим итогом с начала года по четырем графам:
- графа 1 - с начала расчетного периода (январь - июнь);
- графа 2 - первый месяц отчетного периода (апрель);
- графа 3 - второй месяц отчетного периода (май);
- графа 4 - третий месяц отчетного периода (июнь).
По тарифу "01" в графе 4 показываются выплаты в пределах полуторакратного МРОТ, если льгота не применялась за весь месяц. В строке 010 (количество застрахованных лиц) указывается общее количество сотрудников за весь период.
Субъекты МСП из приоритетных отраслей в РСВ указывают код тарифа "32". Заполнение производится отдельно, но данные вносятся только за период действия льготы (с 1 июня).
- Строка 010 (количество застрахованных лиц): дублируется общее количество застрахованных лиц (как в подразделе с кодом "01").
- Строка 020 (количество физических лиц, с выплат которым исчислены взносы по тарифу "32"): указываются сотрудники, чьи выплаты в июне превысили полуторакратный МРОТ (40 639,50 рубля).
- Строки 030-060 (база для начисления взносов и суммы взносов): отражаются суммы с части превышения по ставке 15 процентов только за июнь.
Это обязательный элемент для всех субъектов МСП, заявляющих пониженный тариф. Именно здесь подтверждается доля доходов от льготной деятельности (не менее 70 процентов):
- Поле 001 указывается код "2" (субъект МСП из приоритетной отрасли).
- Строка 010 - общая сумма всех доходов (нарастающим итогом с начала года).
- Строка 020 - доходы от льготируемого вида деятельности (основной ОКВЭД из Перечня).
- Строка 030 - доля рассчитывается по формуле: (строка 020 разделить на строку 010) умножить на 100 процентов.
Особенность при начале деятельности с июня: В соответствии с пунктами 9.1(3)-9.1(5) Порядка заполнения РСВ предписано считать доходы нарастающим итогом. Однако если деятельность по новому ОКВЭД фактически началась только с июня, во избежание искажения доли целесообразно указывать в строках 010 и 020 суммы, дата признания которых приходится на период с июня (месяц начала льготы) по отчетную дату. Для полной уверенности рекомендуется направить официальный запрос в Федеральную налоговую службу.
Форма и порядок заполнения: Приказ ФНС России от 29.09.2022 N ЕД-7-11/878@.
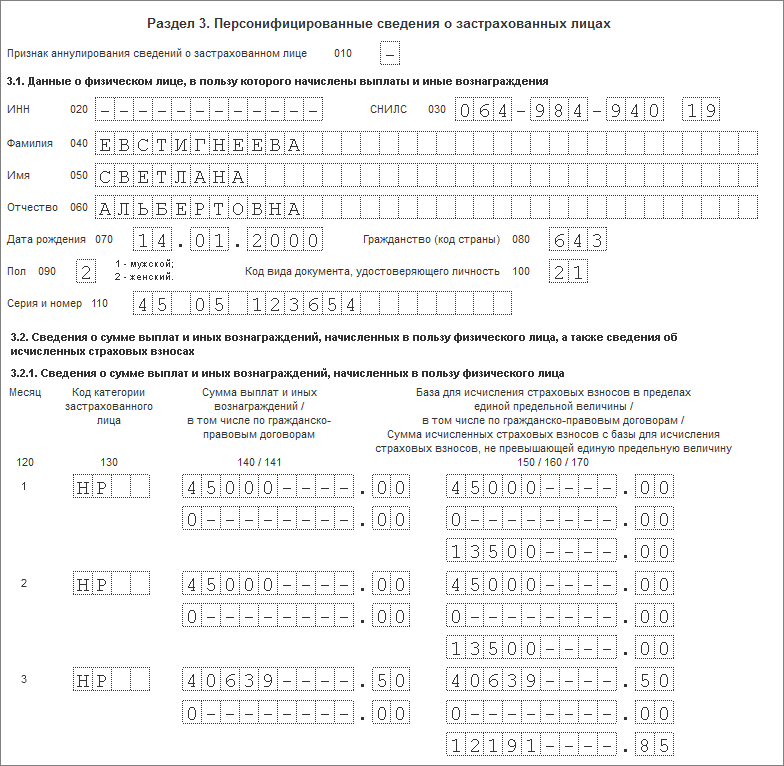
Пример заполнения раздела 3 (персонифицированные сведения) для сотрудника
Условия: заработная плата сотрудника составляет 45 000 рублей в месяц. Организация получила право на льготу с 1 июня 2026 года. МРОТ на 2026 год установлен в размере 27 093 рубля, полуторакратный МРОТ составляет 40 639,50 рубля.
| Код категории (графа 130) | Период | Выплаты всего (графа 140) | База для взносов (графа 150) | Сумма взносов (графа 170) |
|---|---|---|---|---|
| НР (основной тариф) | апрель, май | 45 000 | 45 000 | 13 500 (30%) |
| НР (основной тариф) | июнь (в пределах полуторакратного МРОТ) | 40 639,50 | 40 639,50 | 12 191,85 (30%) |
| ПВ (льготный тариф субъекта МСП) | июнь (сверх полуторакратного МРОТ) | 4 360,50 | 4 360,50 | 654,08 (15%) |
В разделе 3 РСВ за полугодие формируется две строки по одному сотруднику за июнь месяц (с кодами "НР" и "ПВ"). Это соответствует пункту 13.15 Порядка заполнения: количество строк подраздела 3.2 равно количеству применяемых страхователем тарифов страховых взносов.
Главная польза для клиента
Следуя данному алгоритму, вы:
- экономите до 15 процентов на страховых взносах с части выплат сотрудникам;
- исключаете претензии ФНС по контрольным соотношениям РСВ (особенно по приложению 3.1);
- законно не делаете перерасчет за прошлые месяцы, снижая трудозатраты бухгалтерии.
По данным ФНС, за первое полугодие 2026 года более 40 процентов ошибок в РСВ связаны с неправильным указанием кода тарифа при смене основного вида деятельности в ЕГРЮЛ.
Часто задаваемые вопросы (FAQ)
1С:Зарплата и управление персоналом 8
Автоматизируйте расчет страховых взносов при смене тарифа субъекта МСП. Программа обеспечивает:
- автоматическое отслеживание превышения полуторакратного МРОТ (40 639,50 рубля в 2026 году);
- корректное формирование РСВ с двумя подразделами (коды "01" и "32");
- расчет доли доходов для приложения 3.1 на основе данных бухгалтерского учета.
Решение подходит для компаний с численностью до 1000 сотрудников.
Готовое решение для ведения учета и автоматической сдачи РСВ в налоговые органы:
- встроенная проверка контрольных соотношений (доля 70 процентов, коды тарифов);
- формирование реестров субъектов МСП для подтверждения статуса;
- выгрузка отчетности в ФНС через телекоммуникационные каналы связи с электронной подписью.




