
Как перерасcчитать страховые взносы при утрате права на пониженный тариф для МСП в "1С:ЗУП 8" (ред. 3)
Четкий ответ: Если ваша организация утратила право на пониженный тариф (15% с выплат сверх 1,5 МРОТ) в 2026 году, пересчитать взносы необходимо с 1 января текущего года. В программе «1С:Зарплата и управление персоналом 8» редакции 3 это делается автоматически при начислении зарплаты за месяц утраты права или документом «Перерасчет страховых взносов». В ФНС подается уточненный расчет (РСВ) с номером корректировки "1".
Инструкция актуальна на 10.06.2026 (релиз 3.1.37) и базируется на нормах Налогового кодекса РФ и официальных разъяснениях.
Кому подходит и для чего нужен перерасчет
Для бухгалтеров на МСП
Если вы применяли пониженный тариф 15%, но в 2026 году доля доходов по льготируемому ОКВЭД стала менее 70% или вид деятельности исключили из перечня.
Для корректной отчетности
Чтобы избежать пеней и штрафов за занижение базы, нужно сдать уточненный РСВ и доплатить взносы по основному тарифу (30%).
Для пользователей 1С:ЗУП 8.3
Автоматизация пересчета без ручных правок. Пошаговый алгоритм из официального релиза 3.1.37.
Нормативное обоснование: когда тариф теряется задним числом
Основание: пп. 17 п. 1, п. 2.4, п. 13.3 ст. 427 НК РФ, а также Распоряжение Правительства РФ от 27.12.2025 N 4125-р. Пониженный тариф для МСП в 2026 году применяется только при одновременном соблюдении двух условий:
- Основной вид деятельности (ОКВЭД) включен в Перечень приоритетных отраслей;
- Доля доходов от этого вида деятельности за отчетный период составляет не менее 70%.
Ключевое правило: «При несоответствии плательщика условиям... он лишается права на применение пониженного тарифа с начала расчетного периода, в котором допущено несоответствие» (абз. 4 п. 13.3 ст. 427 НК РФ). То есть пересчитывать взносы нужно с января 2026 года.
Наглядный пример: доначисление взносов
Исходные данные: Сотрудник Ветров А.М. с окладом 90 000 руб./мес. МРОТ в 2026 году — 27 093 руб., 1,5 МРОТ = 40 639,50 руб.
| Период | Расчет при пониженном тарифе (15%) | Расчет по основному тарифу (30%) | Доначисление |
|---|---|---|---|
| Январь - март | 19 595,93 руб./мес. (12 191,85 + 7 404,08) | 27 000 руб./мес. | 7 404,07 руб./мес. |
Итого доначислено за 1 квартал: 22 212,21 руб. Эти суммы должны попасть в уточненный РСВ.
Пошаговая инструкция: перерасчет в 1С:ЗУП 8.3
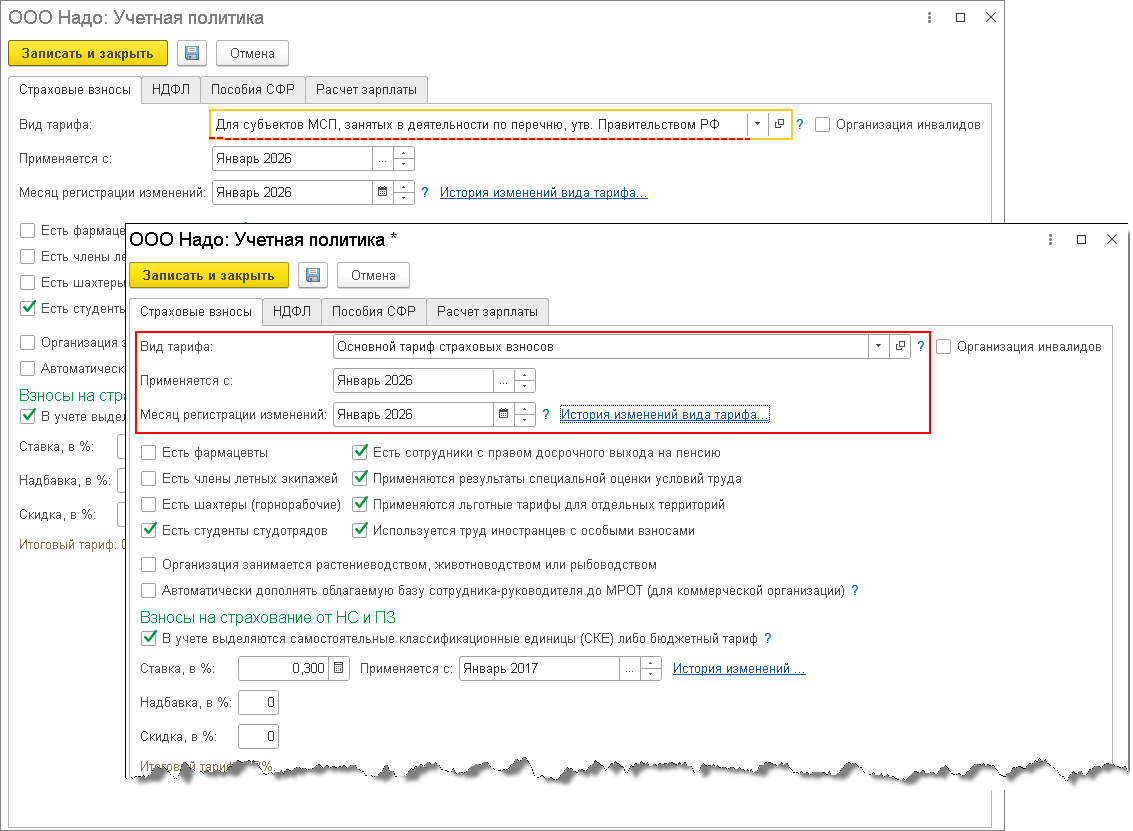
1 Изменение учетной политики: Перейдите в «Настройка – Организации – Учетная политика». В поле «Вид тарифа» выберите «Основной тариф страховых взносов», дата применения — январь 2026 года (рис.1).
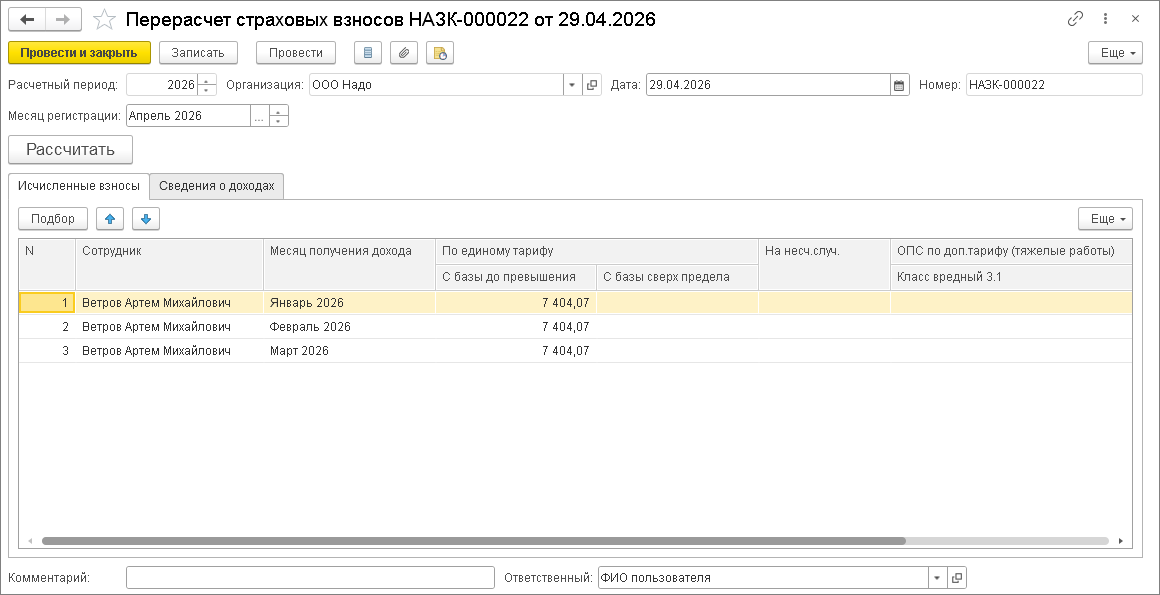
2 Автоматический перерасчет: При начислении зарплаты за апрель 2026 программа сама пересчитает взносы за январь-март. Либо используйте документ «Перерасчет страховых взносов» (раздел «Налоги и взносы»)( рис.2).
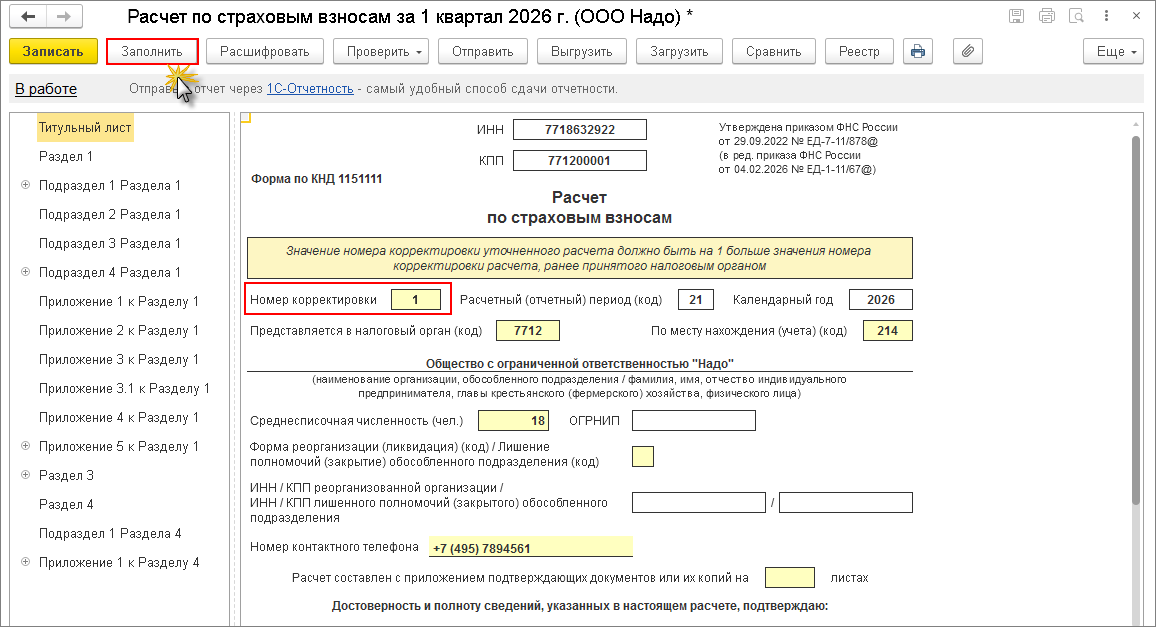
3 Формирование уточненного РСВ: Раздел «Отчетность, справки – 1С-Отчетность». На титульном листе номер корректировки — "1". Нажмите «Заполнить»(рис.3).
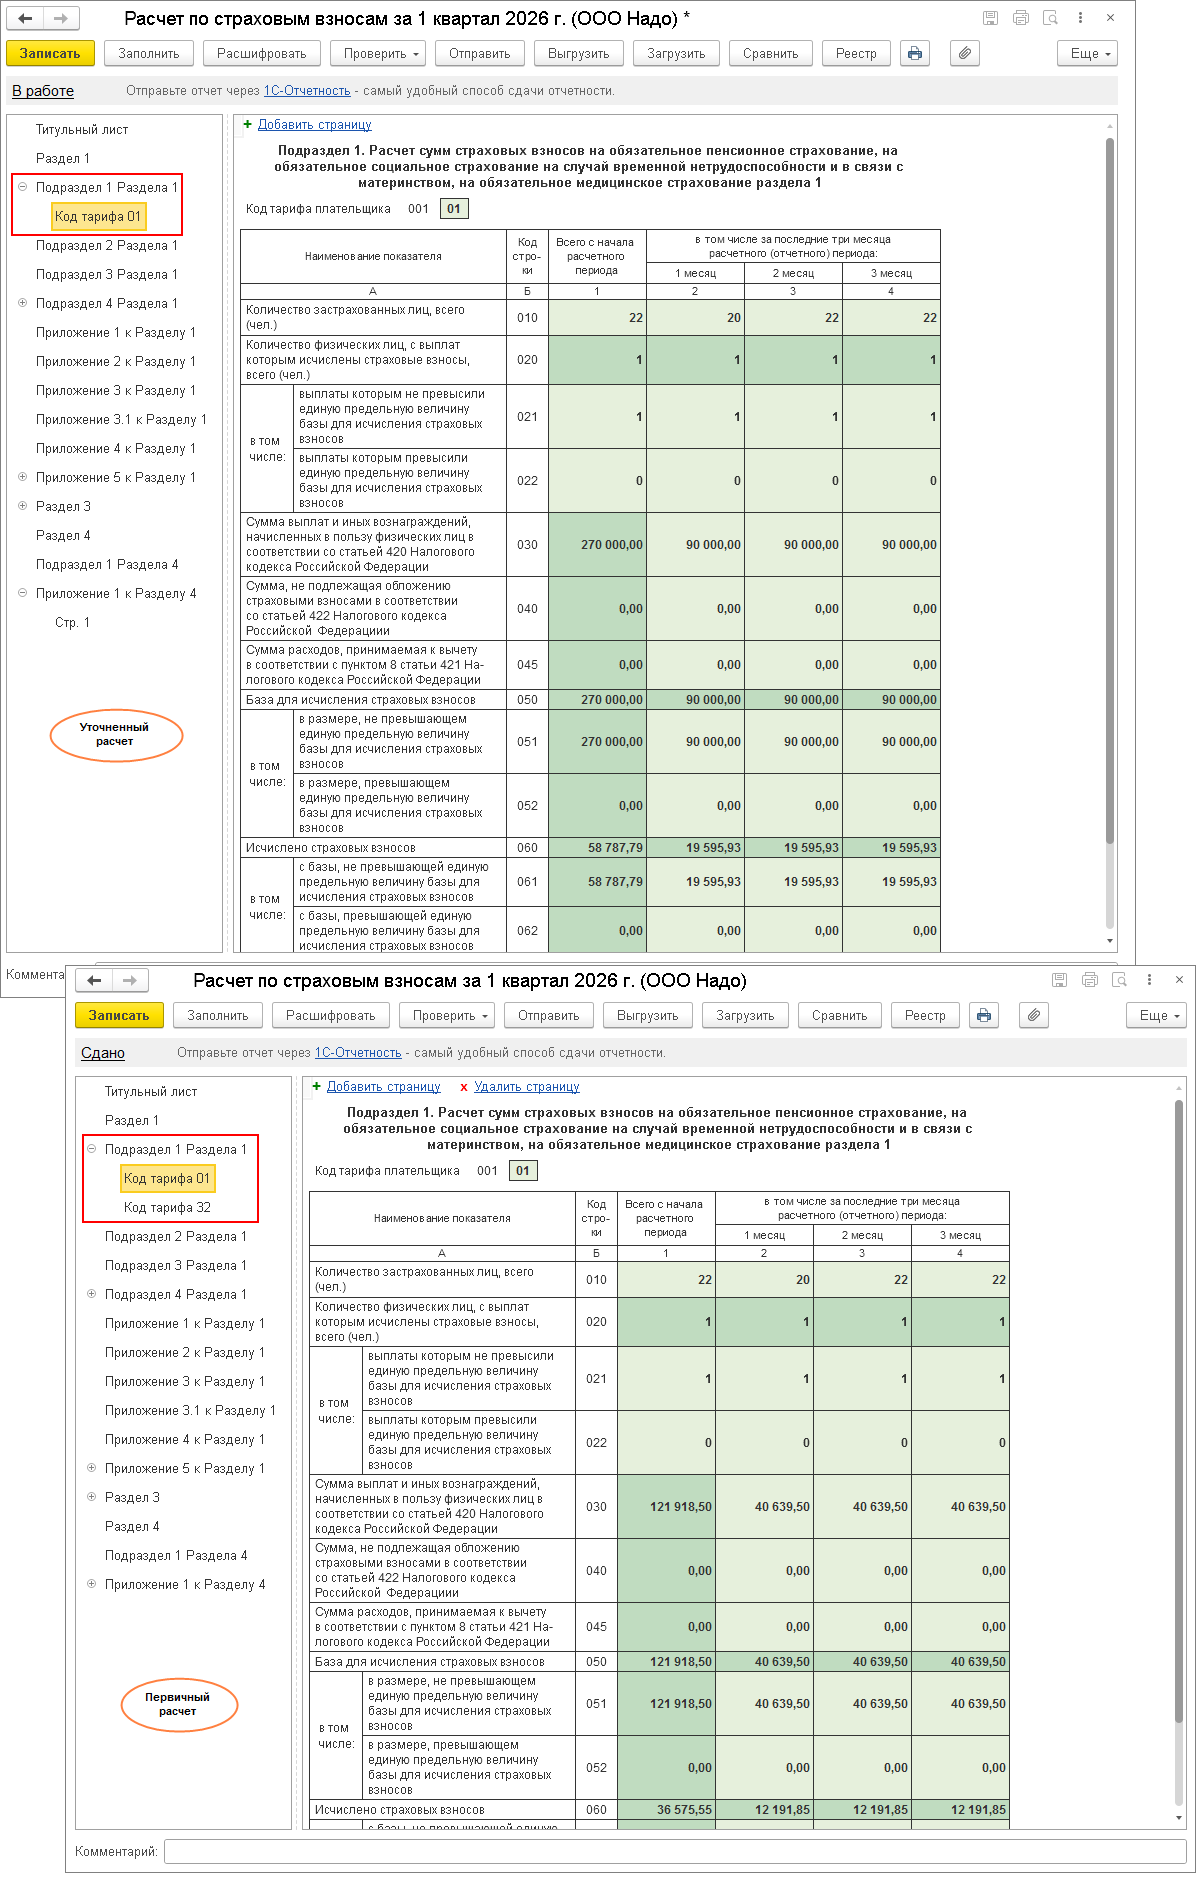
4 Контроль разделов: В подразделе 1 раздела 1 взносы за январь-март полностью отразятся по коду тарифа "01" (вместо ранее "01"+"32") (рис. 4).
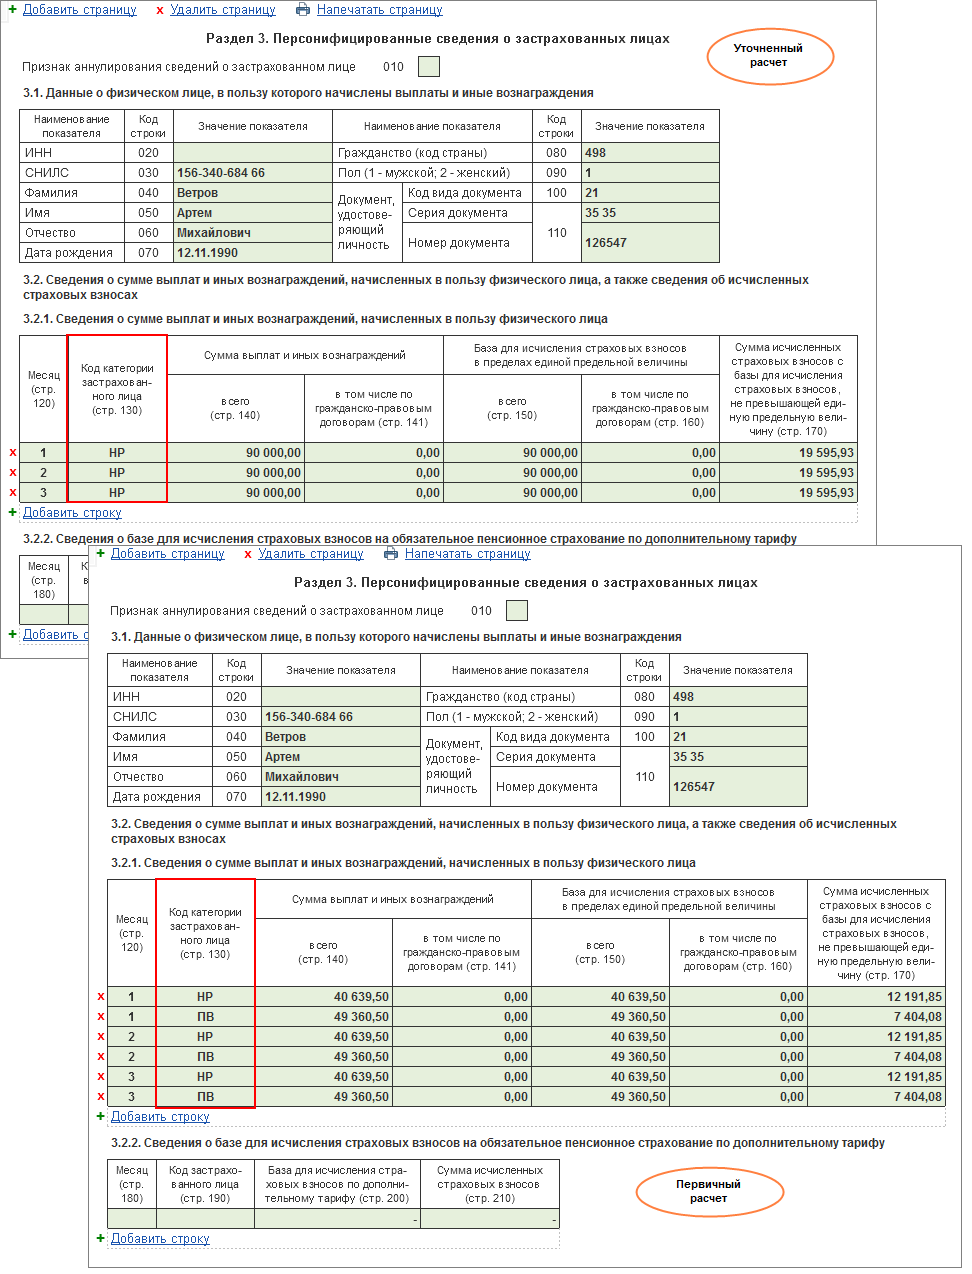
В разделе 3 по сотрудникам код застрахованного лица теперь "НР" вместо "НР"+"ПВ" (рис. 5).
Важные нюансы и ошибки
Раздел 3 в уточненке
В уточненный РСВ включается раздел 3 только на тех сотрудников, по которым меняются данные. Не нужно обнулять старые суммы — просто подайте исправленный расчет с верными цифрами.
Проверка ОКВЭД и Перечня
Перечень приоритетных видов деятельности на 2026 год утвержден Распоряжением N 4125-р. Если ваш ОКВЭД там отсутствует — льготный тариф не применяется с 01.01.2026.
Сроки подачи
Уточненный расчет подается в той же форме, что действовала в периоде ошибки. Дожидаться приема предыдущей уточненки перед подачей следующей не обязательно, но лучше отслеживать статус в 1С-Отчетности.
1С:Комплект поддержки МСП + 1С-Отчетность
Чтобы избежать ошибок при смене тарифа и гарантированно корректно сформировать уточненный РСВ с разделом 3, используйте облачный сервис «1С-Отчетность» прямо из 1С:ЗУП 8.3. Автоматические контрольные соотношения ФНС, проверка ОКВЭД по Перечню N4125-р и юридически значимый электронный документооборот.
Настроить 1С-ОтчетностьЧасто задаваемые вопросы (FAQ)
Вопрос 1: Нужно ли подавать уточненный РСВ, если я еще не сдавал отчет за квартал?
Ответ: Нет. Если первичный расчет за 1 квартал 2026 года еще не представлен, просто сформируйте его с правильными цифрами (по основному тарифу с января). Уточненка подается только после того, как первичный отчет уже сдан в ФНС.
Вопрос 2: Какой код тарифа указывать в РСВ после перерасчета?
Ответ: В подразделе 1.1 раздела 1 нужно указывать код тарифа "01" (Основной тариф) за все месяцы 1 квартала. Ранее применявшийся код "32" (МСП) в уточненке уже не фигурирует за эти месяцы.
Вопрос 3: Что делать, если в уточненке не совпадают контрольные соотношения?
Ответ: Проверьте раздел 3: сумма взносов по всем сотрудникам должна равняться итоговой сумме взносов в разделе 1. В 1С:ЗУП 8.3 ошибка часто возникает при ручной корректировке, используйте автоматическое заполнение после документа «Перерасчет страховых взносов».
Вопрос 4: Обязан ли я применять пониженный тариф, если подхожу под условия?
Ответ: Да, применение пониженного тарифа для МСП при выполнении условий — это обязанность, а не право налогоплательщика. Неприменение льготы приведет к переплате, но налоговые органы могут потребовать пояснений.
Вопрос 5: Если утрата права произошла в апреле, взносы за апрель считаю по 30%?
Ответ: Да, а за январь-март — доначисляете до 30%. Причем пониженный тариф не применяется с начала года из-за нарушения условий, поэтому доплатить нужно за весь 1 квартал.
1С:ЗУП 8 КОРП + Мониторинг условий МСП
Разработана специальная обработка для мониторинга доли доходов по льготируемому ОКВЭД. Как только вы утрачиваете право на пониженный тариф — система сигнализирует и автоматически инициирует перерасчет с января. Исключите человеческий фактор и штрафы за несвоевременную корректировку.
Получить КП на внедрениеИсточники и правовая база: :
- Налоговый кодекс РФ, ст. 427 (пп. 17 п. 1, п. 2.4, п. 13.3) — условия пониженного тарифа и момент утраты права.
- Распоряжение Правительства РФ от 27.12.2025 N 4125-р — перечень приоритетных отраслей для МСП в 2026 году.
- Приказ ФНС России от 29.09.2022 N ЕД-7-11/878@ (ред. от 04.02.2026) — порядок заполнения уточненного расчета и раздел 3.




