
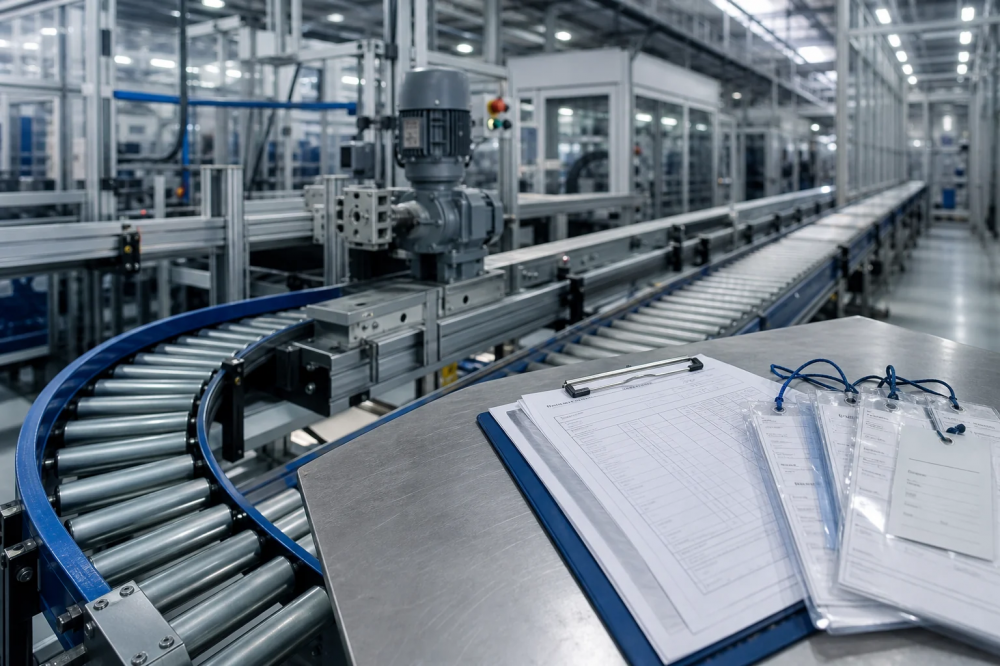
Конвейеры и налог на имущество: когда оборудование не считается недвижимостью
Производственное и перегрузочное оборудование часто физически связано со зданием или сооружением. Но для налога на имущество важна не только прочность крепления, а назначение объекта и его учет как самостоятельного основного средства.
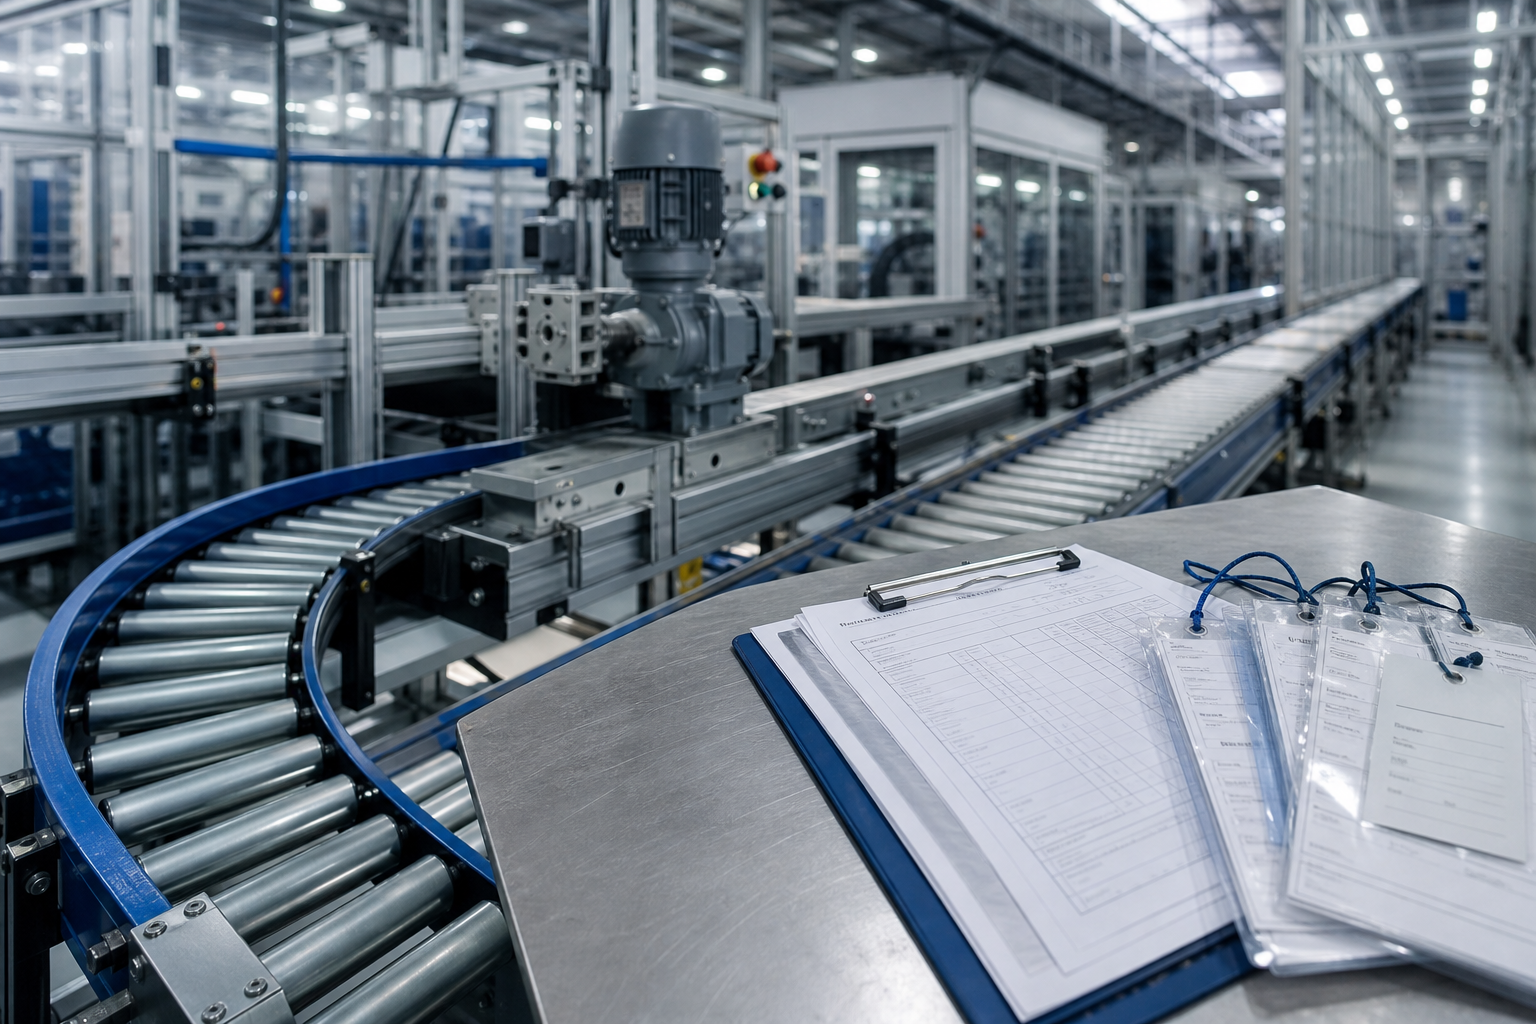
Суд подтвердил: цепные и ленточные конвейеры, весы, судопогрузчики и другое оборудование перегрузочного комплекса могут рассматриваться как движимое имущество и не облагаться налогом на имущество организаций.
Почему спор возникает по оборудованию
Налог на имущество организаций платят по объектам недвижимости. При этом производственные линии, конвейеры, весы и иное технологическое оборудование нередко размещены внутри здания или смонтированы на площадке.
Инспекция может считать такие объекты частью недвижимого комплекса. Компаниям важно заранее показать, что оборудование выполняет технологическую функцию и принято к учету отдельно от здания.
Какие аргументы сработали в суде
Суд указал, что оборудование, предназначенное для производства или обслуживания производственного процесса и учтенное как отдельные объекты основных средств, само по себе не становится недвижимостью.
Дополнительно учитывается срок эксплуатации. Если техника требует периодического обновления и служит меньше, чем здание или сооружение, это усиливает позицию о движимом характере объекта.
- оборудование принято к учету как отдельный объект ОС;
- оно обслуживает технологический процесс, а не само здание;
- есть инвентарные карточки, паспорта, акты монтажа и ввода;
- срок полезного использования отличается от срока здания;
- можно подтвердить возможность замены или обновления техники.
Что проверить в 1С и документах
В 1С важно разделить здание, сооружение и технологическое оборудование в карточках основных средств. Если все объединено в один объект без аналитики, доказать движимый характер оборудования сложнее.
Проверьте наименование, инвентарный номер, амортизационную группу, первичные документы, договоры поставки и монтажа, а также признаки налогообложения по каждому объекту.
Сверяет карточки ОС, амортизационные группы и налоговые признаки.
Подтверждает технологическую роль оборудования и возможность замены.
Оценивает налоговый риск по дорогостоящим линиям и комплексам.
Когда риск остается
Если оборудование фактически образует единый объект с сооружением, не имеет самостоятельного назначения или документы оформлены как часть капитального объекта, спор может развиваться иначе.
До подачи декларации полезно провести инвентаризацию спорных объектов и отдельно описать позицию компании по движимому оборудованию.
Коротко: что сделать сейчас
Проверьте документы, настройки учета и ответственных сотрудников до того, как вопрос попадет в проверку, отчетную кампанию или спор. Чем раньше данные связаны в 1С, тем меньше ручных исправлений в конце периода.
FAQ
Конвейер всегда не облагается налогом на имущество?
Нет. Важны документы, учет как отдельного ОС, технологическое назначение и связь с недвижимостью.
Что сильнее всего подтверждает движимый характер?
Отдельный учет, инвентарные документы, технические паспорта, срок полезного использования и возможность замены оборудования.
Что проверить в 1С?
Карточки ОС, налоговые признаки, амортизационные группы, инвентарные номера и связь оборудования со зданием или сооружением.
Проверим учет основных средств в 1С
Прайм-1С поможет сверить карточки ОС, налоговые признаки и документы по производственному оборудованию, чтобы снизить риск спора по налогу на имущество.
Заявка со страницы: Конвейеры и налог на имущество: когда оборудование не считается недвижимостью — https://1c-prime.ru/articles/rekomendatsii-novye-stati-2025/konveyery-nalog-na-imushchestvo-dvizhimo...