
Учет малоценных ОС до 100 000 рублей в 1С:Бухгалтерии 8
Правильный учет малоценных основных средств требует понимания различий между бухгалтерским и налоговым учетом. В этой статье вы найдете пошаговые инструкции по отражению таких объектов в 1С:Бухгалтерии 8 с учетом последних изменений законодательства.
- Бухгалтерам - для корректного отражения малоценных ОС в учете
- Финансовым директорам - для контроля учетной политики
- Аудиторам - при проверке правильности учета ОС
- Руководителям - для понимания налоговых последствий
Особенности учета малоценных ОС
| Аспект | Бухгалтерский учет | Налоговый учет |
|---|---|---|
| Критерии признания | Срок использования >12 мес., стоимость не ограничена | Срок использования >12 мес., стоимость ≤100 000 руб. |
| Порядок учета | Амортизация (если не применяется п.5 ФСБУ 6/2020) | Единовременное списание при вводе в эксплуатацию |
| Счета учета | 01, 02 (амортизация) | Учет в составе материальных расходов |
Важно: Если организация применяет п.5 ФСБУ 6/2020, малоценные активы могут списываться единовременно в расходы. В этом руководстве рассматривается классический вариант учета с амортизацией в БУ.
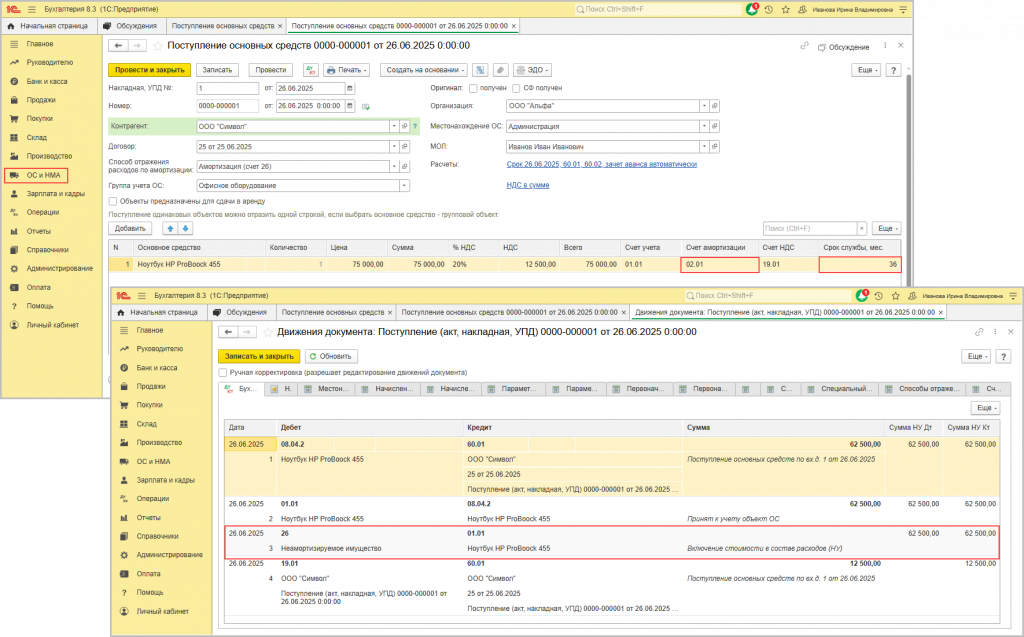
Вариант 1: Одновременное поступление и ввод в эксплуатацию
- Реквизиты накладной/УПД
- Контрагент и договор
- Местонахождение ОС и МОЛ
- Способ отражения расходов по амортизации
- Выберите объект ОС из справочника
- Укажите стоимость и ставку НДС
- Проверьте счета учета (01.01, 02.01, 19.01)
- Установите срок полезного использования
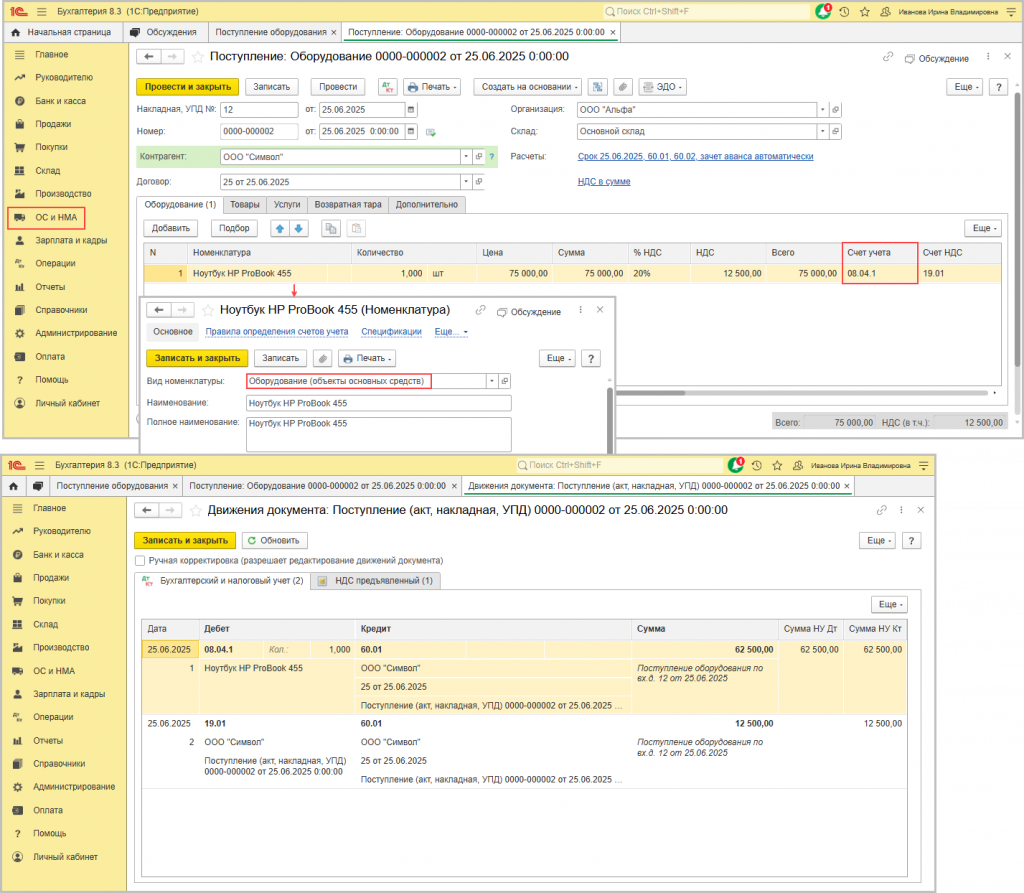
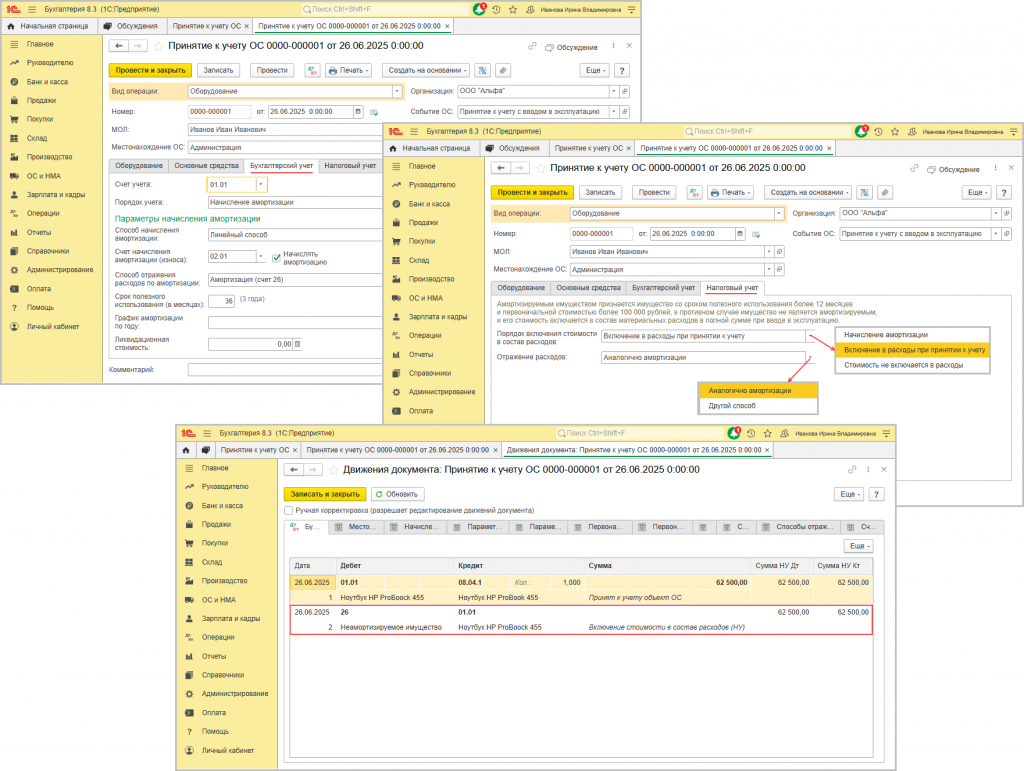
Вариант 2: Поступление оборудования с последующим вводом
- Реквизиты накладной/УПД
- Контрагент и договор
- Склад хранения
- Выберите номенклатуру (вид "Оборудование")
- Укажите стоимость и ставку НДС
- Проверьте счета учета (08.04.1, 19.01)
- Укажите местонахождение и МОЛ
- Выберите событие "Принятие к учету с вводом в эксплуатацию"
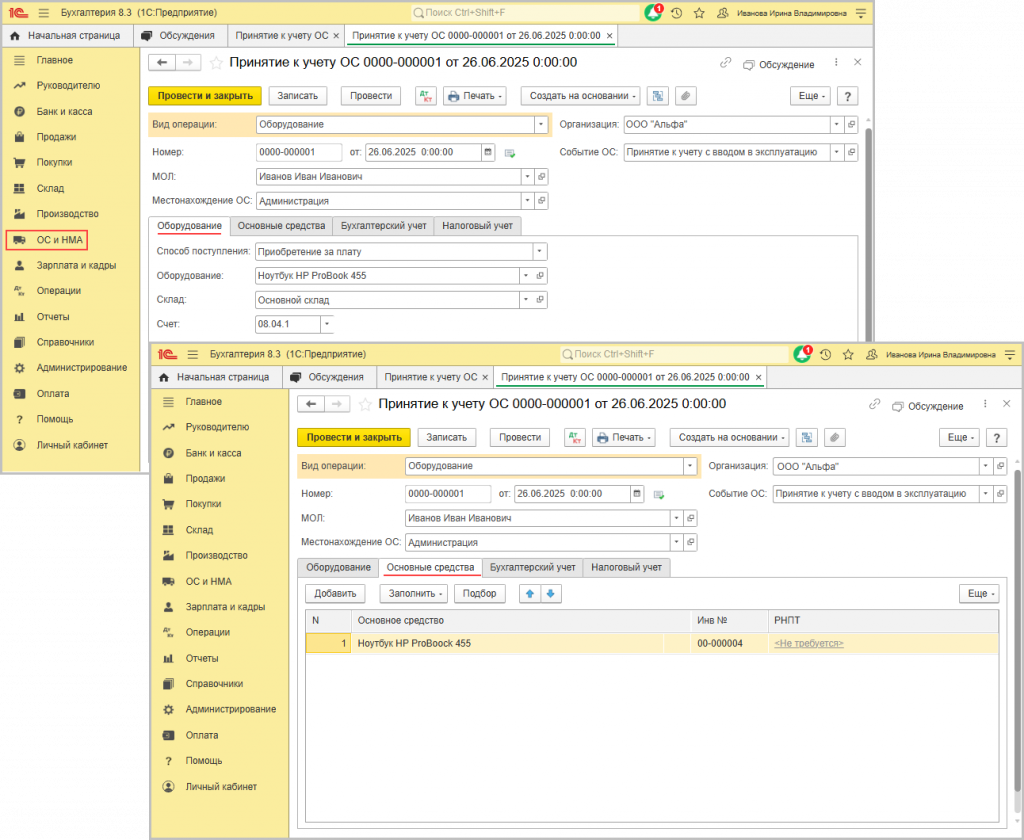
- Выберите "Включение в расходы при принятии к учету"
- Проверьте статью расходов ("Неамортизируемое имущество")
Типичные ошибки при учете малоценных ОС
Важно различать материалы и основные средства. Если объект соответствует критериям ОС (срок >12 мес.), он должен учитываться как основное средство.
Частая ошибка - попытка начислить амортизацию в НУ для объектов стоимостью ≤100 000 руб. Такие объекты должны списываться единовременно.
Проверяйте автоматически формируемые проводки, особенно при нестандартных сценариях учета.
Нужна помощь с настройкой учета ОС в 1С?
Наши специалисты помогут правильно организовать учет основных средств.




