

Учет аренды в 1С:Бухгалтерии 8 КОРП – как отразить ППА и дисконтирование
С 2022 года действуют новые правила учета аренды по ФСБУ 25/2018. В статье разбираем пошагово, как правильно принять к учету предмет аренды с признанием права пользования активом (ППА) и дисконтированием обязательств в 1С:Бухгалтерии 8 КОРП.
- Бухгалтерам компаний, арендующих имущество
- Главным бухгалтерам корпораций
- Аудиторам, проверяющим учет аренды
- Финансовым директорам, контролирующим отчетность
Что изменилось в учете аренды с 2022 года
С введением ФСБУ 25/2018 "Бухгалтерский учет аренды" арендаторы обязаны:
1. Признавать право пользования активом (ППА) вместо арендованного имущества на балансе
2. Отражать обязательство по аренде (ОА) по приведенной стоимости
3. Применять дисконтирование для оценки будущих арендных платежей
Как отразить поступление предмета аренды в 1С
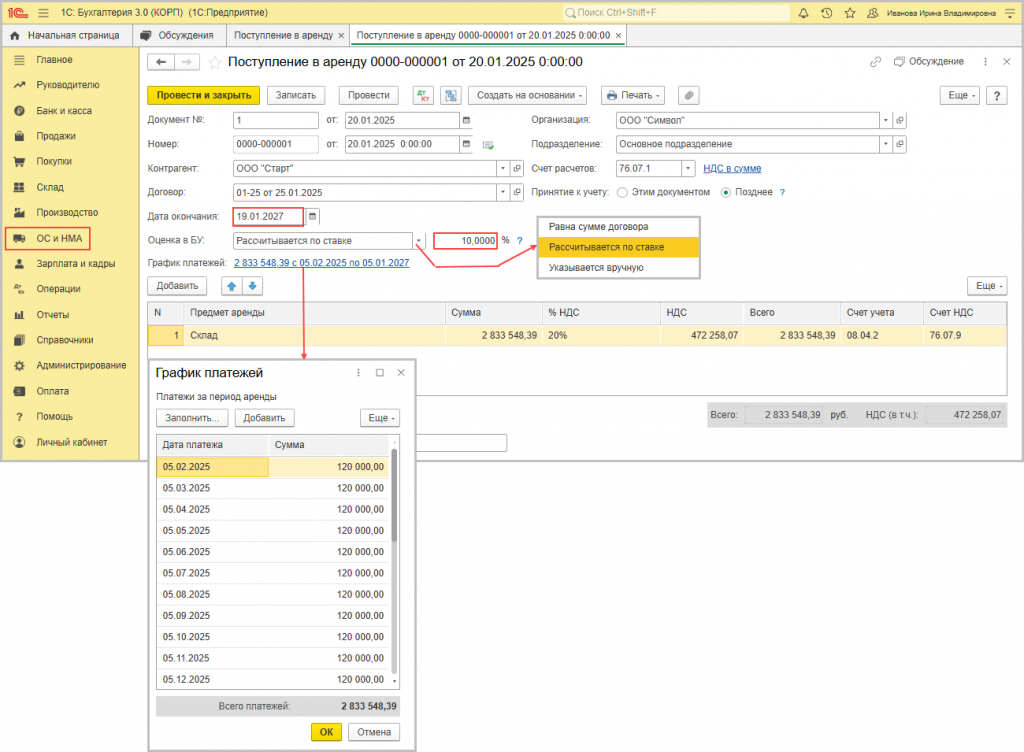
Для учета аренды в 1С:Бухгалтерии 8 КОРП используется документ "Поступление в аренду":
- Откройте раздел ОС и НМА → Поступление в аренду
- Нажмите кнопку "Создать"
- Заполните реквизиты акта приема-передачи, выберите контрагента и договор
- Укажите дату окончания договора
- Проверьте счет расчетов (по умолчанию 76.07.1)
- Выберите вариант оценки обязательства по аренде (ОА):
- "Рассчитывается по ставке" - для дисконтирования
- "Указывается вручную" - для ручного ввода
- Заполните график платежей
- Установите переключатель "Принятие к учету" в нужное положение:
- "Этим документом" - если нет дополнительных затрат
- "Позднее" - если будут дополнительные расходы
- Добавьте предмет аренды из справочника ОС
- Проведите документ
Особенности учета ППА и дисконтирования
При работе с арендой в 1С важно учитывать следующие нюансы:
- Дисконтирование применяется автоматически при выборе соответствующего варианта оценки ОА
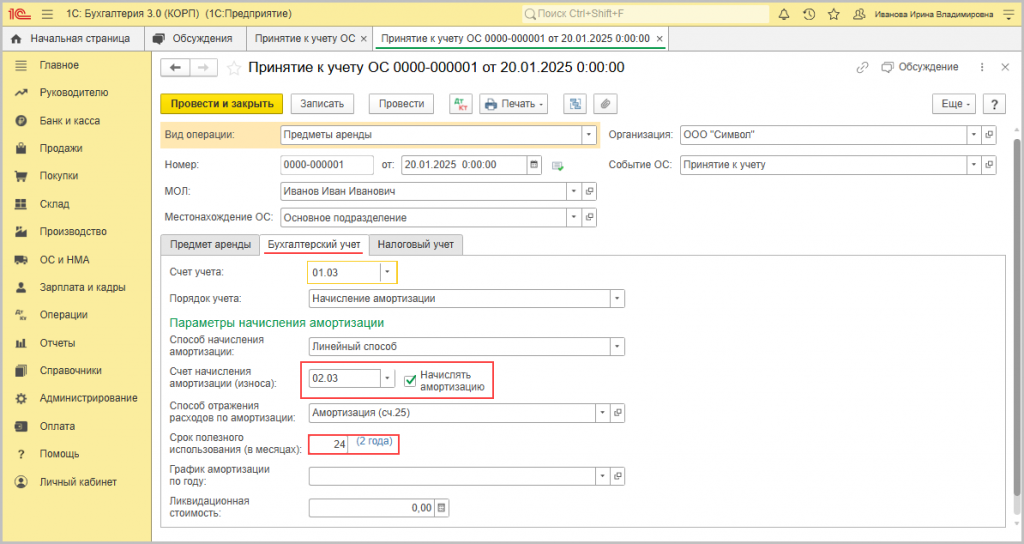
- ППА учитывается на счете 01.03 (если принятие сразу) или 08.04.2 (если принятие позднее)
- Арендные платежи распределяются между процентными расходами и погашением ОА
- Амортизация ППА начисляется с месяца, следующего за месяцем принятия к учету
Принятие к учету с дополнительными затратами
Если при принятии предмета аренды были дополнительные расходы (доставка, монтаж и т.д.), используется документ "Принятие к учету ОС":
- Откройте раздел ОС и НМА → Принятие к учету ОС
- Нажмите кнопку "Создать"
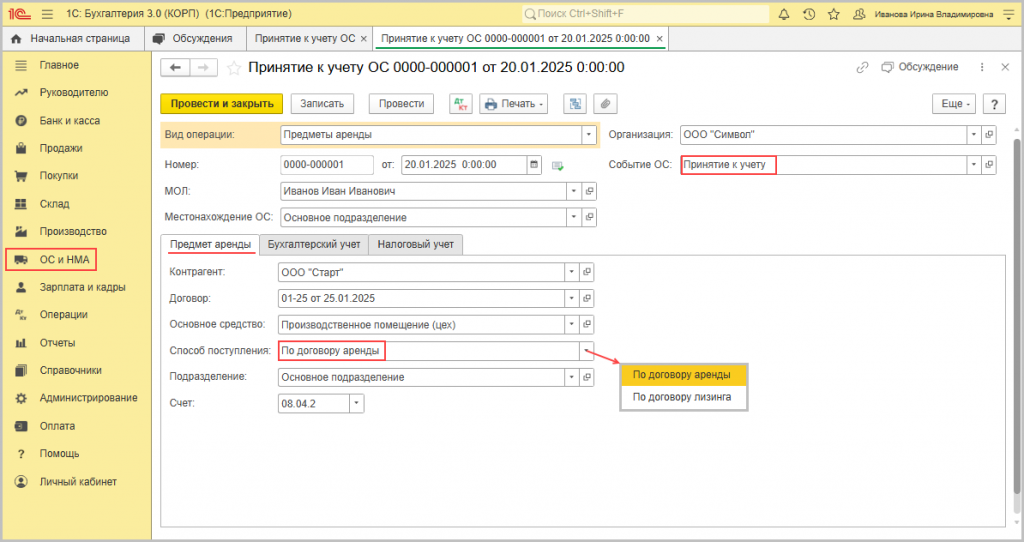
- В поле "Вид операции" выберите "Предметы аренды"
- Заполните данные:
- Местонахождение объекта
- МОЛ (материально ответственное лицо)
- Событие с видом "Принятие к учету"
- Заполните закладки:
- "Предмет аренды" (Рис. 2)
- "Бухгалтерский учет" (Рис. 3)
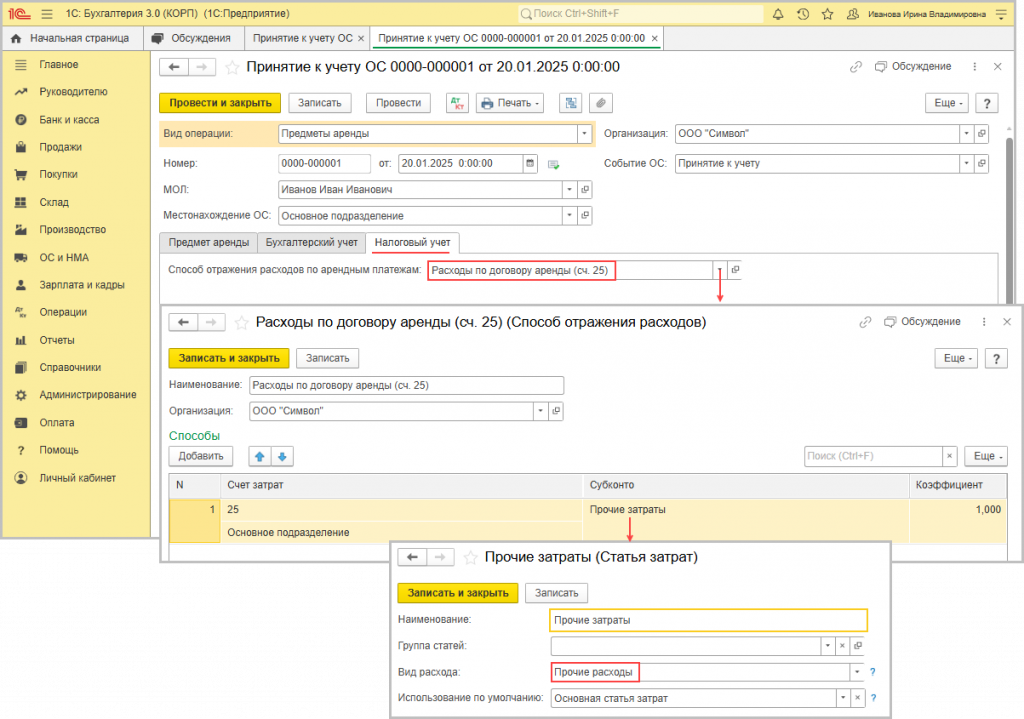
- "Налоговый учет" (Рис. 4)
- Проведите документ
Примеры проводок по учету аренды
Типовые бухгалтерские проводки при учете аренды с ППА:
| Операция | Дебет | Кредит | Сумма |
|---|---|---|---|
| Признание ППА | 01.03 | 76.07.1 | Приведенная стоимость платежей |
| Начисление амортизации ППА | 20 (26, 44) | 02.03 | Сумма амортизации |
| Начисление арендного платежа | 76.07.1 | 76.07.9 | Сумма платежа |
| Уплата арендного платежа | 76.07.9 | 51 | Сумма платежа |
Важно: В налоговом учете ППА не признается, поэтому возникают временные разницы, которые учитываются согласно ПБУ 18/02.
Если помимо бухгалтерского учёта требуется управлять объектами недвижимости и договорами аренды, рассмотрите отраслевое решение 1С:Аренда и управление недвижимостью.
Оптимизируете налоги, учет или бизнес-процессы?
Спрашивайте — поможем.




