
Списание кредиторской задолженности в 1С:Бухгалтерия 8 — пошаговая инструкция 2025
Кредиторская задолженность — это обязательства вашей компании перед поставщиками, подрядчиками или бюджетом. Если долг не погашен в течение 3 лет, он признается просроченным и подлежит списанию. Правильное оформление этой операции в 1С:Бухгалтерия 8 поможет избежать претензий со стороны налоговых органов и сохранит чистоту вашего учета.
В этой инструкции мы подробно разберем, как списать кредиторку с истекшим сроком исковой давности, какие документы подготовить и на какие нормативные акты ссылаться.
Кому подойдет эта инструкция?
Бухгалтерам и главным бухгалтерам
Которые отвечают за чистоту учета и соблюдение законодательства при списании задолженностей.
Руководителям и предпринимателям
Которые хотят понимать процесс списания долгов и его налоговые последствия.
Студентам и начинающим специалистам
Которые осваивают практические аспекты работы в 1С:Бухгалтерия 8.
Что такое кредиторская задолженность и когда ее нужно списывать?
Кредиторская задолженность возникает, когда ваша компания получила товары, услуги или авансы, но не произвела оплату в установленный договором срок. Согласно статье 196 Гражданского кодекса РФ, общий срок исковой давности составляет 3 года с момента возникновения обязательства.
Важно: списание кредиторской задолженности с истекшим сроком исковой давности является обязательной процедурой. Несписанная вовремя кредиторка искажает данные бухгалтерской отчетности и может привести к штрафам при налоговой проверке.
Пошаговая инструкция по списанию кредиторской задолженности в 1С:Бухгалтерия 8
Шаг 1. Проведение инвентаризации расчетов
Перед списанием необходимо провести инвентаризацию кредиторской задолженности. Это требование установлено пунктом 27 ПБУ 4/99 и Федеральным законом "О бухгалтерском учете".
- Издайте приказ о проведении инвентаризации по форме ИНВ-22
- Сформируйте акт инвентаризации расчетов с поставщиками по форме ИНВ-17
- Выявите суммы задолженности с истекшим сроком исковой давности
В 1С:Бухгалтерия 8 отчеты по кредиторской задолженности можно сформировать через раздел "Отчеты" → "Старые отчеты" → "Оборотно-сальдовая ведомость по счету" (счет 60, 62, 76 и др.).
Шаг 2. Подготовка юридического обоснования
Для подтверждения истечения срока исковой давности необходимо подготовить:
- Письмо от юриста или юридического отдела с обоснованием истечения срока исковой давности
- Копии первичных документов, подтверждающих возникновение задолженности (договоры, накладные, акты)
- Выписки из банка, подтверждающие отсутствие платежей
Важно: срок исковой давности может прерываться, если должник признавал долг (письмо, частичная оплата). В этом случае срок исковой давности начинается заново (ст. 203 ГК РФ).
Шаг 3. Издание приказа руководителя
На основании акта инвентаризации и юридического заключения руководитель издает приказ о списании кредиторской задолженности. В приказе указываются:
- Суммы задолженности к списанию
- Основание для списания (истечение срока исковой давности)
- Перечень контрагентов и документов
Шаг 4. Списание задолженности в 1С:Бухгалтерия 8
Теперь переходим к практической части — списанию в программе:
- Перейдите в раздел "Продажи" → "Корректировка долга" (или "Покупки" → "Корректировка долга")
- Нажмите кнопку "Создать"
- В поле "Вид операции" выберите "Списание задолженности"
- В поле "Списать" выберите вариант задолженности: "Задолженность поставщику" или "Авансы покупателя"
- Укажите дату списания задолженности
- Нажмите кнопку "Заполнить" — программа автоматически подберет информацию по соответствующей задолженности
- На закладке "Счет списания" выберите счет 91.01 "Прочие доходы" и соответствующую аналитику
- Нажмите кнопку "Провести"
Рис. 1 — Окно создания документа "Корректировка долга"
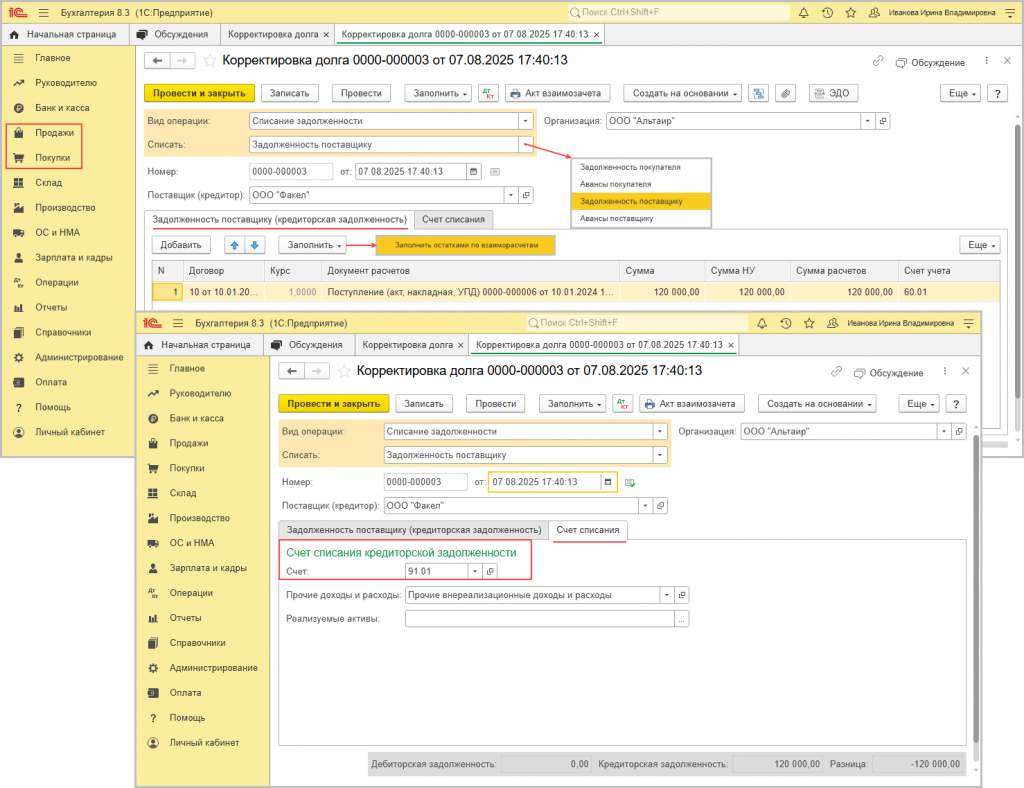
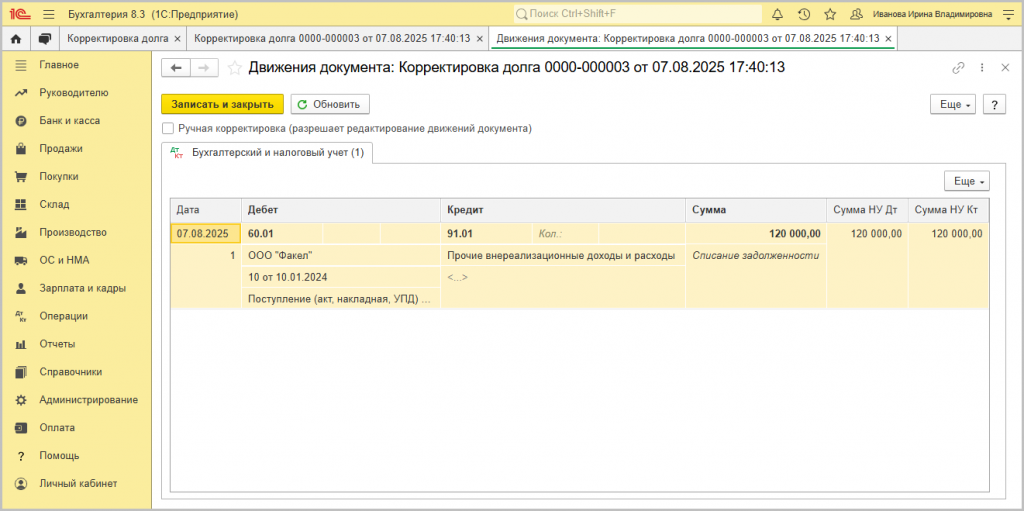
Рис. 2 — Результат проведения документа с проводками
Шаг 5. Проверка проводок
После проведения документа проверьте сформированные проводки. Должны быть созданы записи:
| Дебет | Кредит | Сумма | Содержание операции |
|---|---|---|---|
| 60.01 (62.02, 76.05) | 91.01 | Сумма задолженности | Списание кредиторской задолженности с истекшим сроком исковой давности |
Важно: списанная кредиторская задолженность признается внереализационным доходом на основании п. 18 ст. 250 Налогового кодекса РФ и увеличивает налогооблагаемую базу по налогу на прибыль.
Налоговые последствия и риски
Списанная кредиторская задолженность включается в состав внереализационных доходов и подлежит налогообложению:
- Для организаций на ОСН — налог на прибыль (20%)
- Для организаций на УСН "Доходы" — 6% от суммы списанной задолженности
- Для организаций на УСН "Доходы минус расходы" — сумма задолженности включается в доходы
Основные риски при списании кредиторки:
- Неправильное определение срока исковой давности
- Отсутствие первичных документов, подтверждающих задолженность
- Несвоевременное отражение дохода в налоговом учете
- Отсутствие инвентаризации и приказа руководителя
Оптимизируете налоги, учет или бизнес-процессы?
Спрашивайте — поможем.
Если типовой операции недостаточно для вашей учётной политики, можно заказать настройку операций в 1С.




