

Как в "1С:Бухгалтерии 8" принять к учету предмет аренды с признанием ППА без дисконтирования
Учет аренды по ФСБУ 25/2018 требует от арендатора признавать право пользования активом (ППА) и обязательство по аренде (ОА). Для малого и среднего бизнеса предусмотрены упрощенные способы учета, которые позволяют не применять дисконтирование. В этой статье мы разберем, кому подходит этот метод и как правильно отразить предмет аренды в 1С:Бухгалтерии 8.
Упрощенный метод учета аренды без дисконтирования доступен:
- Субъектам малого предпринимательства (кроме эмитентов публичных ценных бумаг)
- Некоммерческим организациям
- Организациям, имеющим право применять упрощенные способы ведения бухучета
Этот метод особенно удобен для долгосрочной аренды (более 12 месяцев), когда расчет дисконтированной стоимости значительно усложняет учет.
Преимущества учета без дисконтирования
Простота учета
Не требуется рассчитывать дисконтированную стоимость будущих платежей, что значительно упрощает процесс.
Экономия времени
Сокращение времени на оформление аренды в 1С и последующее обслуживание.
Меньше ошибок
Исключаются сложные расчеты, которые часто приводят к ошибкам в учете.
Важно: Если ваша организация не относится к субъектам малого предпринимательства или ведет учет по полной версии ФСБУ 25/2018, вам потребуется учитывать дисконтирование. В этом случае рекомендуем ознакомиться с нашей статьей об учете аренды с дисконтированием в 1С.
Пошаговая инструкция по учету предмета аренды в 1С
1. Оформление поступления предмета аренды
Для отражения поступления предмета аренды используется документ "Поступление в аренду":
- Перейдите в раздел ОС и НМА → Поступление в аренду
- Нажмите кнопку "Создать"
- Заполните данные акта приема-передачи:
- Выберите контрагента
- Укажите договор аренды
- Введите дату окончания договора
- Проверьте счет учета (по умолчанию 76.07.1)
- Установите переключатель "Принятие к учету":
- "Позднее" - если будут дополнительные затраты
- "Этим документом" - если дополнительные затраты отсутствуют
- Нажмите кнопку "Добавить" и заполните табличную часть:
- Выберите предмет аренды из справочника "Основные средства"
- Укажите общую сумму арендных платежей
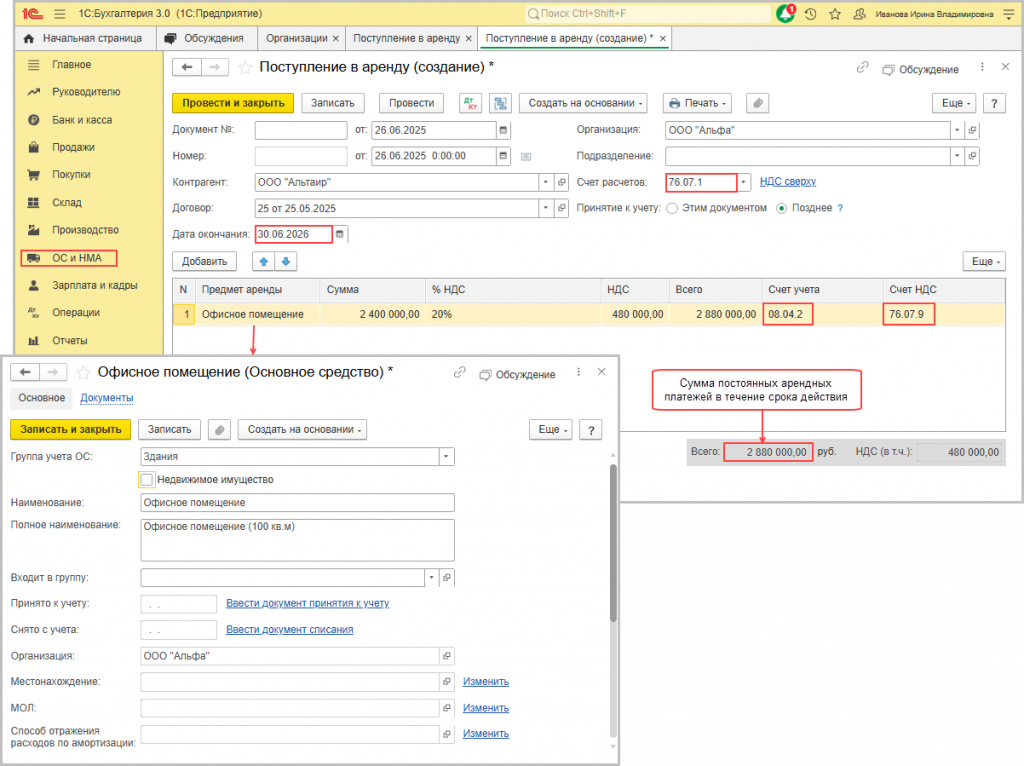
Рис. 1 - Документ "Поступление в аренду"
2. Принятие к учету (если выбрано "Этим документом")
Если вы установили переключатель "Принятие к учету" в положение "Этим документом":
- Укажите материально ответственное лицо (МОЛ)
- Выберите способ отражения расходов по амортизации
- Укажите способ отражения арендных платежей в налоговом учете
- Проверьте счета учета (по умолчанию 01.03, 02.03 и 76.07.9)
После заполнения всех данных нажмите кнопку "Провести". ППА и ОА будут признаны автоматически.
3. Принятие к учету отдельным документом (если выбрано "Позднее")
Если вы установили переключатель "Принятие к учету" в положение "Позднее", потребуется дополнительный документ:
- Перейдите в раздел ОС и НМА → Принятие к учету ОС
- Нажмите кнопку "Создать"
- В поле "Вид операции" выберите "Предметы аренды"
- Заполните данные:
- Местонахождение объекта
- МОЛ
- Событие с видом "Принятие к учету"
- Заполните закладки:
- "Предмет аренды" (Рис. 2)
- "Бухгалтерский учет" (Рис. 3)
- "Налоговый учет" (Рис. 4)
- Нажмите кнопку "Провести"
Практический пример: Компания взяла в аренду офисное помещение на 5 лет с ежегодным платежом 1 200 000 руб. При упрощенном учете общая сумма обязательств составит 6 000 000 руб. (1 200 000 × 5) без учета дисконтирования. Это значительно проще, чем рассчитывать приведенную стоимость каждого платежа.
Оптимизируете учет аренды или другие бизнес-процессы?
Наши специалисты помогут правильно настроить 1С и организовать учет в соответствии с ФСБУ 25/2018.




