
Как в 1С:Бухгалтерии 8 принять к учету предмет аренды без признания ППА
С 2024 года действуют новые правила учета аренды по ФСБУ 25/2018. В статье разберем, как правильно отразить аренду без признания права пользования активом (ППА) в 1С:Бухгалтерии 8, когда это выгодно и какие проводки нужно сделать.
- Бухгалтерам компаний, арендующих имущество
- Аудиторам, проверяющим учет арендных операций
- Финансовым директорам, оптимизирующим учетную политику
- ИП, арендующим коммерческую недвижимость
Когда можно не признавать ППА по ФСБУ 25/2018
Согласно пунктам 10-12 ФСБУ 25/2018, право не признавать ППА и обязательство по аренде (ОА) возникает, если:
- Срок аренды менее 12 месяцев
- Аренда касается недвижимости с низкой стоимостью (менее 300 тыс. руб.)
- Предмет аренды не является уникальным или специально адаптированным для арендатора
Важно: Решение о признании/непризнании ППА должно быть закреплено в учетной политике компании.
Преимущества учета аренды без ППА
- Упрощение бухгалтерского учета
- Отсутствие необходимости амортизировать ППА
- Равномерное признание расходов по аренде
- Снижение налоговой нагрузки в первый период аренды
Пошаговая инструкция по учету в 1С:Бухгалтерии 8
Шаг 1. Создание операции вручную
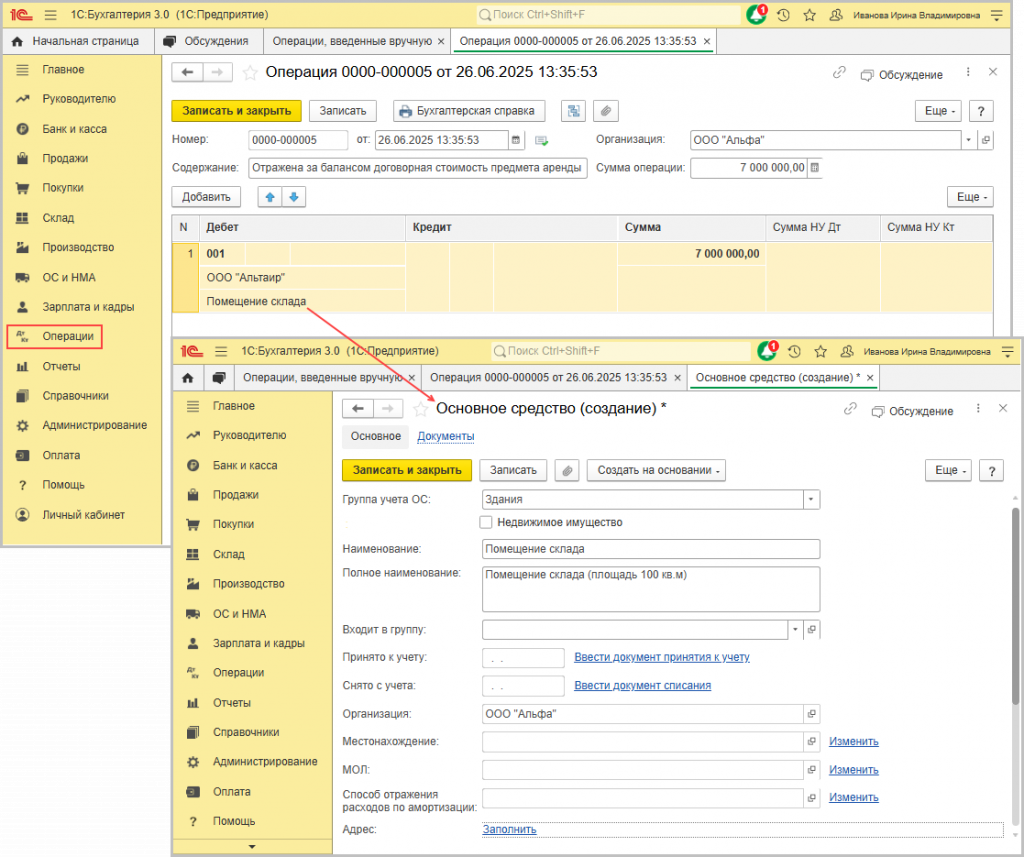
Перейдите в раздел "Операции" → "Операции, введенные вручную" и нажмите кнопку "Создать".
Шаг 2. Заполнение документа
Выберите вид документа "Операция" и заполните табличную часть:
- В графе "Дебет" укажите забалансовый счет 001 "Арендованные основные средства"
- Выберите арендодателя и предмет аренды
- Укажите стоимость ОС согласно договору аренды
Обратите внимание: Для арендованной недвижимости не устанавливайте флажок "Недвижимое имущество", так как налог на имущество платит собственник.
Шаг 3. Проводки по учету арендных платежей
При начислении арендного платежа делаются следующие проводки:
| Дебет | Кредит | Сумма | Комментарий |
|---|---|---|---|
| 20 (26, 44) | 60 (76) | Сумма аренды | Начисление арендного платежа |
| 19 | 60 (76) | НДС | Если арендодатель является плательщиком НДС |
Когда выгоднее учитывать аренду с ППА
- Долгосрочная аренда (более 5 лет)
- Возможность выкупа имущества по окончании аренды
- Значительная экономическая выгода от использования актива
- Крупные инвестиции в улучшение арендованного имущества
Нужна помощь в настройке учета аренды в 1С?
Наши специалисты помогут правильно организовать учет арендных операций с учетом требований ФСБУ 25/2018.




