

Как правильно начислить необлагаемую матпомощь в 1С:Бухгалтерия 8: инструкция по налогам и взносам
Материальная помощь сотрудникам — эффективный инструмент социальной поддержки, но ее неправильное оформление может привести к налоговым доначислениям и штрафам. В этой инструкции вы узнаете, как корректно начислить матпомощь в 1С:Бухгалтерии 8, которая не облагается налогом на прибыль, НДФЛ и страховыми взносами при соблюдении определенных условий.
- Бухгалтерам и главным бухгалтерам
- Специалистам по кадровому делопроизводству
- Руководителям малого и среднего бизнеса
- Индивидуальным предпринимателям с наемными работниками
Условия для необлагаемой материальной помощи
Материальная помощь при рождении ребенка
Не облагается НДФЛ в размере до 50 000 рублей на каждого ребенка (п. 8 ст. 217 НК РФ). Освобождение применяется к суммам, выплаченным в течение первого года после рождения.
Материальная помощь в тяжелых жизненных ситуациях
Не облагается страховыми взносами в размере до 4000 рублей в год на одного сотрудника (п. 12 ст. 422 НК РФ). Для освобождения от взносов должны быть документально подтвержденные обстоятельства.
Иные виды материальной помощи
Не облагается НДФЛ в размере до 4000 рублей в год на одного сотрудника (п. 28 ст. 217 НК РФ). Данный лимит применяется ко всей полученной сотрудником матпомощи в течение налогового периода.
Важно: Отдельные выплаты сотрудникам нельзя учесть в расходах по налогу на прибыль (например, некоторые виды материальной помощи). Но это не отменяет обязанности начислить и уплатить с подобных выплат страховые взносы (ст. 420, п. 2 ст. 422 НК РФ), которые можно учесть в составе прочих расходов по налогу на прибыль (письма Минфина России от 25.08.2023 № 03-03-06/1/81210, от 21.05.2021 № 03-03-06/1/38954).
Пошаговая инструкция по начислению в 1С:Бухгалтерии 8
В программе "1С:Бухгалтерии 8" начисление материальной помощи (не учитываемой в расходах по налогу на прибыль), НДФЛ и страховых взносов с нее отражается документом Операция.
- Раздел: Операции – Операции, введенные вручную
- Кнопка "Создать", вид документа – "Операция"
- Заполните табличную часть по кнопке "Добавить"
- В колонке "Дебет" выберите счет 91.02 "Прочие расходы" и аналитику к нему - статью из справочника "Прочие доходы и расходы" со снятым флажком "Принимается к налоговому учету" (вид статьи в данном случае значения не имеет)
- В колонке "Кредит" выберите сч 73.03 "Расчеты по прочим операциям" и аналитику к нему из справочника "Сотрудники"
- В колонке "Сумма" укажите сумму начисленной материальной помощи
- В колонке "Сумма НУ Дт" сумма не отображается, т.к. не учитывается в расходах по налогу на прибыль
- В колонке "Сумма НУ Кт" удалите сумму
- В колонке "Дебет" выберите счет 91.02 "Прочие расходы" и аналитику к нему - статью из справочника "Прочие доходы и расходы" с видом статьи "Налоги и сборы" и установленным флажком "Принимается к налоговому учету"
- В колонке "Кредит" выберите счет учета страховых взносов и аналитику к нему
- В колонке "Сумма" укажите сумму начисленных страховых взносов
- В колонке "Сумма НУ Дт" сумма отображается автоматически
- В колонке "Дебет" выберите сч 73.03 "Расчеты по прочим операциям" и аналитику к нему из справочника "Сотрудники"
- В колонке "Кредит" выберите счет учета расчетов по НДФЛ и аналитику к нему
- В колонке "Сумма" укажите сумму НДФЛ к удержанию
- В колонке "Сумма НУ Дт" удалите сумму, в колонке "Сумма НУ Кт" сумма не отображается
- Нажмите кнопку Записать и закрыть
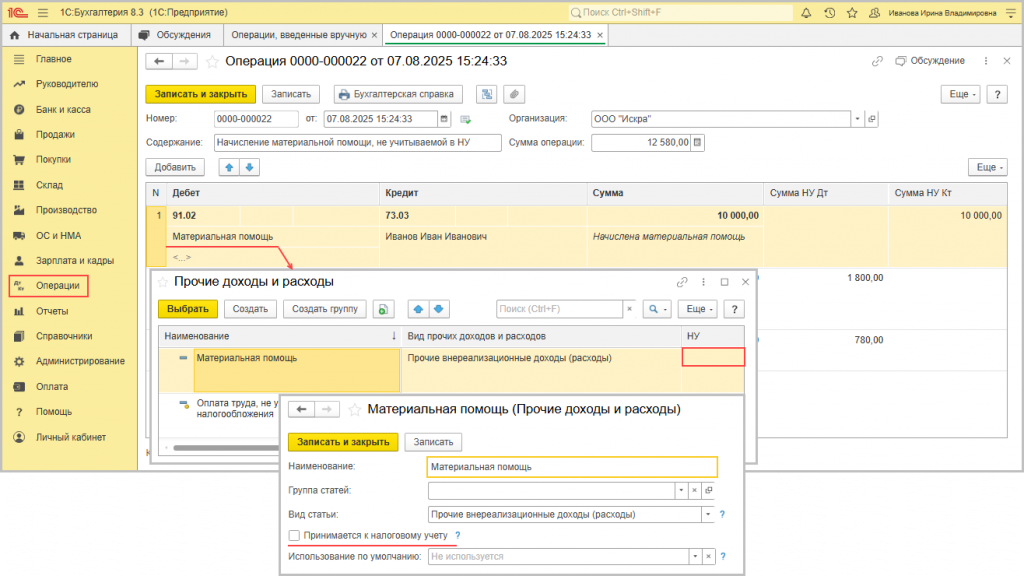
Рис. 1 - Пример оформления начисления материальной помощи
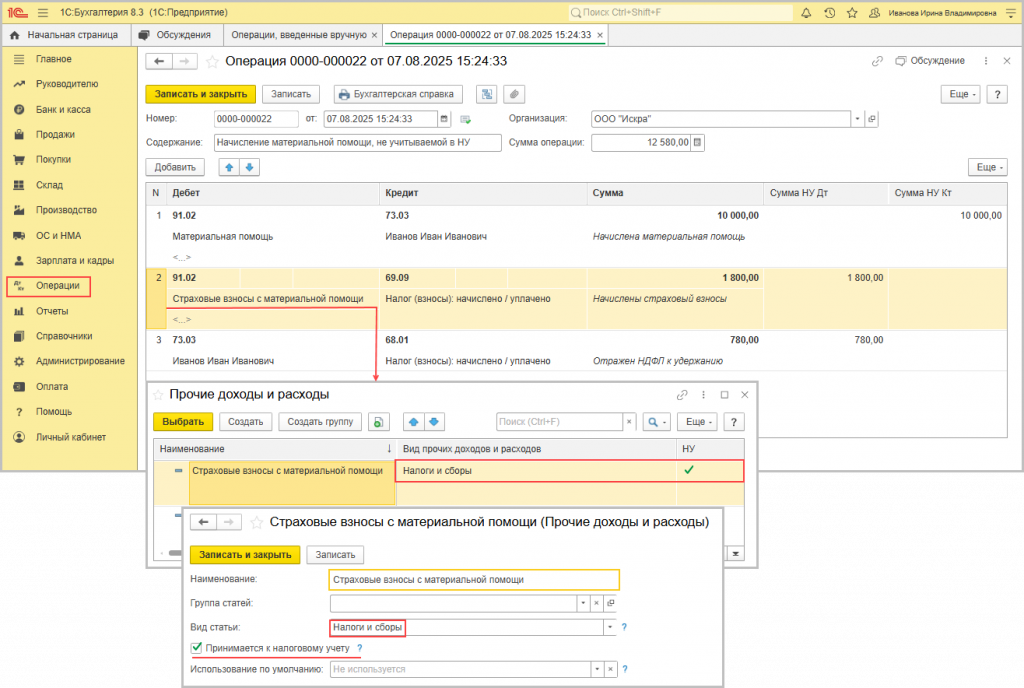
Рис. 2 - Пример оформления начисления страховых взносов и НДФЛ
Отражение в налоговой отчетности
Используется документ Операция учета НДФЛ (рис. 3):
- Раздел: Зарплата и кадры - Все документы по НДФЛ
- Кнопка "Создать", вид документа - "Операции учета НДФЛ"
- Заполните закладки "Доходы", "Исчислено по 13% (30%) кроме дивидендов", "Удержано по всем ставкам"
Используется документ Операция учета взносов (рис. 4):
- Раздел: Зарплата и кадры - Операции учета взносов
- Кнопка "Создать"
- Заполните закладки "Исчислено взносов" и "Сведения о доходах"
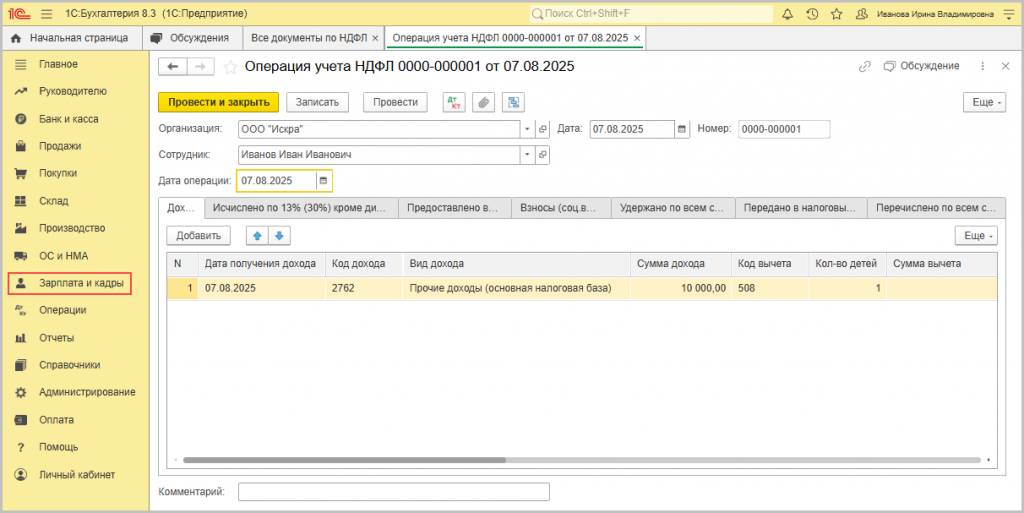
Рис. 3 - Пример оформления операции учета НДФЛ
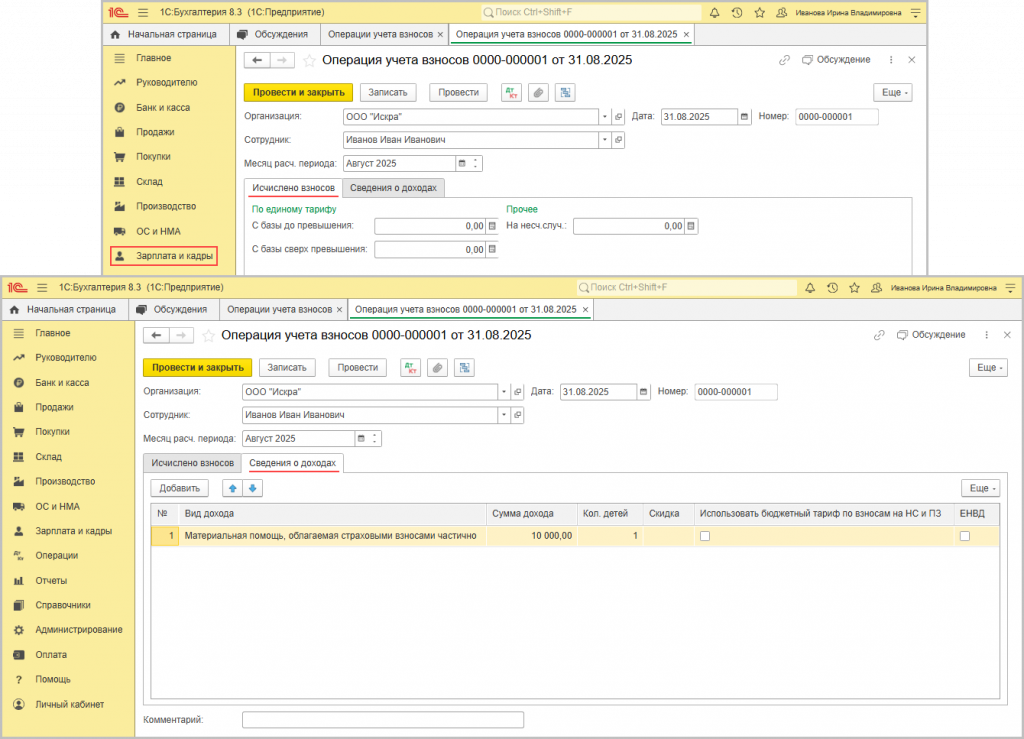
Рис. 4 - Пример оформления операции учета взносов
Оптимизируете налоги, учет или бизнес-процессы?
Оптимизируете налоги, учет или бизнес-процессы?
Спрашивайте — поможем.




