

Как отразить фиксированное вознаграждение в Отчете комитенту в 1С:Бухгалтерии 8
Полное руководство по работе с комиссионной торговлей: настройка фиксированного вознаграждения, налоговые нюансы и примеры проводок для корректного учета в 2025 году.
- Бухгалтерам - для правильного оформления комиссионных операций
- Коммерческим директорам - для контроля расчетов с комитентами
- Индивидуальным предпринимателям - работающим по договорам комиссии
- Аудиторам - для проверки корректности отражения вознаграждений
Преимущества фиксированного вознаграждения
- Предсказуемость расходов - точная сумма известна заранее
- Простота учета - не требует сложных расчетов
- Минимизация ошибок - исключены неточности процентных вычислений
- Прозрачность расчетов - четкие условия для обеих сторон
Пошаговая инструкция по настройке
1. Создание документа
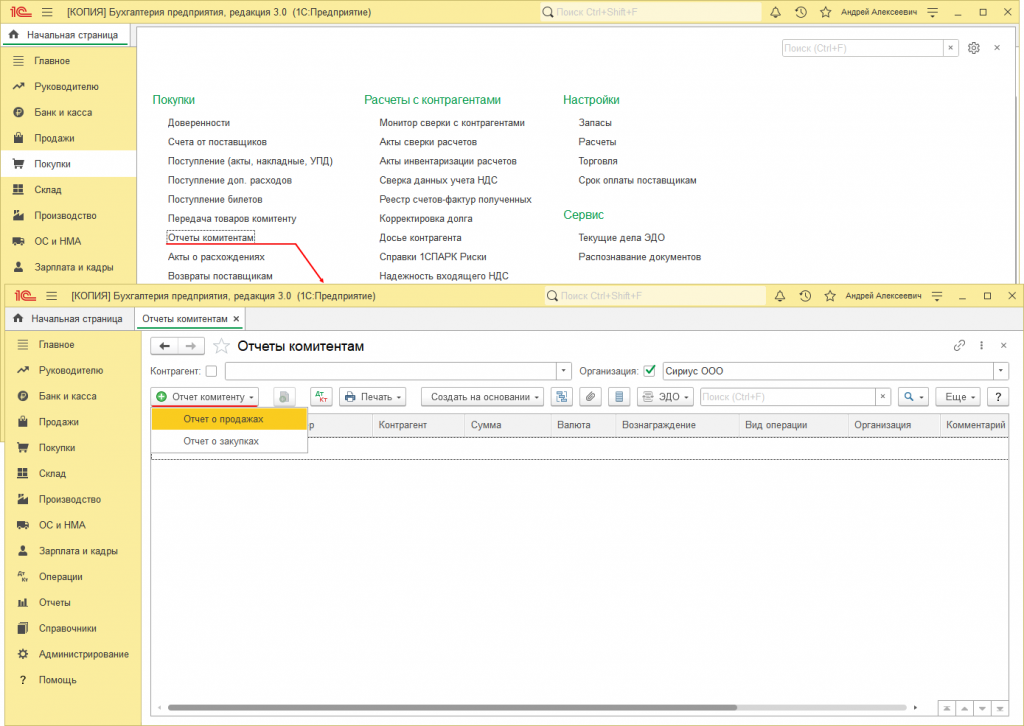
Перейдите в раздел "Покупки" → "Отчеты комитентам" и создайте новый документ.
2. Выбор вида операции
Укажите соответствующий вид операции согласно договору:
- "Отчет о продажах" - для реализации товаров комитента
- "Отчет о закупках" - для приобретения товаров по поручению
3. Настройка вознаграждения
В разделе "Комиссионное вознаграждение" установите:
- Способ расчета: "Не рассчитывается"
- Вручную введите фиксированную сумму вознаграждения
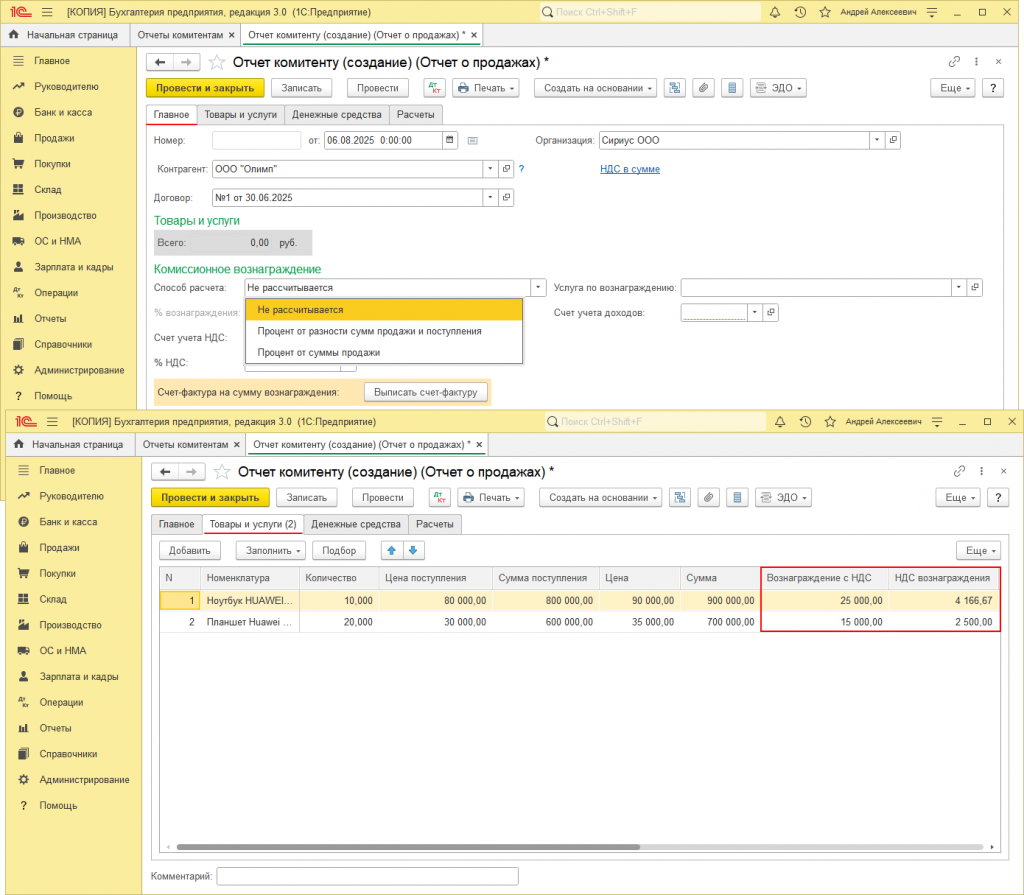
Важно: Если в договоре с комитентом указан фиксированный размер вознаграждения, эти данные могут автоматически подгружаться в документ при правильной настройке договора в 1С.
Проводки по фиксированному вознаграждению
| Операция | Дебет | Кредит | Сумма |
|---|---|---|---|
| Начисление вознаграждения | 76.09 | 90.01.1 | Фиксированная сумма |
| НДС с вознаграждения | 90.03 | 68.02 | 20% от суммы |
Сравнение видов вознаграждения
| Критерий | Фиксированная сумма | Процент от продаж |
|---|---|---|
| Простота расчета | Высокая | Средняя |
| Гибкость | Низкая | Высокая |
| Налоговый учет | Стабильные расходы | Зависит от объема продаж |
| Риск споров | Минимальный | Возможны расхождения |
Налоговые нюансы 2025 года
- Фиксированная сумма должна быть четко указана в договоре комиссии
- НДС начисляется на всю сумму вознаграждения (ст. 146 НК РФ)
- Для УСН "доходы минус расходы" сумма учитывается в расходах (п. 9 ст. 346.16 НК РФ)
- При ОСНО вознаграждение включается в состав доходов от реализации (ст. 249 НК РФ)
Профессиональный совет
При работе с фиксированным вознаграждением обязательно проверяйте соответствие суммы условиям договора. В 2025 году особое внимание уделите документальному подтверждению расходов при налоговых проверках.
Оптимизируете налоги, учет или бизнес-процессы?
Спрашивайте — поможем.




