Переплату не возвращаем
Уточненный РСВ можно не подавать. Но налог по УСН или прибыли нужно скорректировать, если расходы были завышены.

Нужно ли сдавать уточненный РСВ, если субъект МСП платил взносы по общему тарифу вместо пониженного и уже исправил УСН.
17.07.2026
Нужно ли сдавать уточненный РСВ, если субъект МСП платил взносы по общему тарифу вместо пониженного и уже исправил УСН.
Главное: если субъект МСП имел право на пониженные тарифы, но платил взносы по общему тарифу, уточненный РСВ обязателен не всегда. Если занижения взносов нет, уточненка становится правом, а не обязанностью. Но для возврата переплаты по взносам без уточненного расчета обычно не обойтись.
Пониженные тарифы для МСП - это не произвольная льгота, от которой можно отказаться по желанию. Если организация выполняет условия, она должна применять пониженный тариф к части выплат сверх 1,5 МРОТ.
Когда вместо пониженного тарифа применялся общий, по взносам могла образоваться переплата. Но одновременно могли быть завышены расходы по УСН или налогу на прибыль, потому что в расходах оказалась сумма взносов больше той, которую следовало начислить по закону.
Обязанность подать уточненный расчет возникает, если ошибка привела к занижению взносов. В этой ситуации все наоборот: организация перечислила больше, чем должна была при применении пониженного тарифа. Поэтому уточненный РСВ можно не сдавать, если компания не планирует возвращать переплату.
Уточненный РСВ можно не подавать. Но налог по УСН или прибыли нужно скорректировать, если расходы были завышены.
Понадобится уточненный РСВ, чтобы инспекция смогла уточнить обязанность по взносам и скорректировать ЕНС.
Нет. Если условия для применения пониженных тарифов выполнены, применять их нужно. Переплата возникает из-за ошибочного расчета, а не из-за допустимого выбора компании.
Нет. Пониженный тариф является федеральной льготой для работодателя. Выпадающие доходы фондов компенсируются из бюджета, поэтому работники не теряют пенсионные права из-за применения льготы.
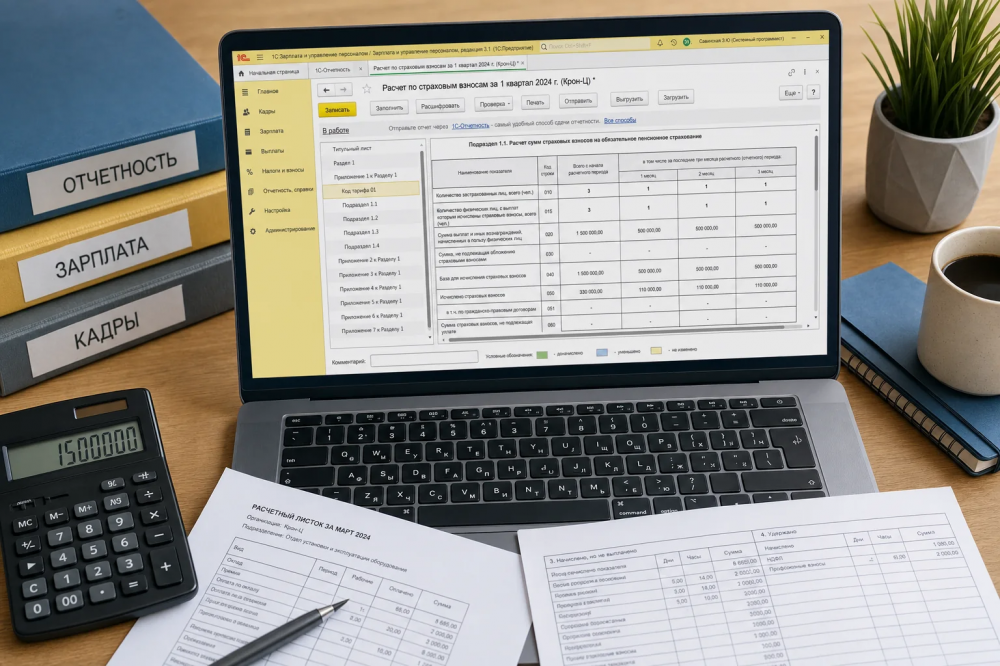
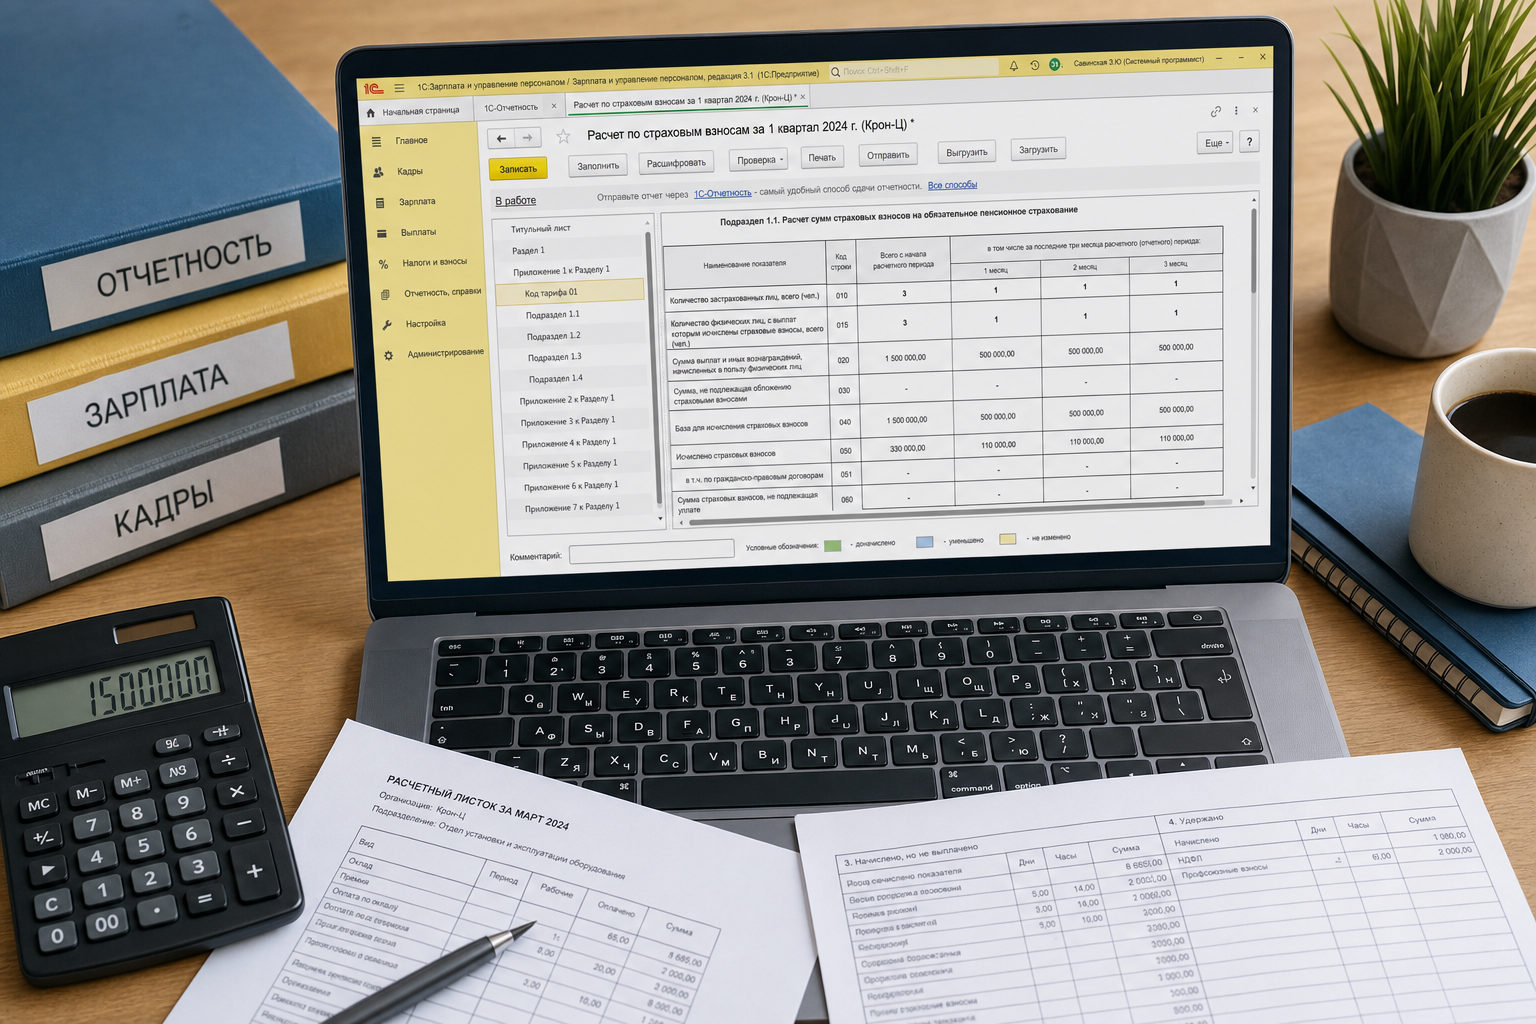
В 1С:ЗУП и 1С-Отчетности можно проверить тарифы, базу по каждому сотруднику, корректность РСВ, переплату по взносам и влияние исправлений на налоговые расходы.
Остались вопросы? Мы проконсультируем!
Пишите на почту: 1c@1c-prime.ru или звоните по телефону: +7 (343) 222-0-345