Есть условие об автоматической приемке
Нужны УПД или акт от исполнителя, подтверждение направления документа и отсутствие мотивированного отказа в срок.

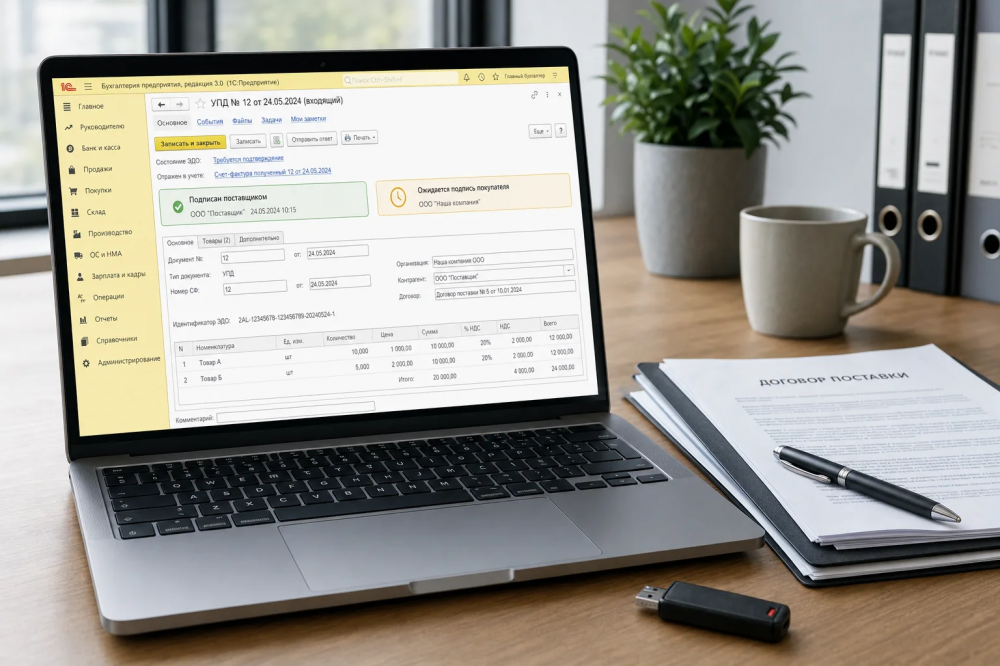
Можно ли учесть расходы по налогу на прибыль, если УПД по ЭДО подписал только поставщик, а заказчик не подписал приемку услуг.
17.07.2026
Можно ли учесть расходы по налогу на прибыль, если УПД по ЭДО подписал только поставщик, а заказчик не подписал приемку услуг.
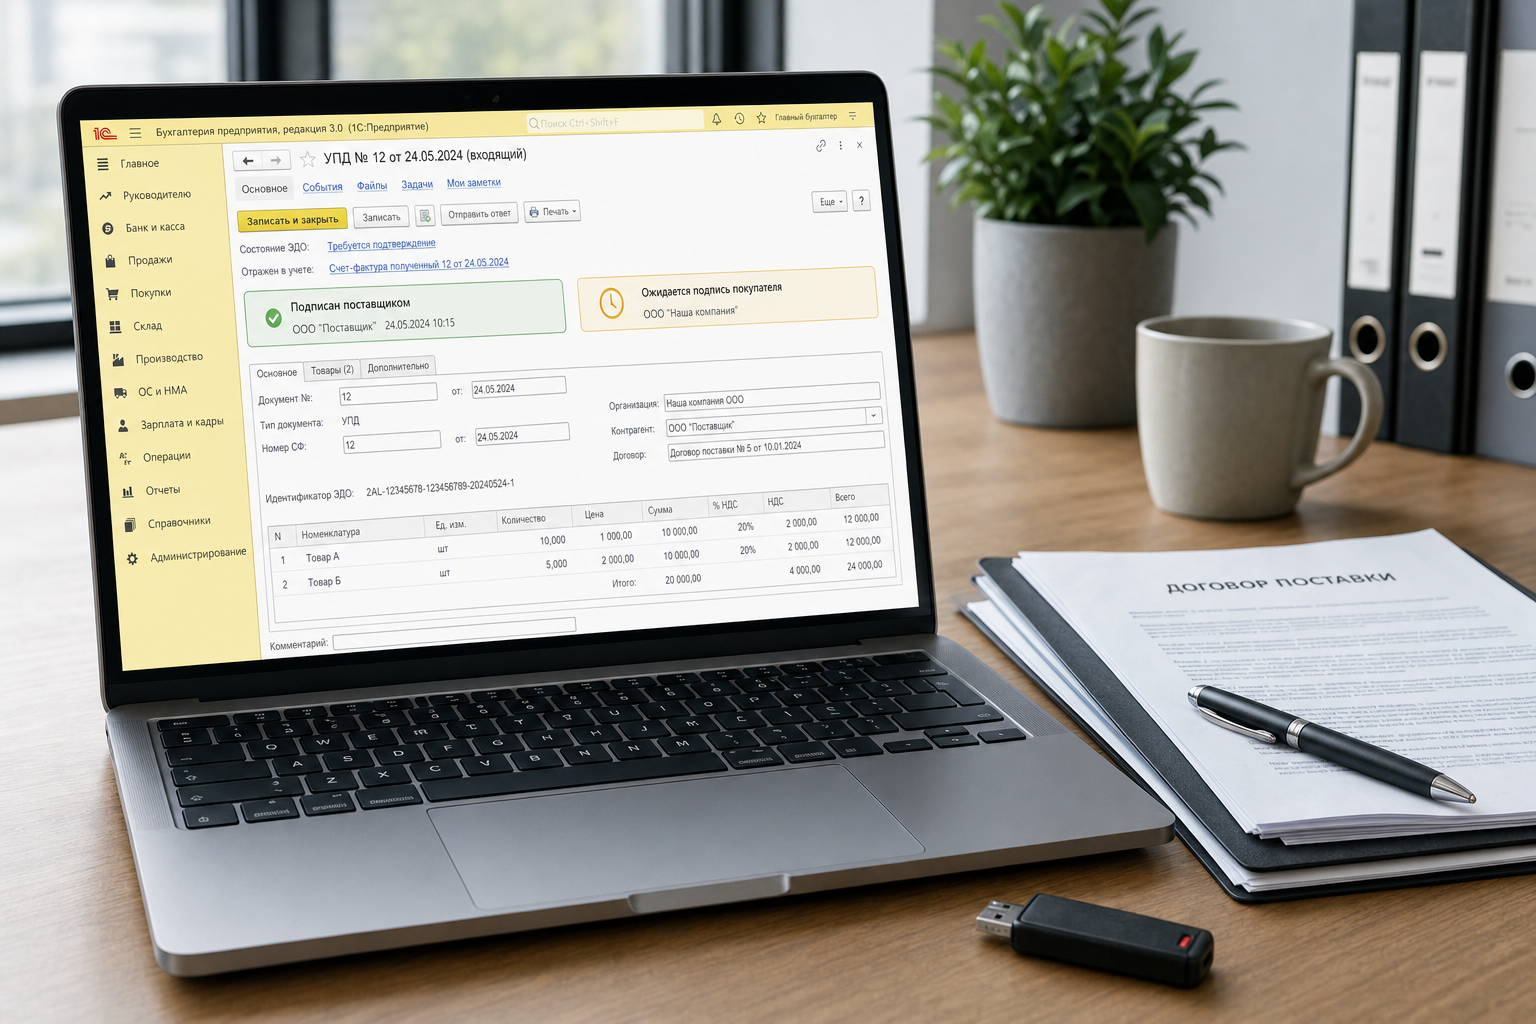
Короткий вывод: сам факт получения УПД по ЭДО и техническое извещение о его получении не всегда дают право учесть расходы. Если заказчик не подписал документ и договор не допускает одностороннюю или автоматическую приемку, налоговый риск остается высоким.
Для налога на прибыль расходы должны быть экономически обоснованными и документально подтвержденными. Когда речь идет об услугах, важен не только документ от исполнителя, но и подтверждение того, что заказчик услуги принял.
Извещение о получении электронного документа подтверждает доставку УПД в системе ЭДО. Оно не означает, что заказчик согласился с содержанием документа, принял услуги и подписал первичный документ.
Позиция становится сильнее, если в договоре заранее прописано, что услуга считается принятой, если заказчик в установленный срок не направил мотивированный отказ. Еще один рабочий вариант - условие о праве исполнителя оформить односторонний акт.
Нужны УПД или акт от исполнителя, подтверждение направления документа и отсутствие мотивированного отказа в срок.
Такой набор документов слабее: инспекция может посчитать, что факт приемки услуг заказчиком не подтвержден.
Нет. Оно подтверждает технический факт получения документа, но не заменяет подпись под первичным документом и не подтверждает приемку услуг.
Это рискованно. Защитить расходы проще, если договор допускает автоматическую приемку или односторонний акт и есть дополнительные доказательства оказания услуг.
В 1С:Бухгалтерии, 1С-ЭДО и 1С:Документообороте можно отслеживать статус подписания, хранить договорные условия и быстро находить документы, по которым приемка не завершена.
Остались вопросы? Мы проконсультируем!
Пишите на почту: 1c@1c-prime.ru или звоните по телефону: +7 (343) 222-0-345