
Как в 1С:Бухгалтерии учесть спецодежду для мобилизованного работника
В 1С:Бухгалтерии 8 стоимость обмундирования, безвозмездно переданного мобилизованному работнику, списывают в бухгалтерском учете при приобретении, а для налога на прибыль учитывают при передаче. Показываем последовательность операций в релизе 3.0.207.

В описанной схеме объект с видом «Малоценное оборудование и запасы» и счет 10.21 служат в программе техническим способом отразить разные даты признания затрат в бухгалтерском и налоговом учете.
Налоги и расходы при передаче
В исходном разъяснении стоимость приобретенного для мобилизованного работника обмундирования и затраты на приобретение и передачу включаются в прочие расходы бухгалтерского учета. Для налога на прибыль затраты отнесены к внереализационным расходам.
В материале также указано, что имущество, безвозмездно переданное работнику для прохождения службы по мобилизации или контракту, не облагается НДС, НДФЛ, страховыми взносами и взносами на страхование от несчастных случаев. Применимость вывода проверьте по статусу работника, цели передачи и документам организации.
Приобретите имущество в программе
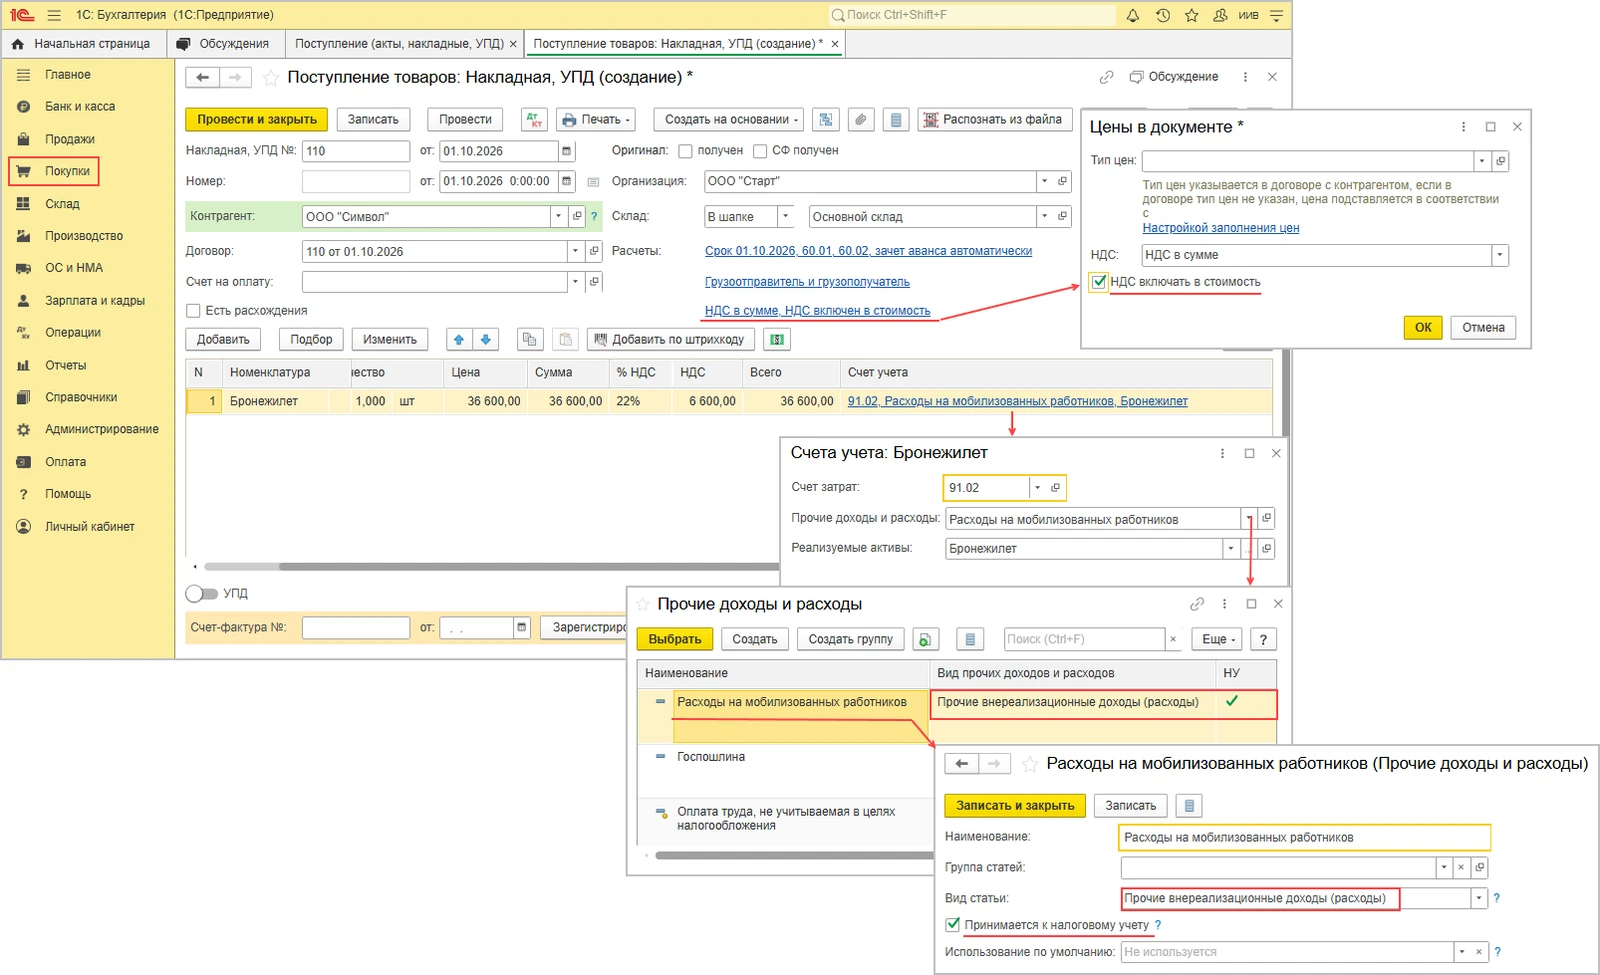
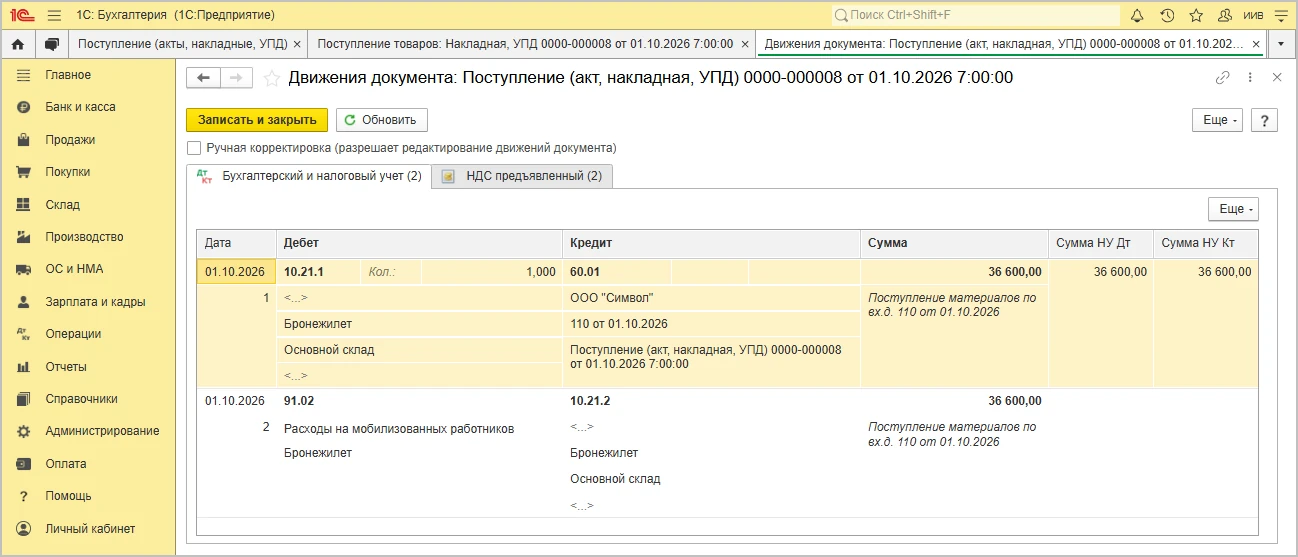
В релизе 3.0.207 создайте документ «Поступление (акты, накладные, УПД)» с видом операции «Товары (накладная, УПД)». Для обмундирования используйте элемент номенклатуры с видом «Малоценное оборудование и запасы», заполните склад, количество, цену и документы поставщика. В примере источник направляет стоимость в расходы бухгалтерского учета на счет 91.02; входной НДС включается в стоимость по условиям примера.
Счет 10.21 и вид номенклатуры нужны здесь как программный механизм: в бухгалтерском учете затраты признаются при приобретении, а в налоговом — при передаче работнику. Не воспринимайте этот технический способ как утверждение, что обмундирование становится обычным складским запасом компании.
Оформите безвозмездную передачу работнику
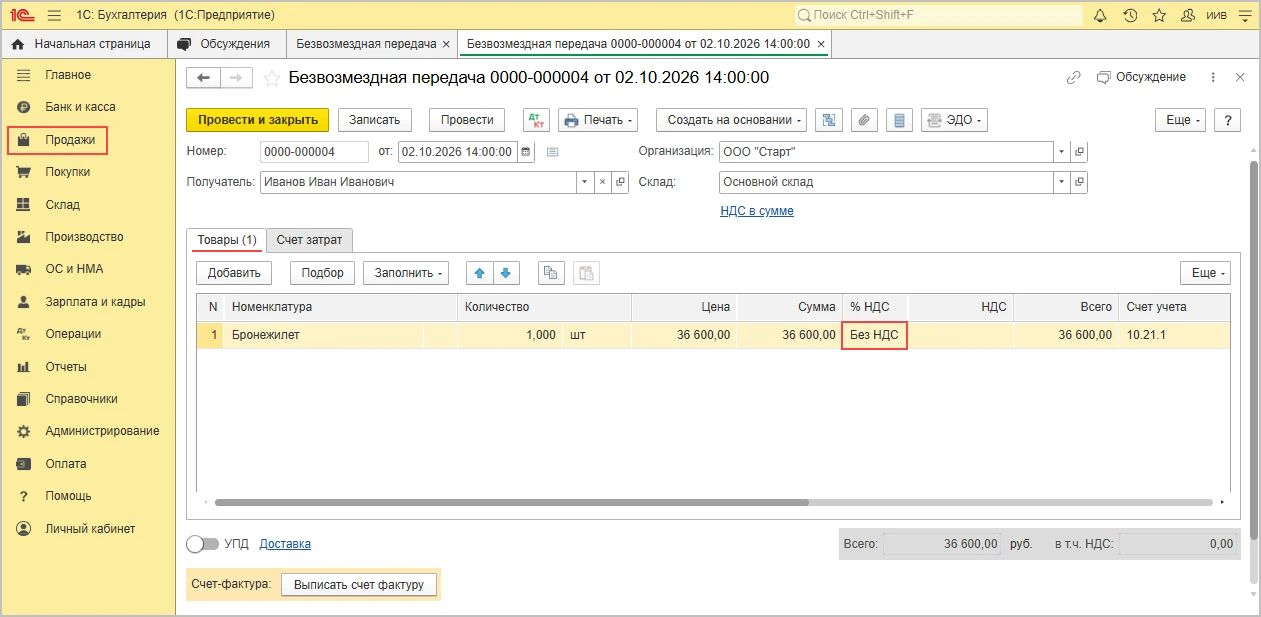
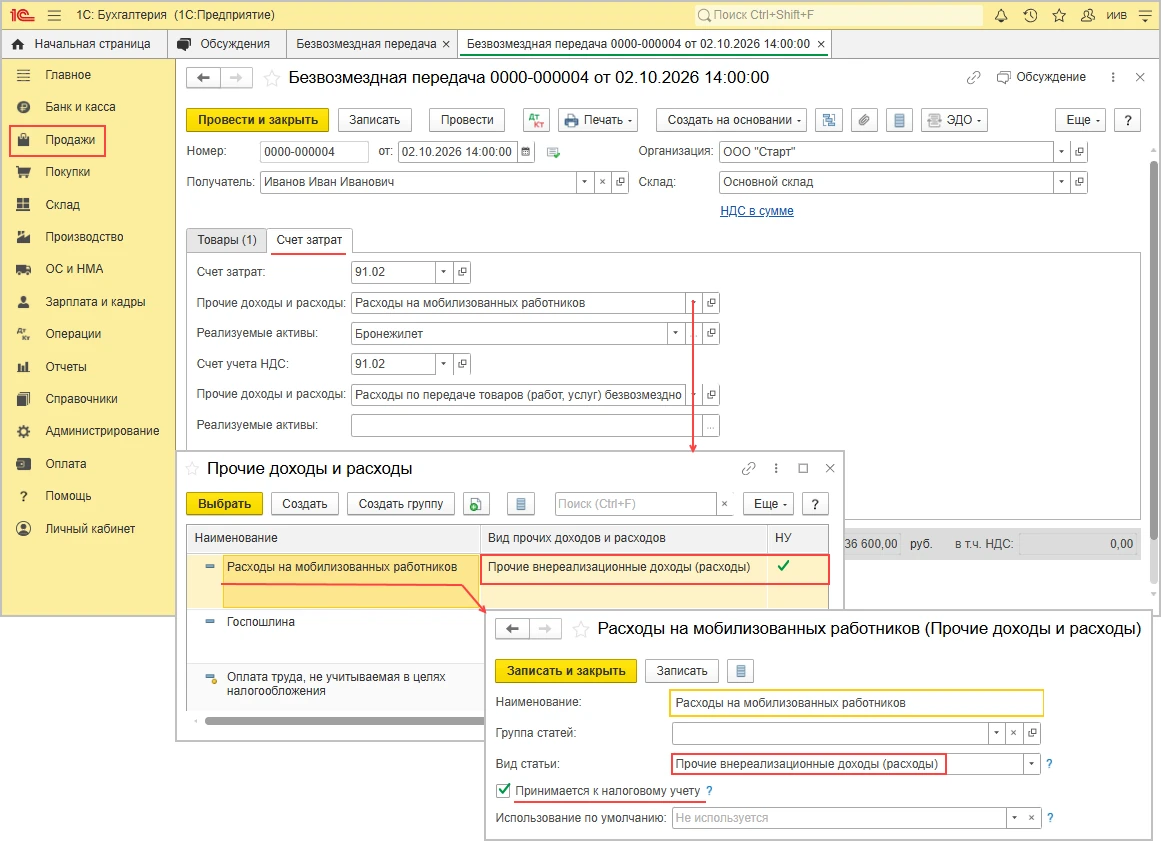
Создайте документ «Безвозмездная передача» на основании поступления либо отдельно. Укажите работника-получателя, номенклатуру, количество и стоимость. В поле ставки НДС выберите «Без НДС». На закладке затрат проверьте счет 91.02 и статью расходов с признаком принятия к налоговому учету. По описанию источника передача может быть отражена и документом «Расход материалов» с операцией «Использование материалов».
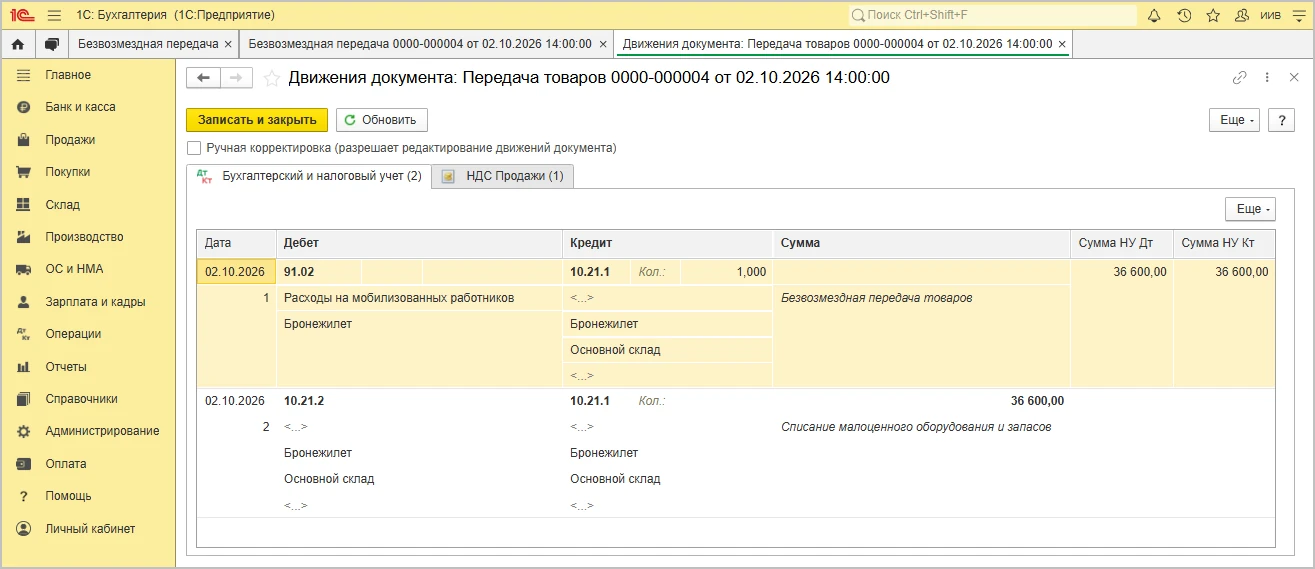
Проверьте временную разницу при закрытии месяца
Если приобретение и выдача пришлись на разные месяцы, бухгалтерский и налоговый расходы признаются в разные даты. При применении ПБУ 18/02 появляется временная разница и соответствующий отложенный налоговый актив. Он погашается в месяце выдачи имущества через регламентную операцию расчета отложенного налога при закрытии месяца.
Сверьте отчет по проводкам и справку-расчет после закрытия месяца. При изменении учетной политики или другой схеме выдачи имущества проверьте счета и дату признания расходов отдельно.
Частые вопросы
Какой вид номенклатуры использовать?
В описанной схеме источника — «Малоценное оборудование и запасы». Счет 10.21 выполняет техническую учетную функцию для разных моментов списания.
Нужно ли начислять НДС при безвозмездной передаче?
Исходное разъяснение говорит об освобождении для имущества, переданного мобилизованному работнику по указанной цели. Проверьте условия операции и документы, прежде чем выбирать «Без НДС».
Почему возникает ОНА?
Если бухгалтерский расход признан при покупке, а налоговый — при передаче в следующем месяце, появляется временная разница, которая погашается при признании расходов в налоговом учете.
Какие скриншоты включены?
Все пять иллюстраций пошаговой инструкции: приобретение, проводки поступления, документ передачи, параметры затрат и результат передачи.
Документы и материалы
- ПБУ 18/02 и документы, подтверждающие мобилизацию и передачу имущества работнику
- Сопровождение 1С в Прайм 1С
Настроим учет передачи имущества в 1С
Поможем сверить документы, аналитику затрат и закрытие месяца в 1С:Бухгалтерии.