
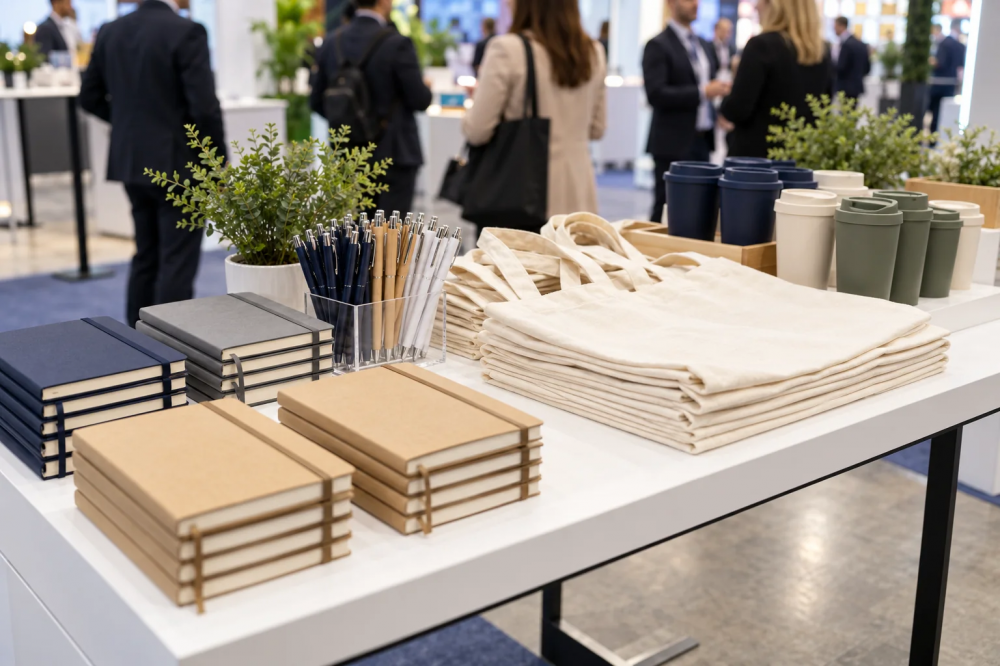
Для налогового учета важны цель и аудитория раздачи: открытое мероприятие, адресная передача клиенту или деловая встреча дают разные основания для признания затрат.
Логотип сам по себе не решает вопрос
Нанесенный на ручку, блокнот или пакет логотип еще не означает, что затраты автоматически становятся рекламными. Реклама предполагает продвижение товара, услуги, компании или товарного знака, а также распространение информации среди неопределенного круга лиц. Поэтому при классификации учитывают цель и способ передачи сувенира.
Если сувениры раздают на открытом мероприятии посетителям, которых нельзя заранее определить, такая раздача может выступать частью рекламной акции. Участникам выставки или семинара можно передать изделия как элемент мероприятия, направленного на продвижение компании.
Когда расходы относятся к рекламе
Расходы на рекламную деятельность учитывают по правилам главы 25 НК РФ. Затраты на участие в выставках и ярмарках относятся к рекламным расходам; для них действует отдельное правило о ненормируемых затратах. Другие рекламные расходы, не перечисленные в исключениях, учитывают в пределах 1% выручки от реализации.
Если сувениры передают потенциальным или действующим клиентам адресно, вне выставки и не в рамках деловой встречи, расходы могут рассматриваться как нормируемая реклама. Важно сохранить программу мероприятия, документы на изготовление продукции и подтверждение фактической раздачи.
Когда это представительские расходы
Сувенир, который вручают в ходе деловой встречи или приема для установления и поддержания деловых отношений, может учитываться как представительский расход. В этой ситуации значима цель самой встречи, ее участники и связь сувенирной продукции с деловым мероприятием.
Зафиксируйте деловую цель, состав участников и перечень затрат в документах компании. Не относите к представительским расходам обычные подарки конкретным клиентам только потому, что их передали лично: сначала определите, было ли это частью официальной деловой встречи или приемом.
Что сохранить для проверки
- приказ или программу выставки, семинара либо деловой встречи;
- договор и документы на изготовление сувениров;
- акт или иной документ о передаче продукции и количестве получателей;
- пояснение, кто составлял аудиторию и как изделия использовались для продвижения;
- расчет нормируемых рекламных затрат, если применяется лимит 1%.
Частые вопросы
Если на сувенире есть логотип, это всегда реклама?
Нет. Нужно оценить цель и обстоятельства передачи. Логотип сам по себе недостаточен.
Можно ли учитывать сувениры, раздваемые на выставке?
Раздача неопределенному кругу посетителей может быть частью рекламного мероприятия. Сохраните документы о мероприятии и фактическом распространении.
Как классифицировать сувенир для партнера на деловом приеме?
Если передача связана с официальной встречей или приемом для установления и поддержания отношений, расходы могут относиться к представительским.
Документы и материалы
- Федеральный закон от 13.03.2006 № 38-ФЗ «О рекламе», ст. 3
- НК РФ: подп. 28 п. 1 и п. 4 ст. 264
- Письмо Минфина России от 27.09.2023 № 03-03-06/2/91906
- Письмо ФАС России от 21.09.2023 № КТ/76869/23
Настройте учет рекламных затрат в 1С
Поможем разделить расходы на рекламу и представительские мероприятия в учетной базе.