
Групповой учет малоценных основных средств в 1С:Бухгалтерии: настройка и отражение операций
В 1С:Бухгалтерии 8 можно вести групповой учет однородных малоценных основных средств, если совокупная стоимость таких объектов существенна для отчетности. Ниже объединены условия группировки и пример настройки с поступлением, амортизацией, налоговыми различиями и вычетом НДС.
Групповой учет — это способ отражения однородных объектов в бухгалтерском учете. Для налога на прибыль каждый объект по-прежнему оценивают отдельно.
Когда можно объединить объекты в группу
По ФСБУ 6/2020 однородные по характеру и способу использования активы можно учитывать как группу, если учет совокупности объектов обеспечивает существенную информацию пользователям отчетности. Решение о группировке закрепите в учетной политике и применяйте последовательно.
Не объединяйте в одну группу предметы с разными функциями, сроками использования или моделями потребления выгод только ради упрощения учета. Каждый актив должен быть идентифицируем в аналитическом учете настолько, насколько это нужно для контроля и инвентаризации.
Бухгалтерский и налоговый учет ведут раздельно
Группировка в бухгалтерском учете не означает, что для налога на прибыль несколько предметов становятся одним объектом. Налоговый учет оценивает стоимость и критерии амортизируемого имущества по каждому объекту отдельно. Имущество стоимостью не более 100 000 рублей за единицу не признается амортизируемым для налога на прибыль; расходы учитывают по правилам налогового учета.
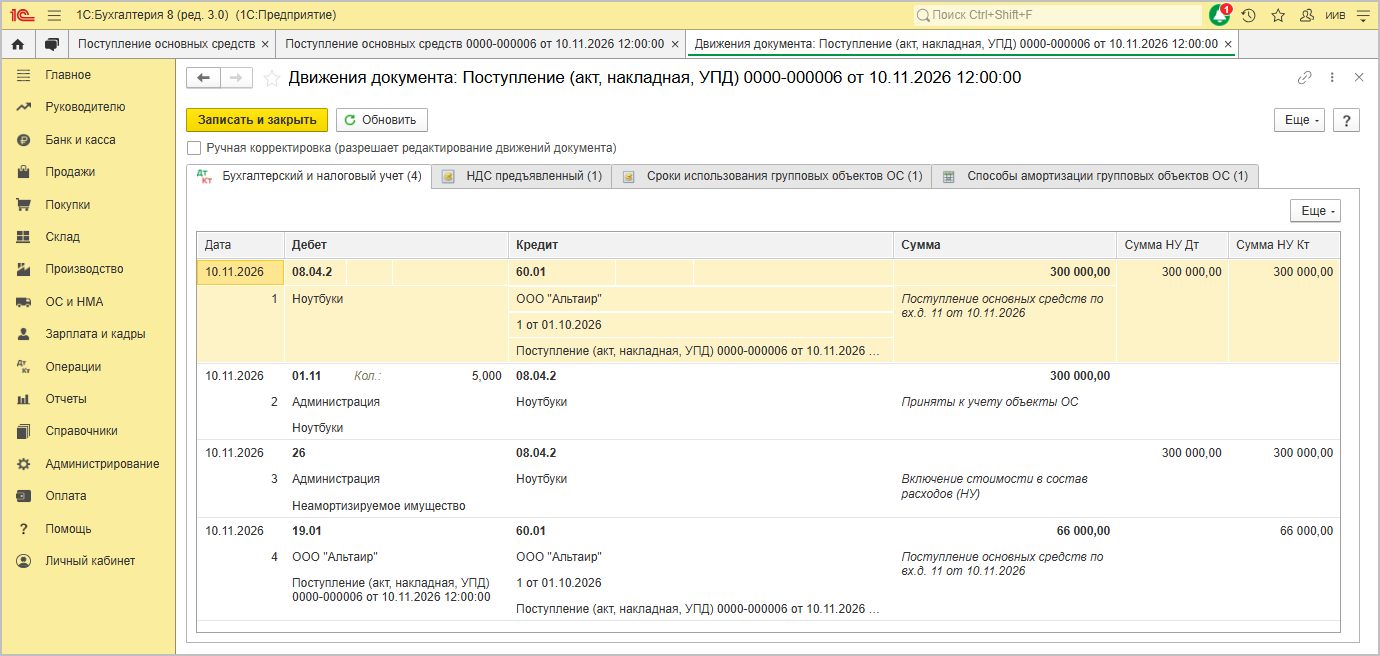
Поэтому в 1С проверьте не только бухгалтерские параметры группы, но и способ отражения затрат и налоговые данные каждого предмета. Бухгалтерская амортизация группы и налоговое признание расходов могут различаться.
Подготовьте учетную политику и программу
- Определите однородные категории предметов и критерии включения в группу.
- Установите существенность совокупной стоимости и закрепите метод в учетной политике.
- Проверьте, доступна ли функция группового учета основных средств в используемом релизе.
- Настройте счета учета, подразделение, материально ответственное лицо и срок использования.
- Сохраните перечень индивидуальных объектов для инвентаризации и контроля.
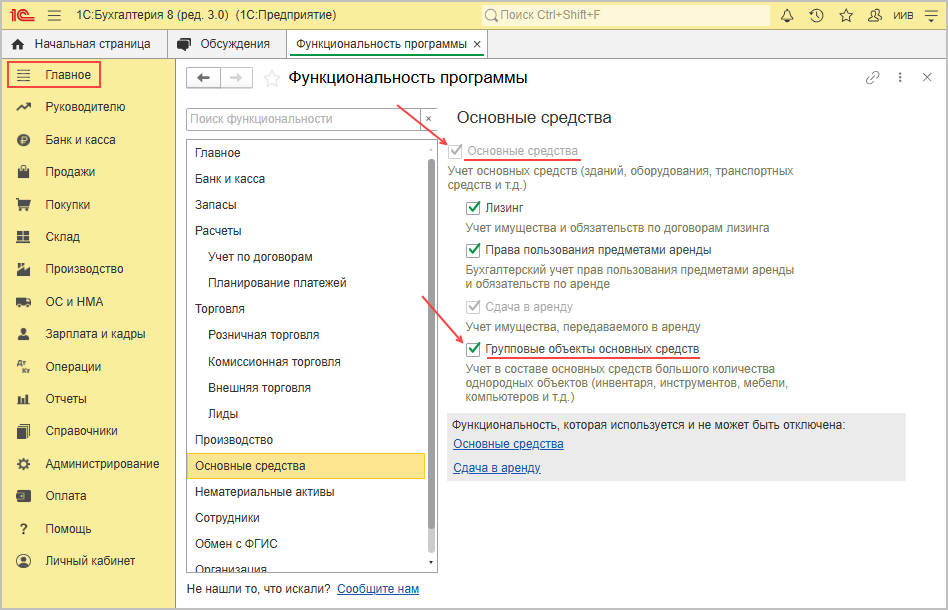
Поступление и принятие к учету
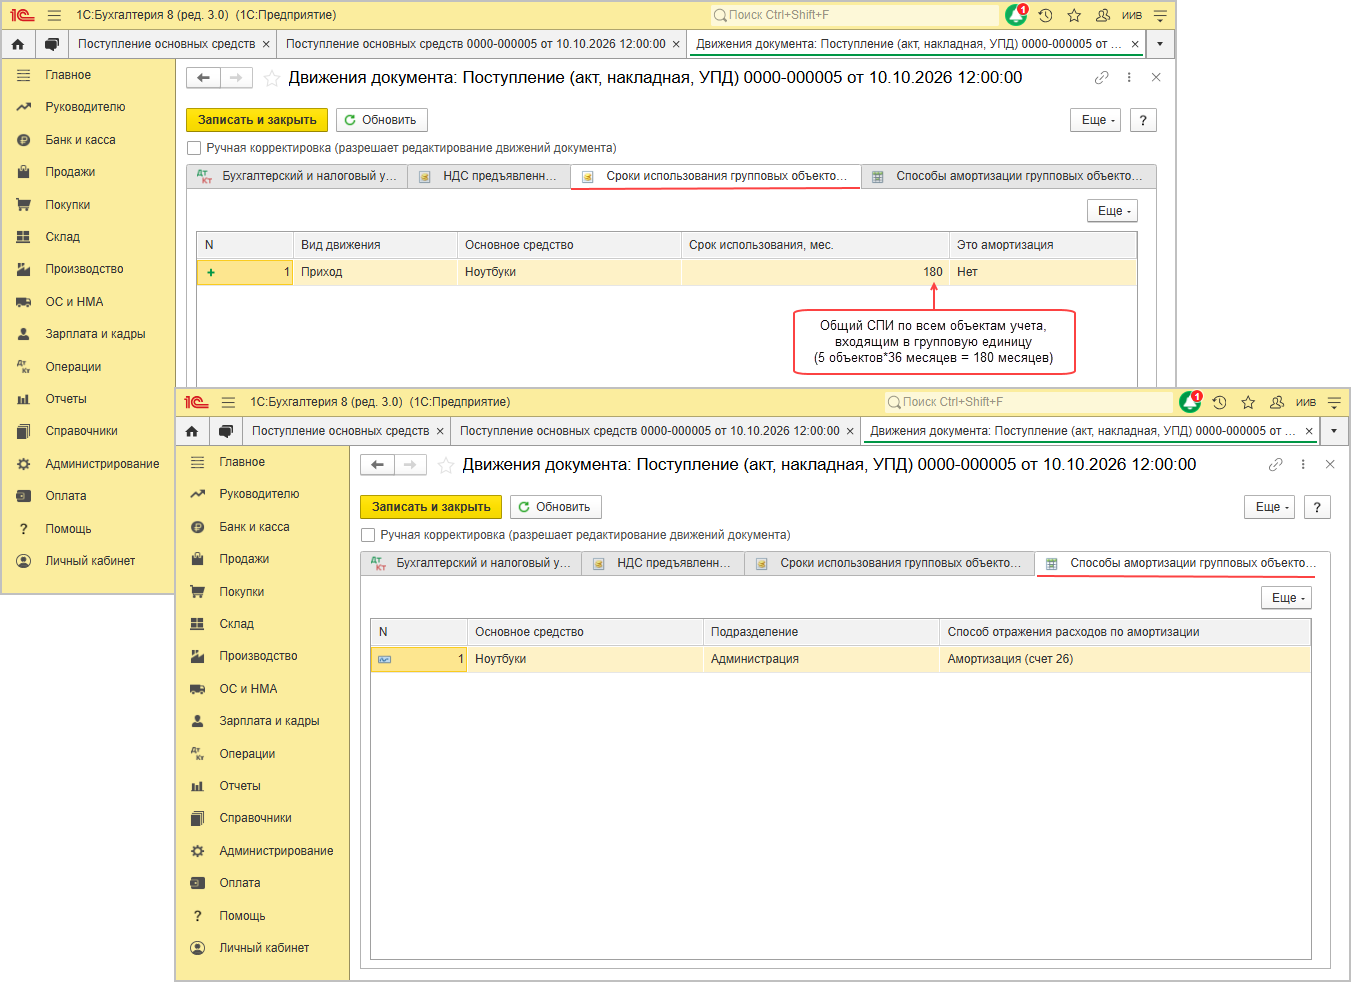
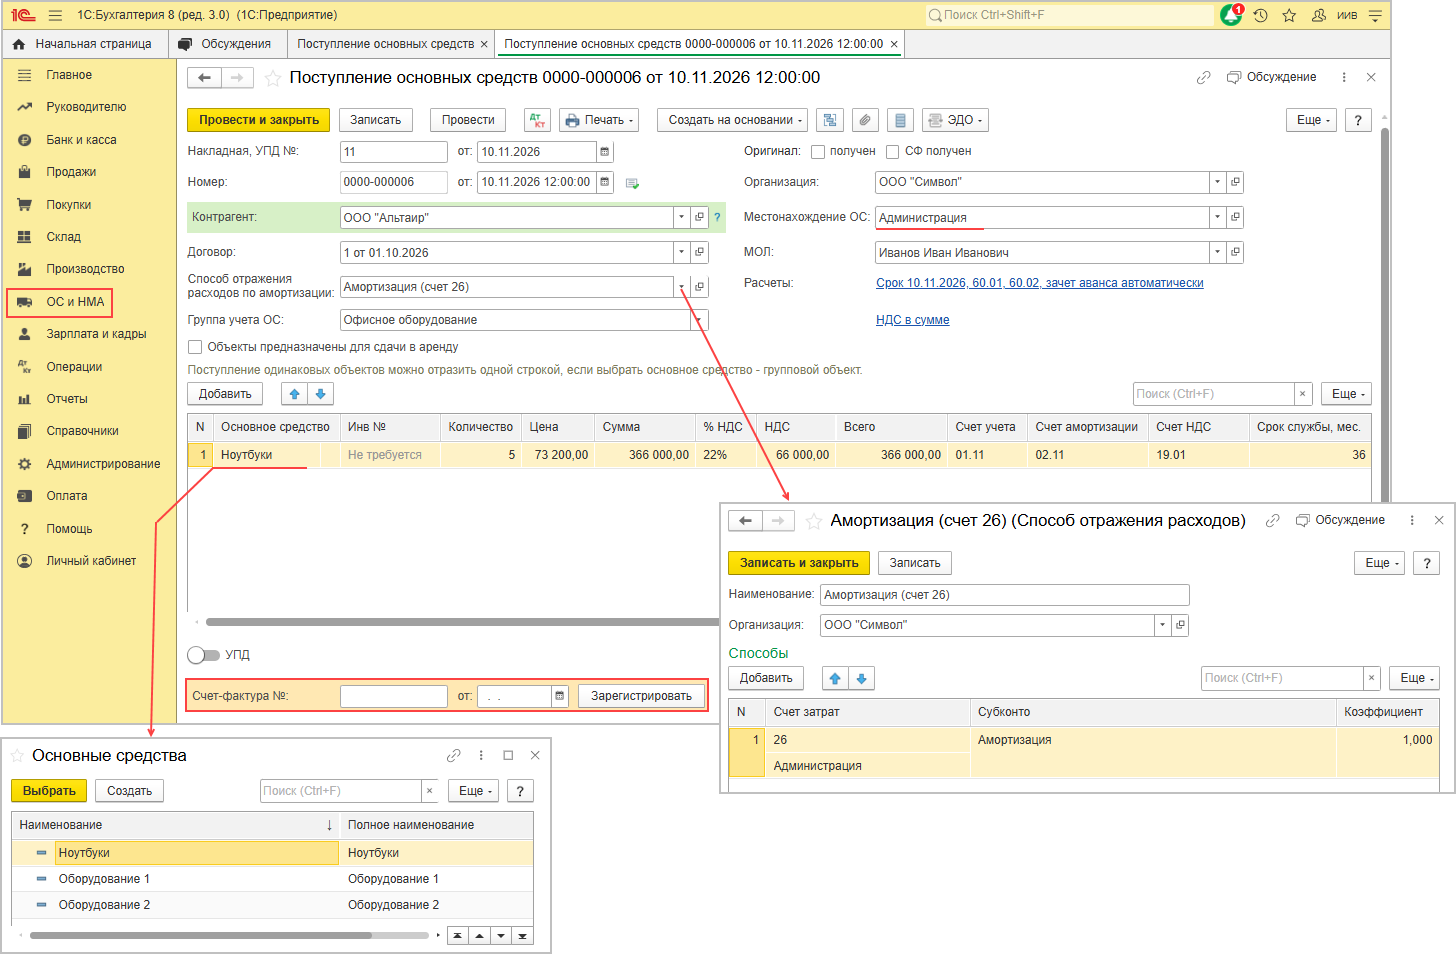
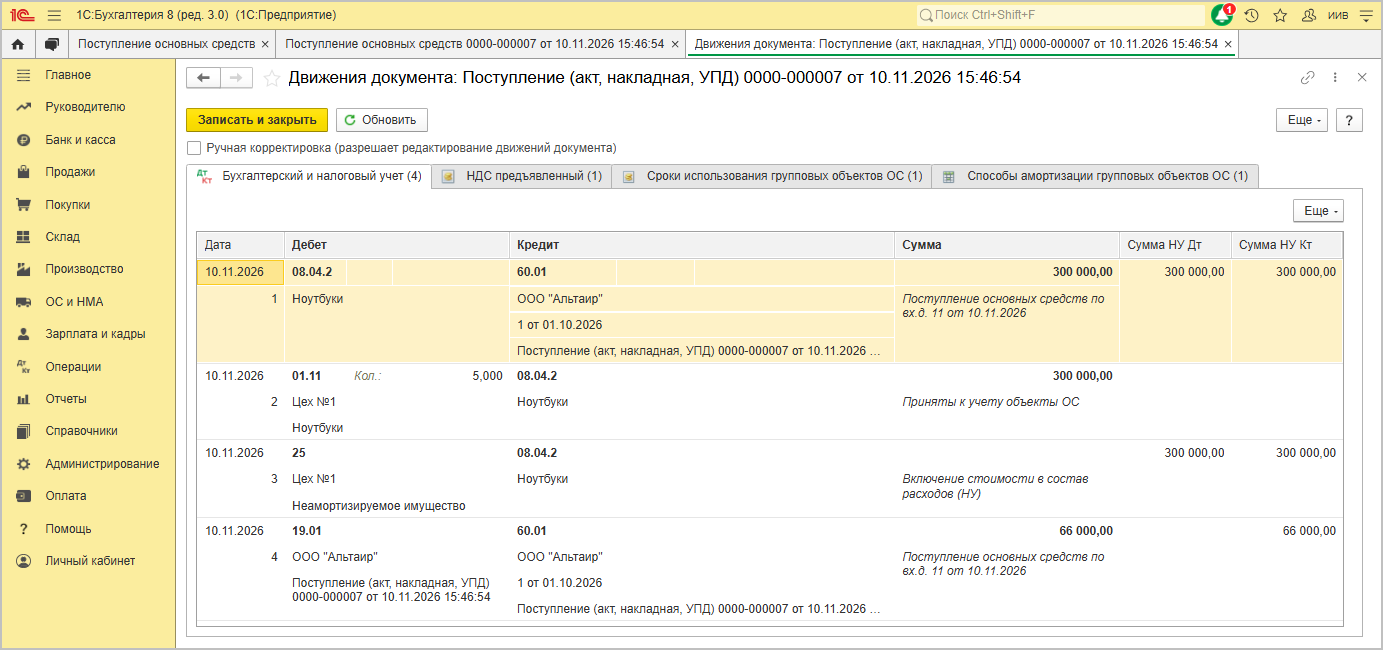
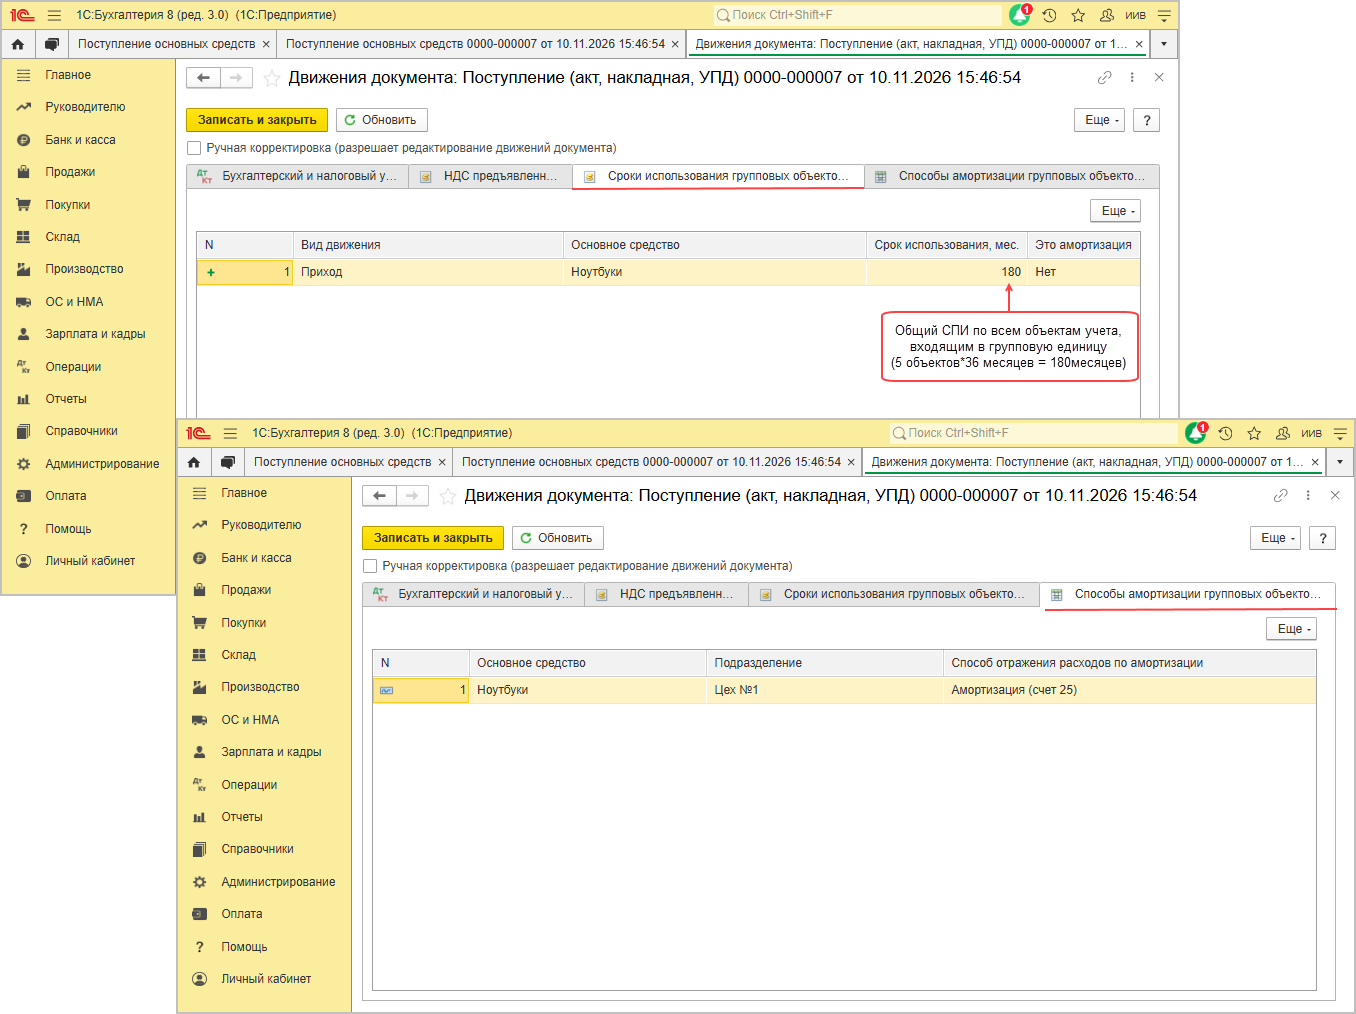
В иллюстративном примере инструкции сначала поступают пять ноутбуков по 85 400 рублей за единицу с НДС 22% датой 10 октября. В ноябре поступает еще десять ноутбуков по 73 200 рублей; часть используется административным подразделением, часть — в производстве. Для примера задан срок полезного использования 36 месяцев. Эти суммы и даты — учебные данные, а не универсальные настройки.
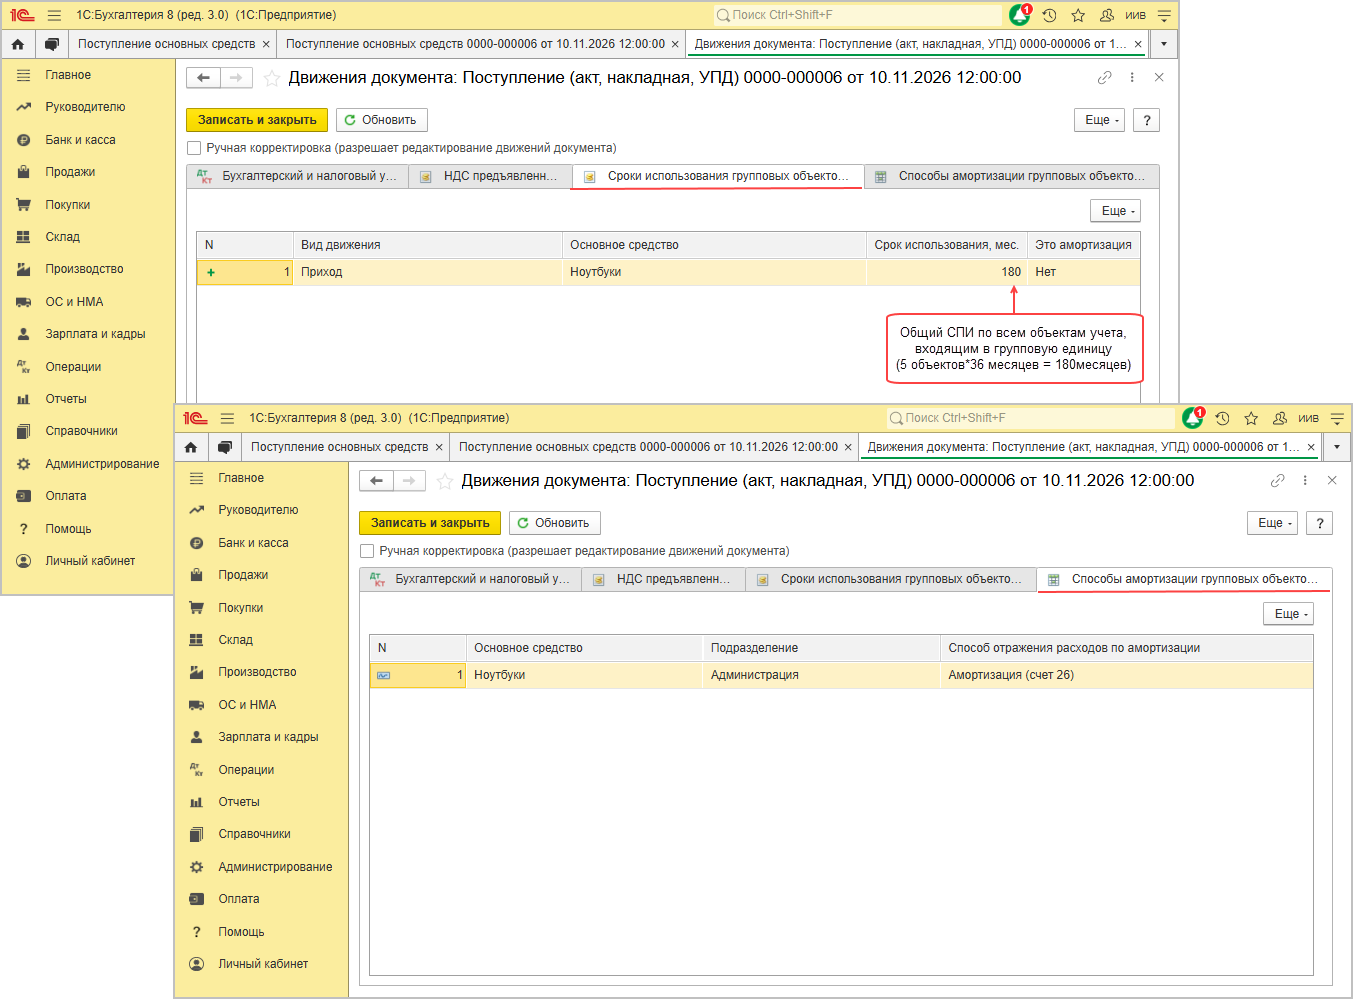
Оформите поступление по первичным документам, сверьте количество, стоимость, ставку НДС и подразделение. При принятии к учету укажите группу, способ отражения расходов и параметры бухгалтерской амортизации. Для партий, которые различаются по использованию или счетам затрат, сохраните раздельную аналитику.
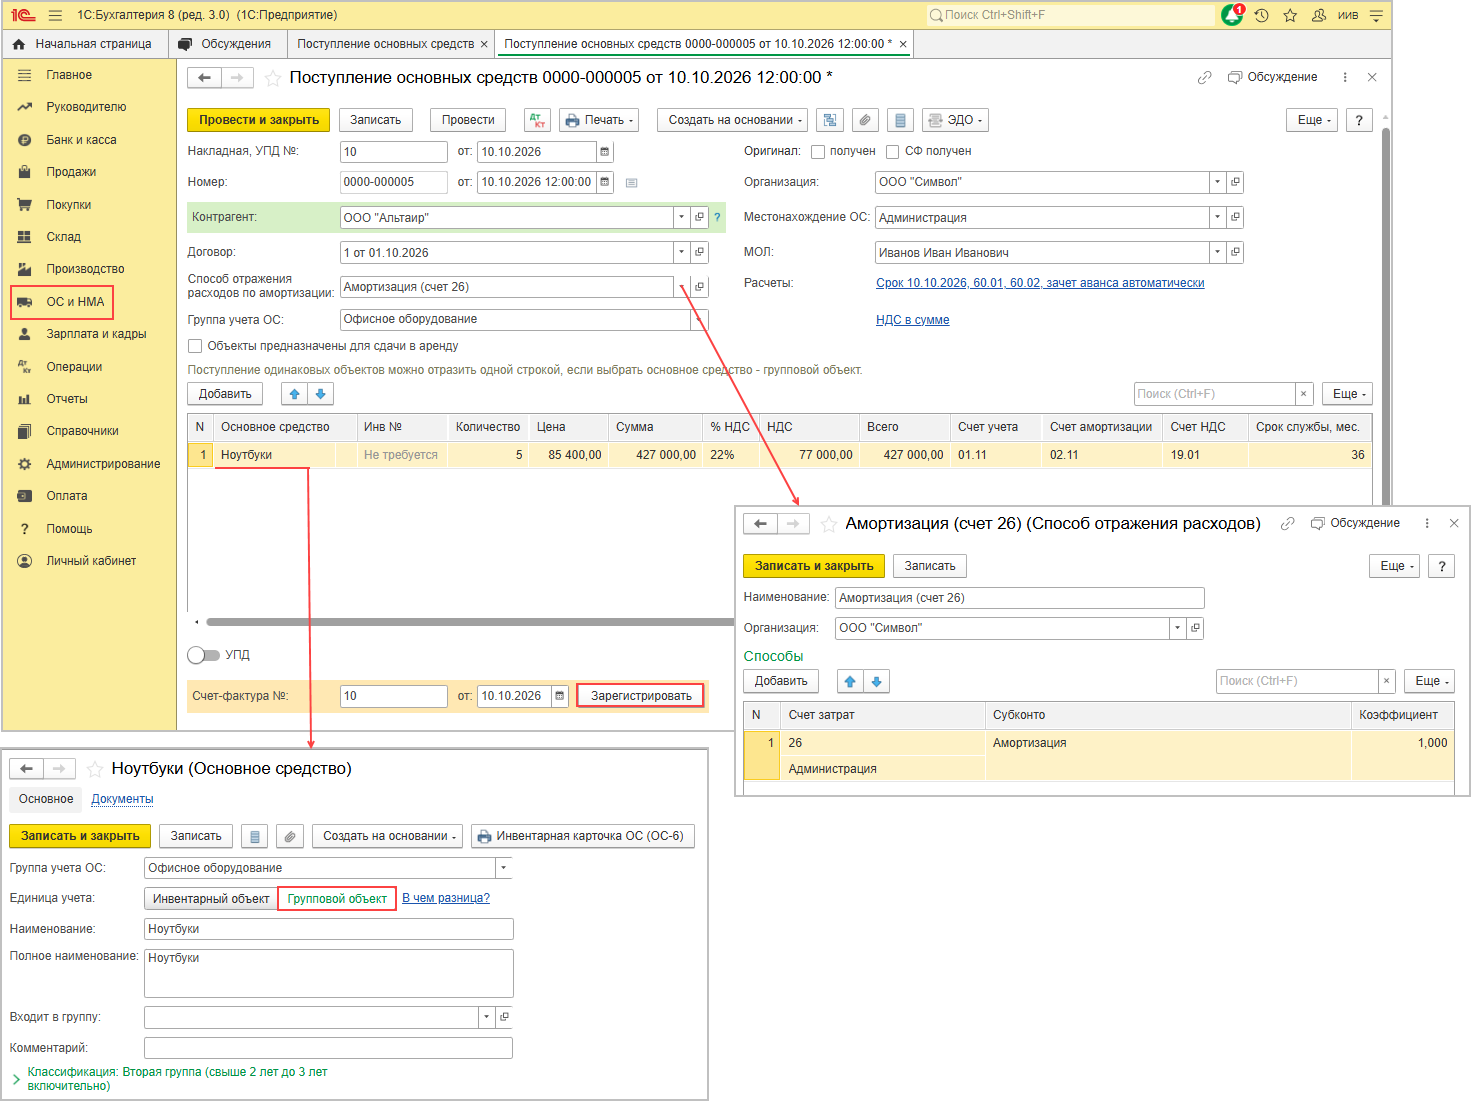
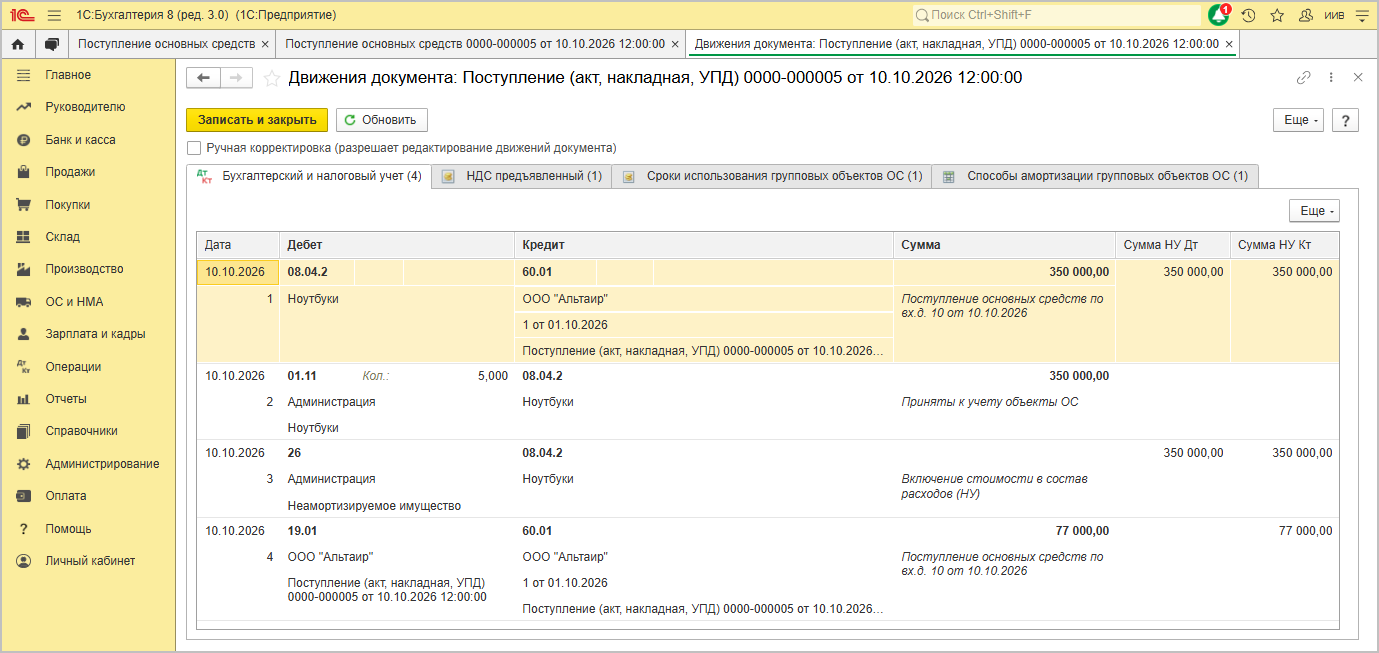
Вторая партия и разделение по назначению
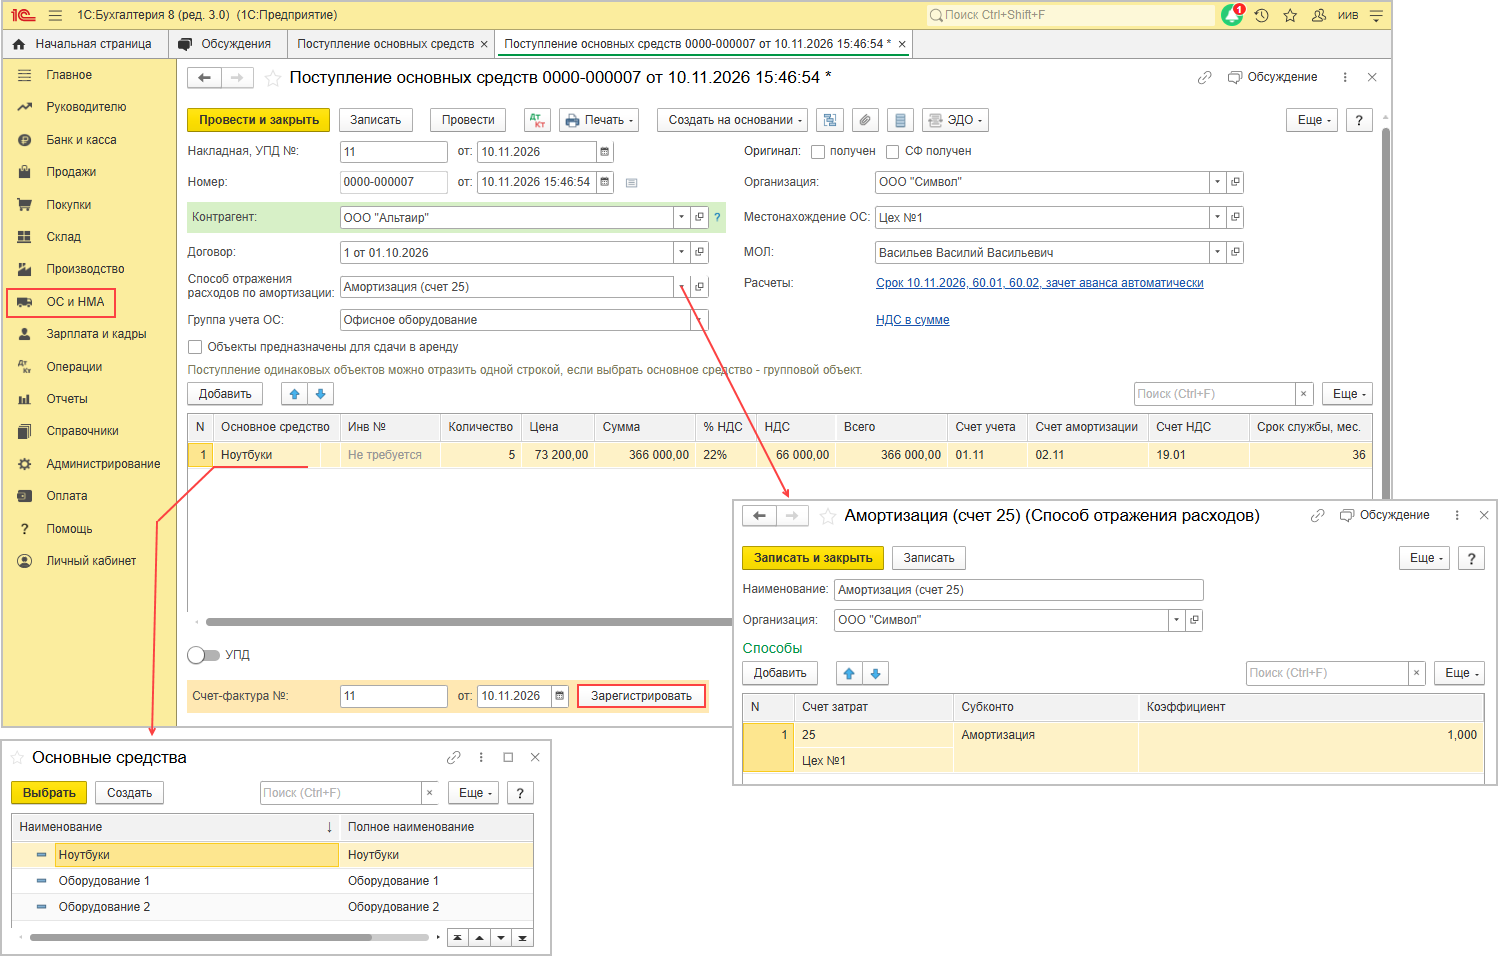
При поступлении второй партии распределите предметы по административному и производственному использованию так, как подтверждают документы организации. Если для частей партии различаются подразделение, счет затрат или другие учетные параметры, отразите это отдельными строками или группами согласно возможностям релиза и учетной политике.
Закрытие месяца и амортизация
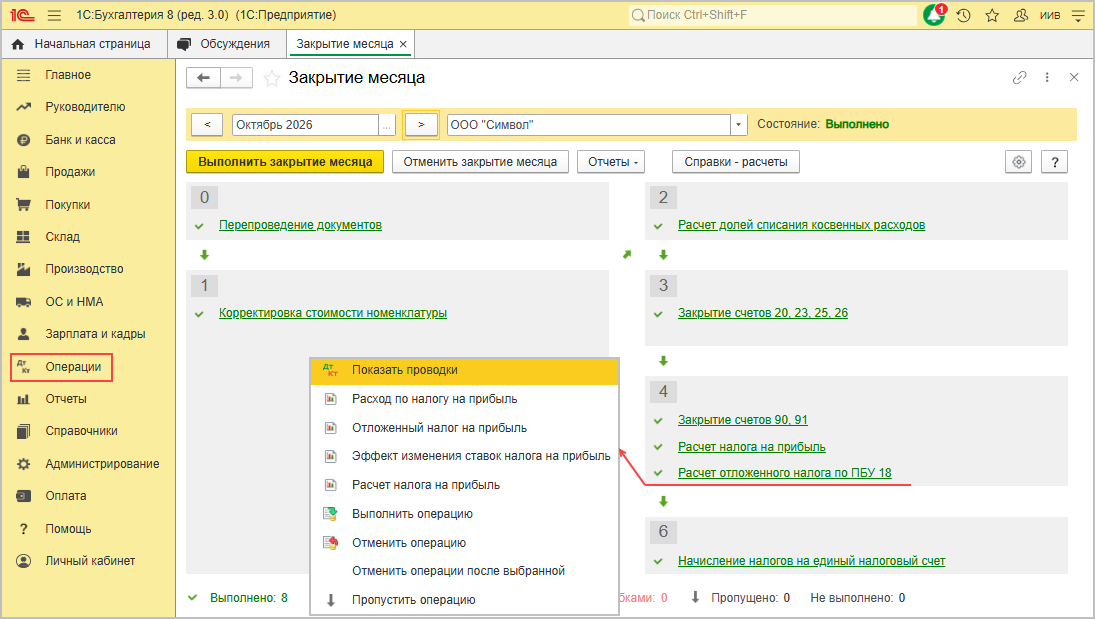
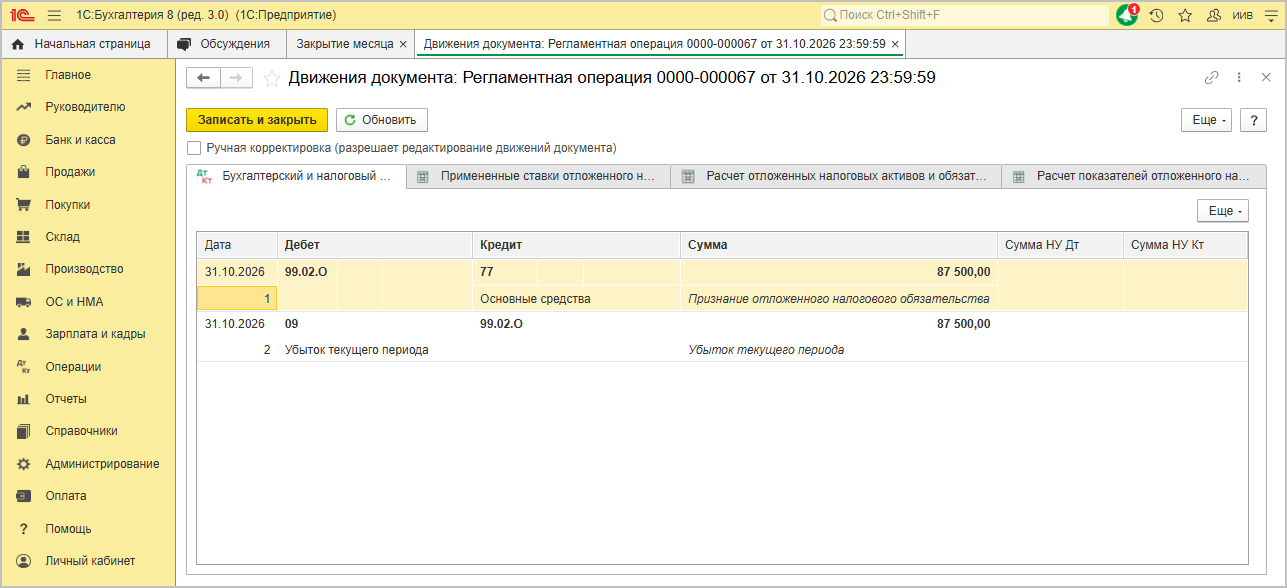
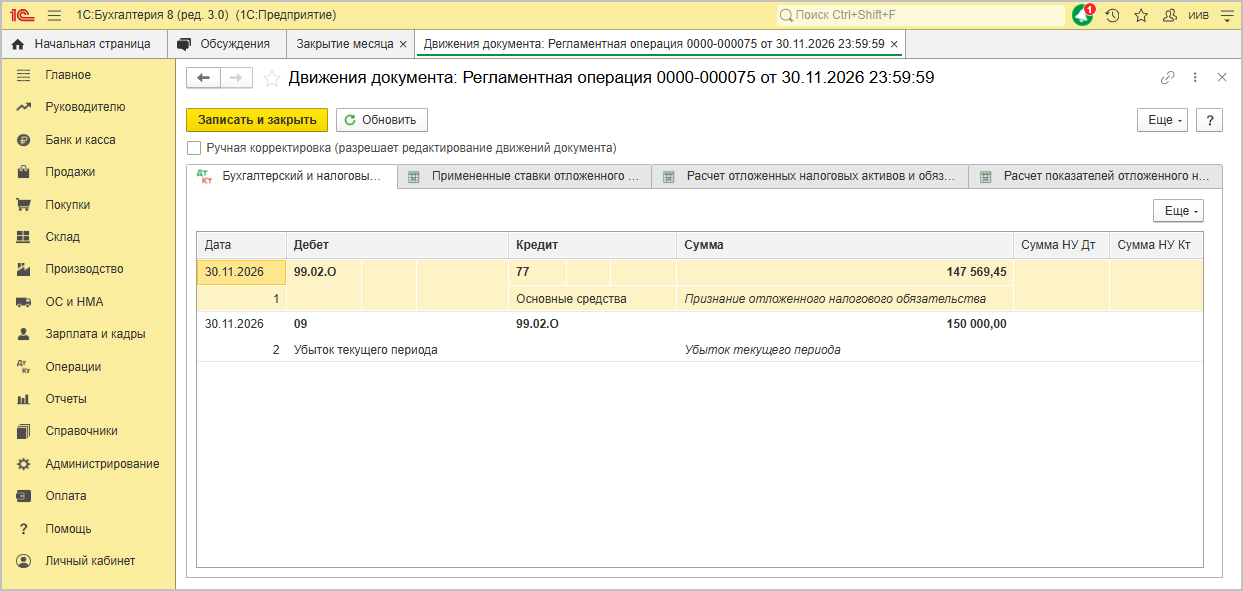
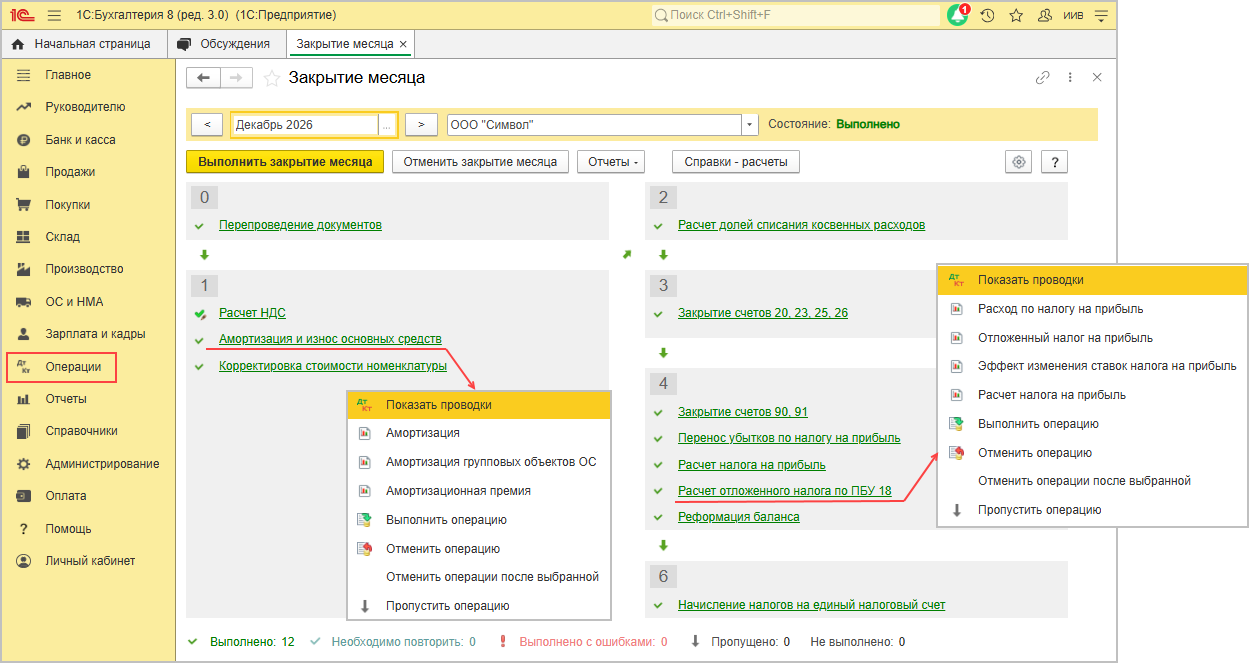
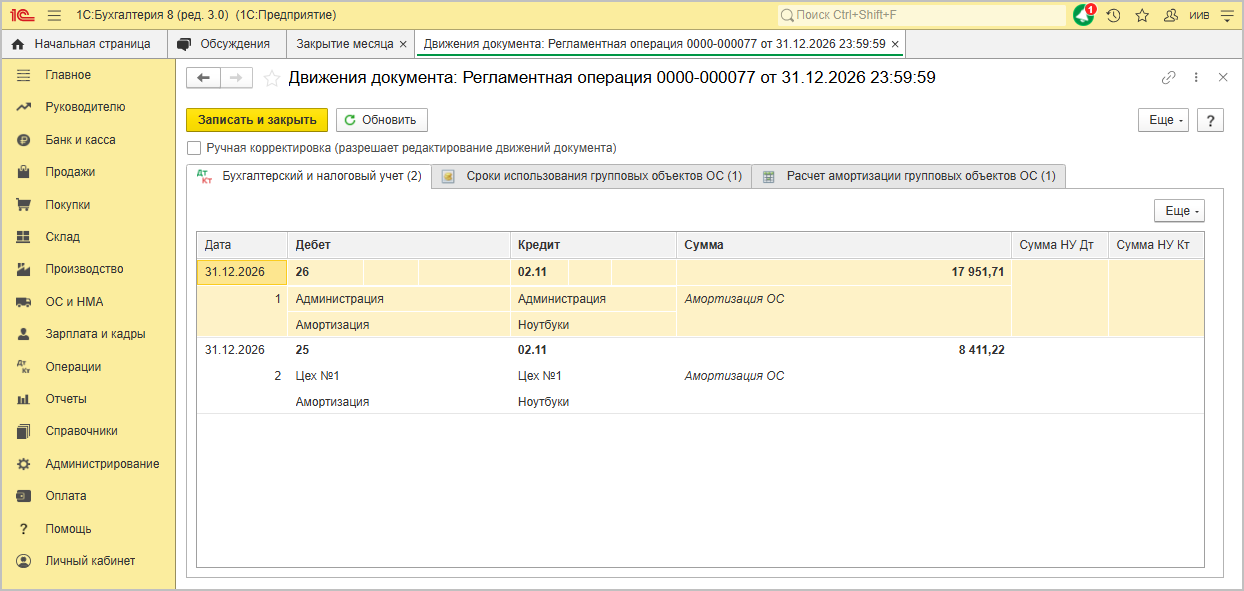
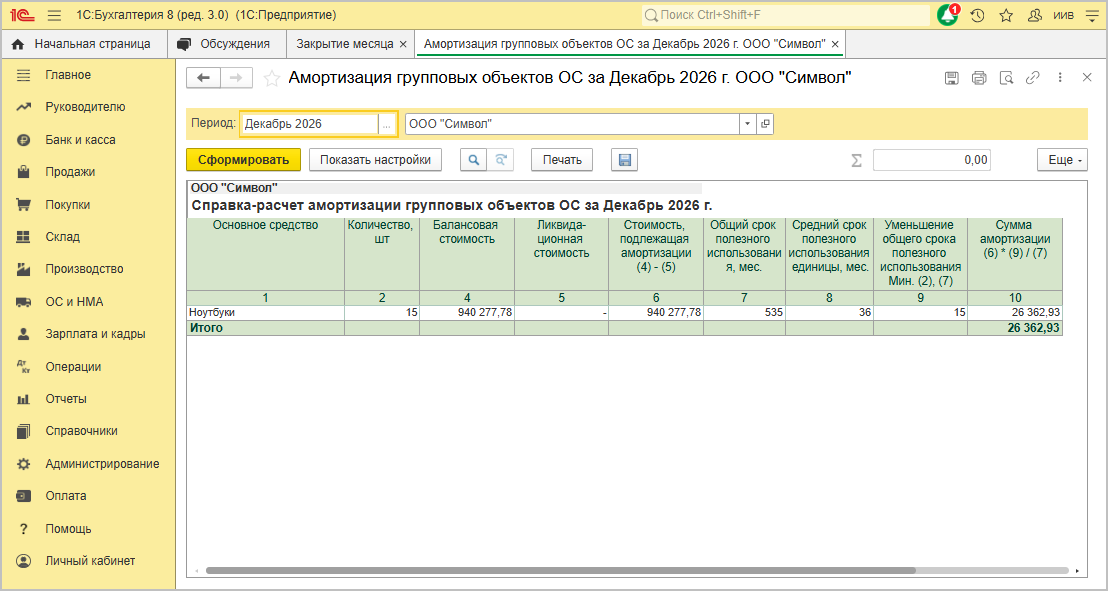
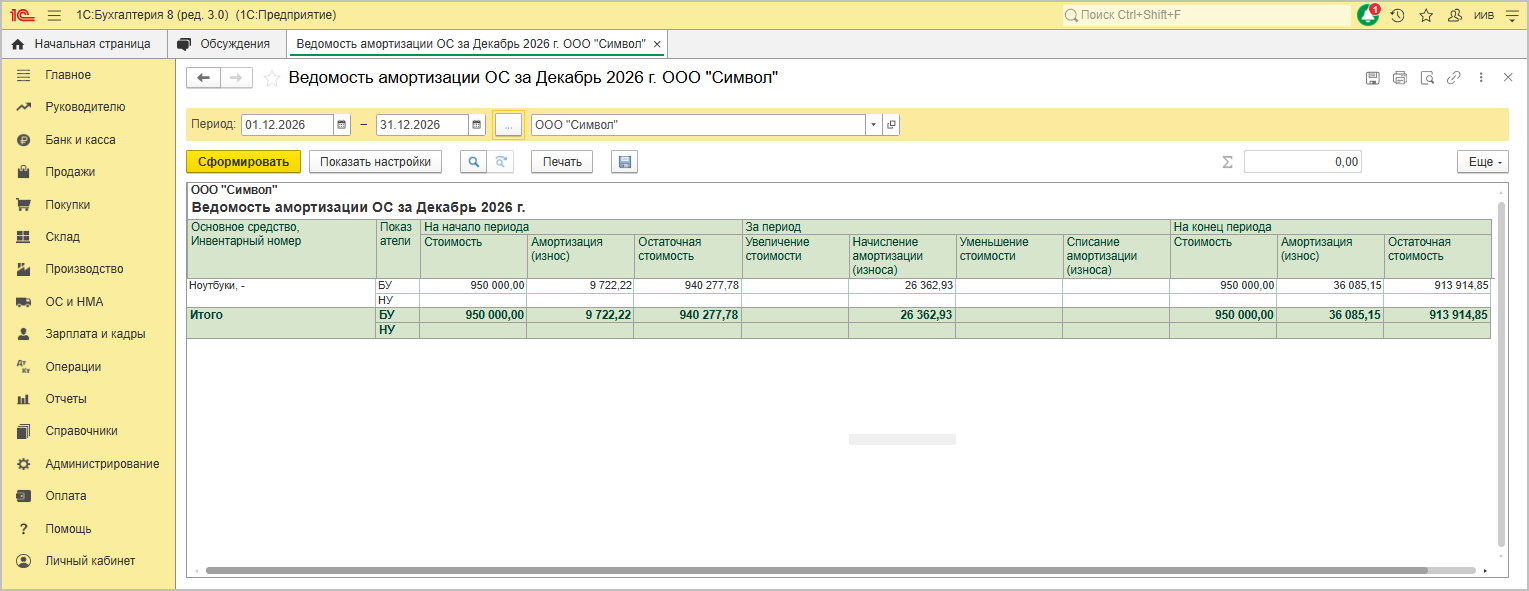
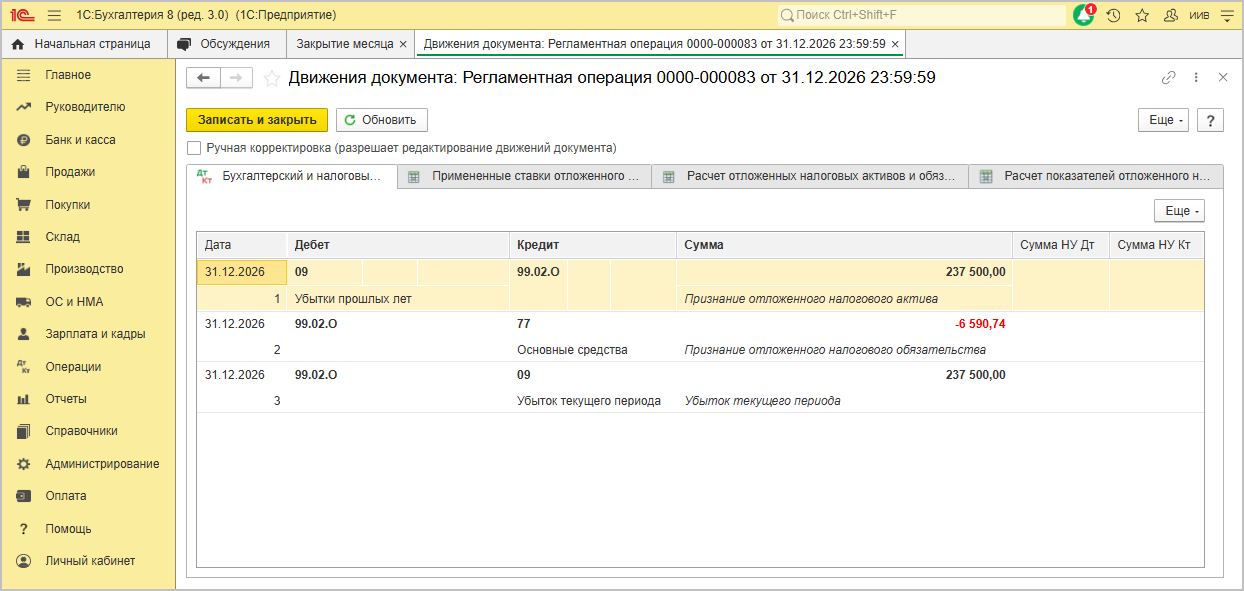
После принятия объектов к учету выполните стандартные регламентные операции закрытия месяца. Проверьте расчет амортизации, проводки по счетам затрат и аналитические отчеты по группам. Если бухгалтерская оценка отличается от налоговой, отдельно проверьте временные разницы и отложенный налог.
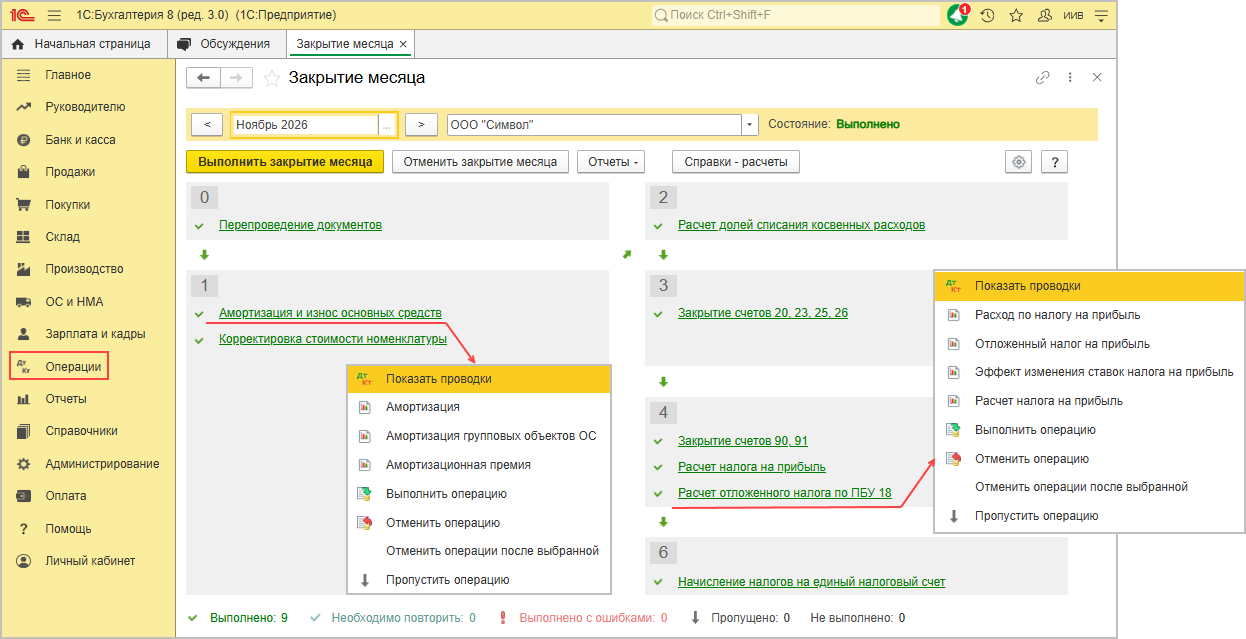
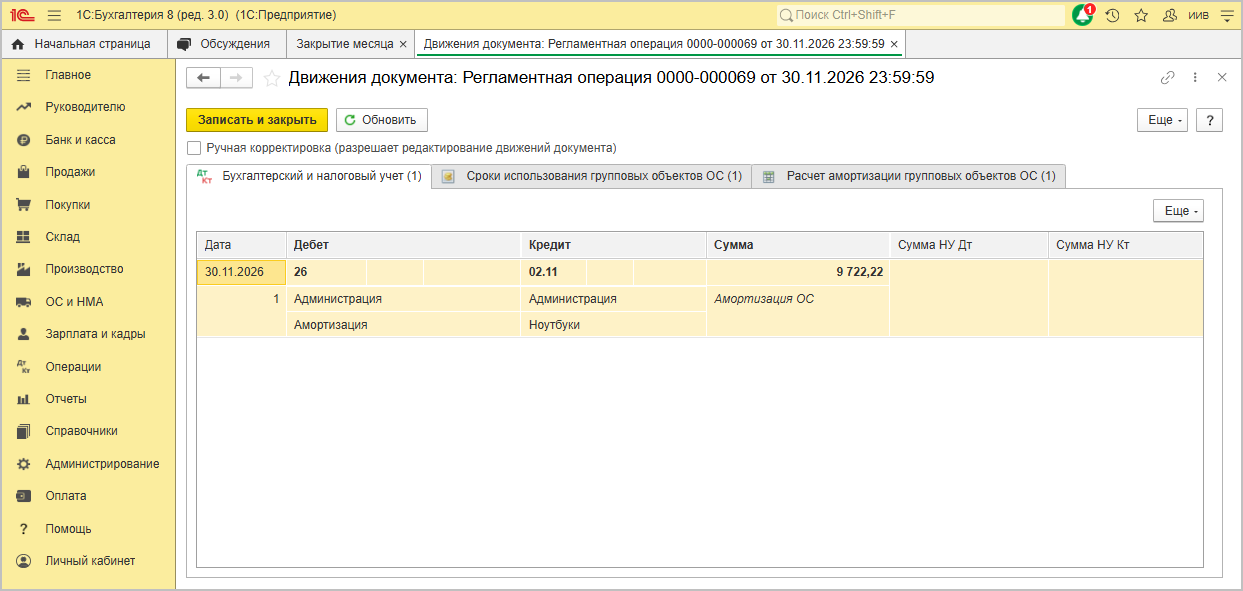
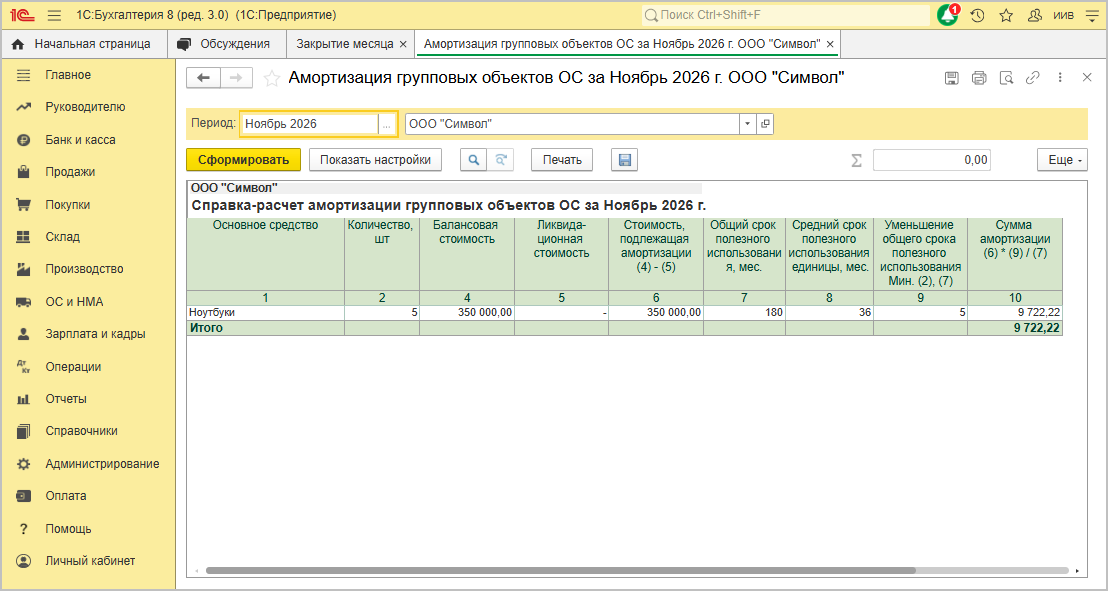
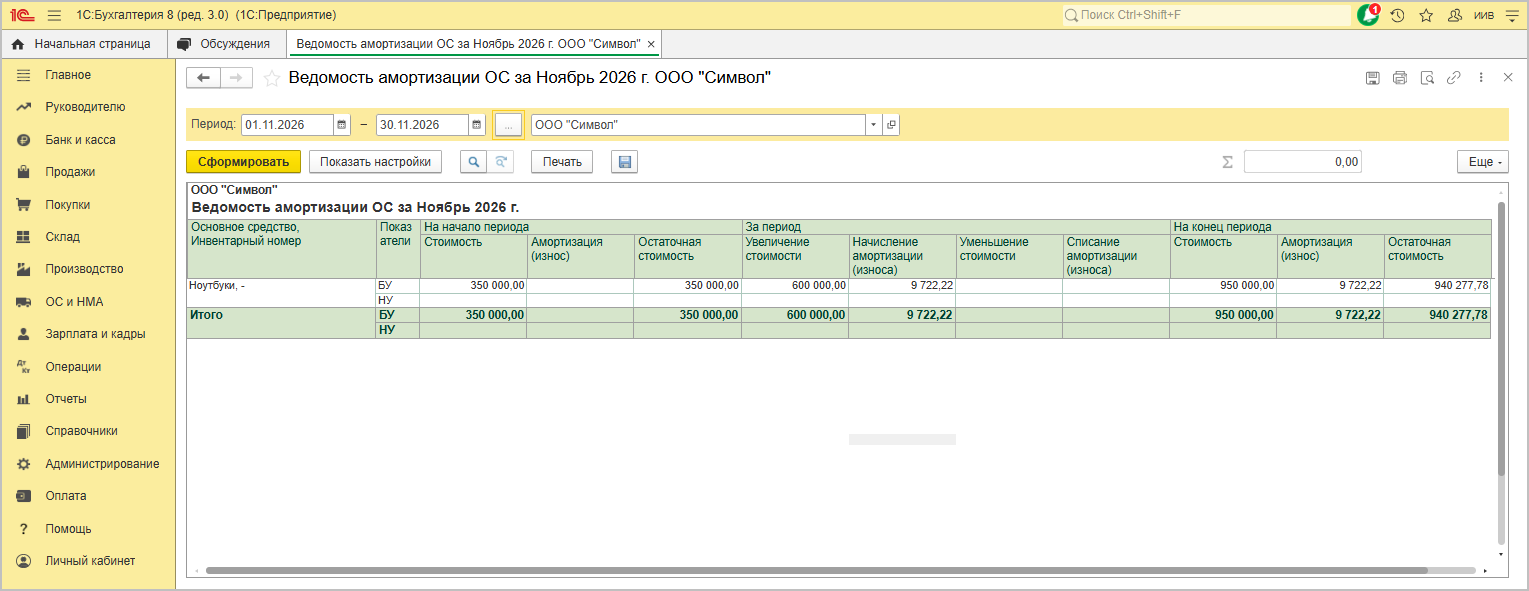
Счет-фактура и вычет НДС
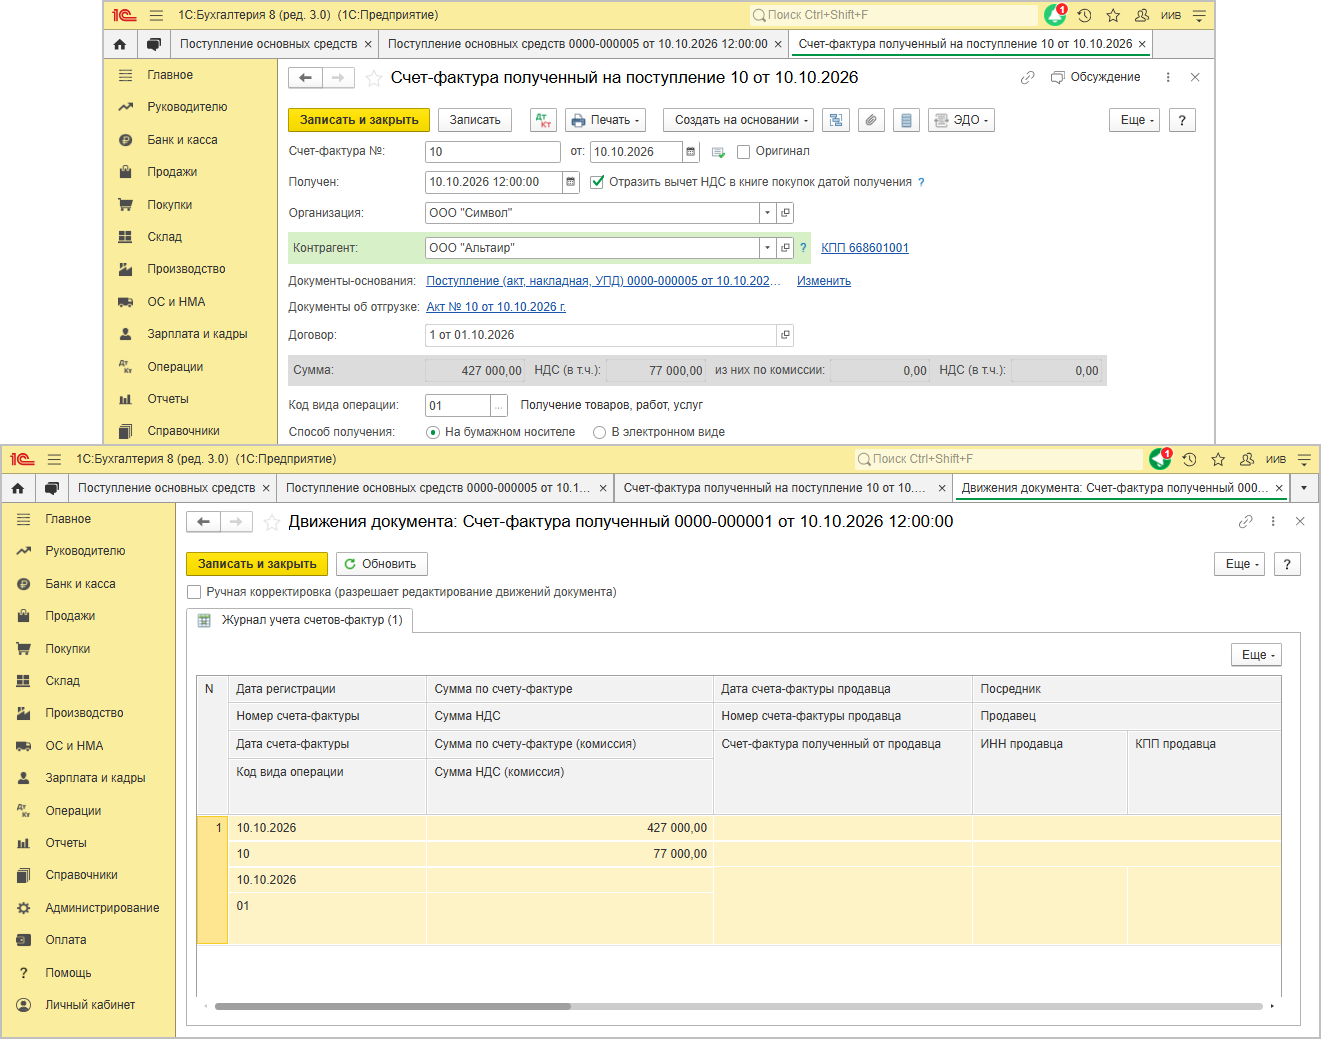
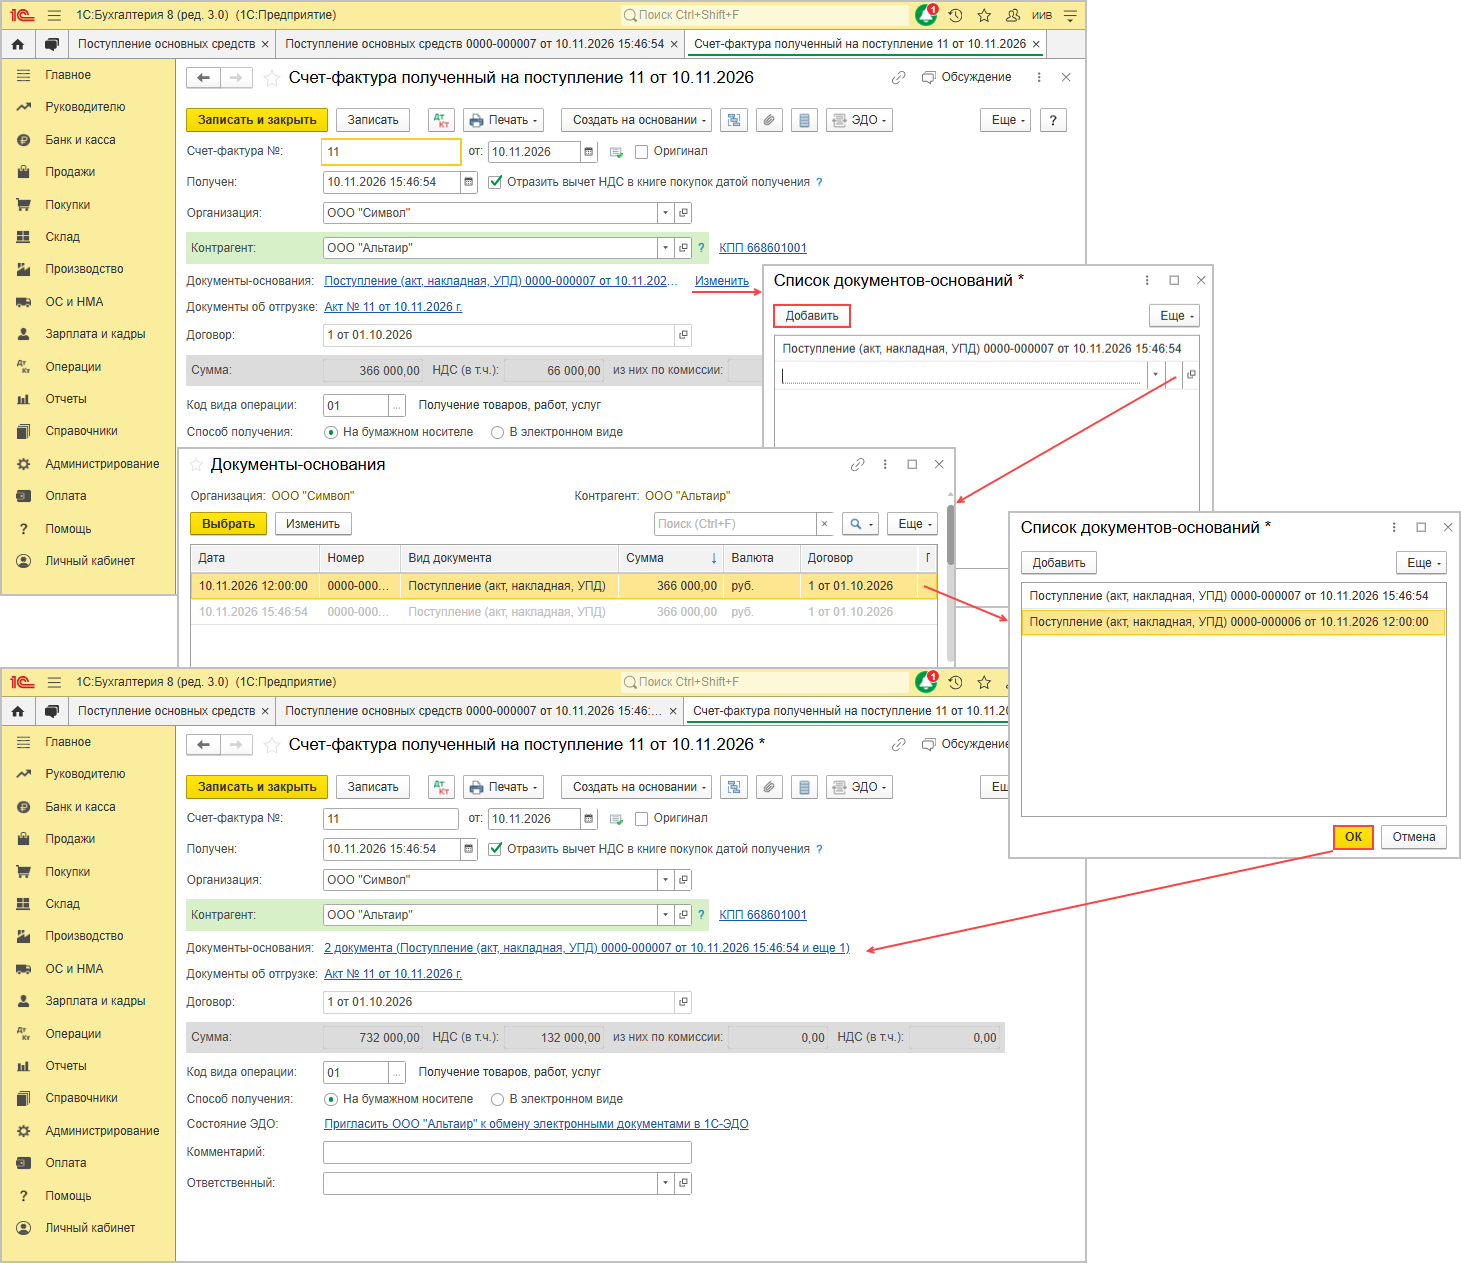
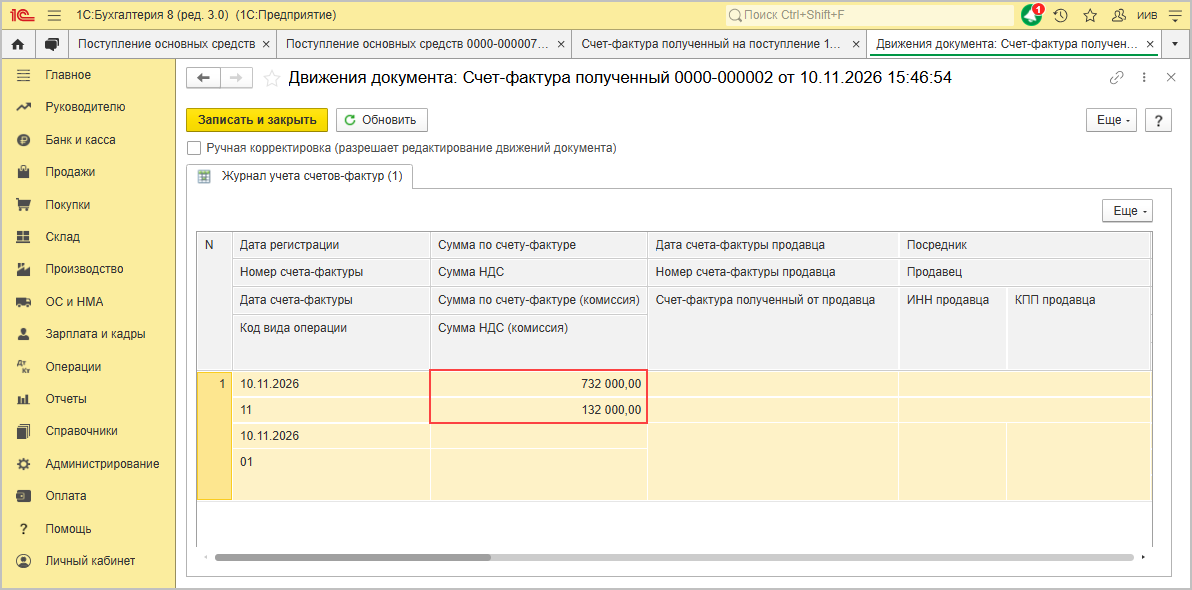
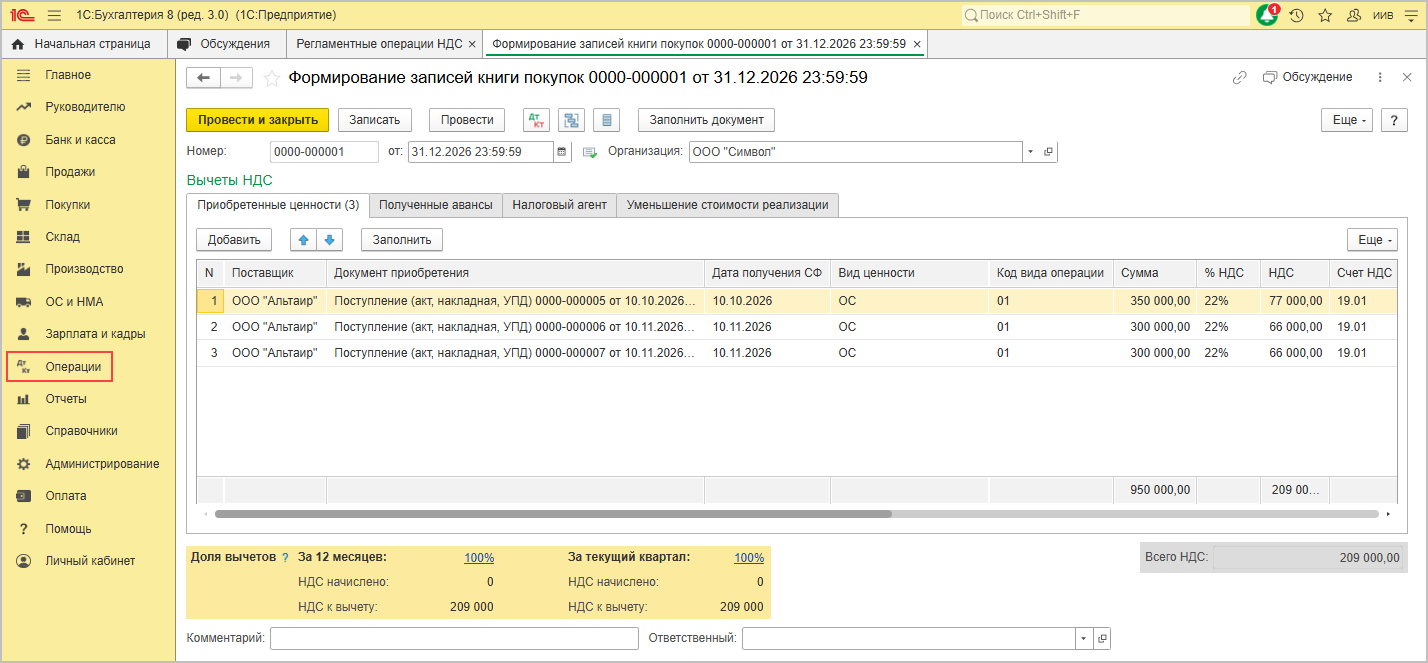
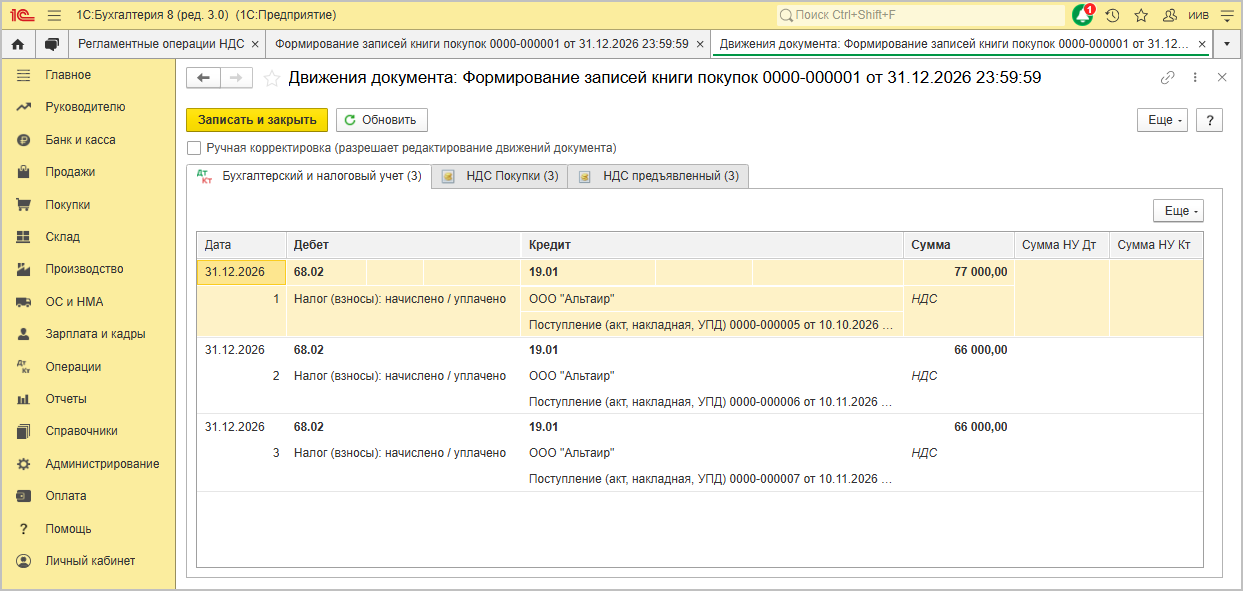
Вычет НДС отражайте на основании полученного счета-фактуры и при выполнении общих условий для вычета. Сверьте реквизиты документа поступления, суммы и записи книги покупок. Сам факт группового учета основных средств не заменяет проверку первичных документов.
Что проверить перед закрытием периода
- Группа состоит из однородных объектов и обоснована учетной политикой.
- Количество и стоимость предметов сверены с накладными и счетами-фактурами.
- Административное и производственное использование отражено раздельно, если это влияет на аналитику.
- Для налога на прибыль критерии проверены по каждому объекту отдельно.
- Амортизация, расходы и временные разницы проверены после закрытия месяца.
- Инвентарная информация позволяет установить фактическое наличие каждого предмета.
Пошаговый пример относится к релизу 3.0.208 и конкретным учебным данным. Названия команд и состав полей могут отличаться в других версиях программы; перед вводом операций сверяйте интерфейс своего релиза и действующую учетную политику.
Частые вопросы
Можно ли учитывать дешевые основные средства группой?
Да, однородные объекты можно группировать в бухгалтерском учете при соблюдении требований ФСБУ 6/2020 и закреплении подхода в учетной политике.
Налоговый учет тоже ведется группой?
Нет. Для налога на прибыль стоимость и критерии амортизируемого имущества проверяют по каждому объекту отдельно.
Сколько иллюстраций было в инструкции?
В исходной инструкции 27 экранных иллюстраций. Их места сохранены в макете, но файлы скриншотов еще не перенесены в локальный пакет.
Можно ли использовать примерные суммы из инструкции как свои?
Нет. Это учебный сценарий; суммы, подразделения, счета и сроки нужно заменить данными организации.
Документы и материалы
- ФСБУ 6/2020 «Основные средства»
- ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций»
Настройте учет основных средств в 1С
Поможем проверить учетную политику, аналитику и регламентные операции в вашей базе.